банер

14 сентября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

В мире финансов доходность без учета риска — это лишь половина картины. В нашем еженедельном обзоре мы используем коэффициент Шарпа, который помогает понять реальную эффективность валют. Этот показатель демонстрирует отношение средней доходности к волатильности: проще говоря, он показывает, сколько единиц доходности вы получаете на каждую единицу принятого риска. Чем выше этот коэффициент, тем «спокойнее» и прибыльнее актив для инвестора. Отрицательные значения, напротив, сигнализируют о том, что актив либо убыточен, либо его колебания слишком велики относительно приносимой прибыли.

На этой неделе в топе эффективности произошли интересные перестановки. Лидирующую позицию заняла южнокорейская вона (KRW) с показателем 0.3977. Следом за ней идут валюты скандинавского и азиатского регионов: норвежская крона (0.2524), японская иена (0.2513), исландская крона (0.2420) и тайваньский доллар (0.1798). Эти активы показали лучшую адаптацию к рыночной турбулентности.

На противоположном полюсе — список неэффективных валют, чья динамика вызывает вопросы. Антилидером стало филиппинское песо (-0.2279), за ним следуют чилийское песо (-0.1813), турецкая лира (-0.1804), египетский фунт (-0.1480) и шведская крона (-0.1315). Отрицательный Шарп у этих валют подчеркивает либо структурные проблемы в экономиках, либо повышенную спекулятивную активность, которая не компенсируется доходностью.

Разбирая кейсы лидеров и аутсайдеров, стоит выделить южнокорейскую вону (KRW). Несмотря на высокий коэффициент Шарпа, фундамент остается шатким: 17-летние минимумы курса и структурные экономические проблемы создают серьезное давление. Технически она перекуплена (RSI 76.1), что намекает на возможную коррекцию. В то же время, японская иена (JPY) находится в зоне влияния регулятора. Интервенции Банка Японии искусственно завышают показатели, создавая состояние экстремальной перекупленности, что делает текущую эффективность иены «рукотворной» и потенциально нестабильной.

Норвежская крона (NOK) и исландская крона (ISK) показывают более предсказуемую картину. В их случае отсутствие громких макроэкономических новостей играет им на руку — валюты торгуются в рамках технических трендов, а интеграция в криптоактивы добавляет им ликвидности без лишнего фундаментального риска. Тайваньский доллар (TWD) остается островком стабильности благодаря технологическому сектору, где спрос на ИИ-компоненты продолжает поддерживать экономический базис.

Ситуация с аутсайдерами, такими как филиппинское песо (PHP) или египетский фунт (EGP), наглядно демонстрирует влияние системных рисков. В случае с Филиппинами мы видим парадокс: статус «недооцененной валюты» сталкивается с медвежьим техническим трендом и низкой волатильностью, что говорит о застое. Египетский фунт продолжает бороться с последствиями долгосрочного обесценивания, где административные барьеры только усиливают давление на курс.

Турецкая лира (TRY) и шведская крона (SEK) также оказались в зоне давления. Если для Турции характерна адаптация через использование валюты в криптопарах, то для Швеции основная проблема кроется в корпоративном секторе: отчеты промышленных гигантов, таких как Volvo, подтверждают, что внешнеторговые барьеры напрямую бьют по национальной валюте. В итоге, мы видим, что коэффициент Шарпа не просто сухая цифра, а отражение того, как экономика справляется с внешними и внутренними шоками в режиме реального времени.

Инвесторам важно помнить, что текущая динамика — это совокупность технических индикаторов и макроэкономических драйверов. Разрыв между фундаментальными показателями и рыночной активностью становится все более заметным, особенно на фоне расширения торговых пар с цифровыми активами.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.

10 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для понимания динамики валютного рынка мы используем показатель дневной волатильности — это стандартное отклонение дневных доходностей абсолютного курса валюты. Этот метрика демонстрирует глубину изменений курса от одного торгового дня к другому. Логика проста: чем ниже процент волатильности, тем предсказуемее и «спокойнее» ведет себя валюта. Высокие значения, напротив, указывают на зону повышенного риска и спекулятивного интереса.

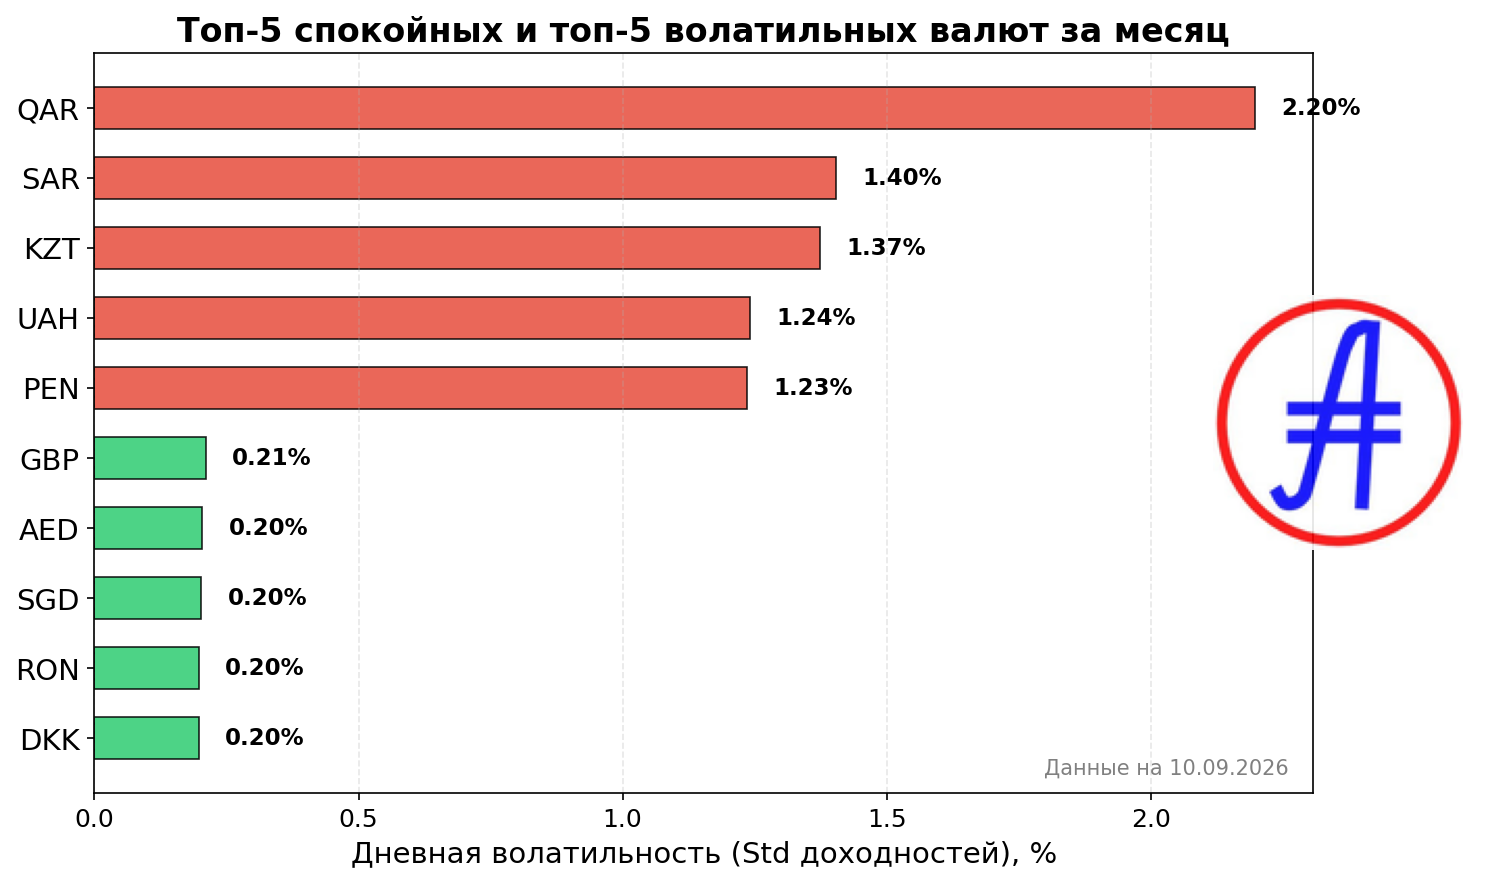
На текущей неделе в список наиболее стабильных активов (Топ-5) вошли: датская крона (DKK — 0.20%), румынский лей (RON — 0.20%), сингапурский доллар (SGD — 0.20%), дирхам ОАЭ (AED — 0.20%) и фунт стерлингов (GBP — 0.21%). На противоположном полюсе — наиболее волатильные валюты: катарский риал (QAR — 2.20%), саудовский риял (SAR — 1.40%), казахстанский тенге (KZT — 1.37%), украинская гривна (UAH — 1.24%) и перуанский новый соль (PEN — 1.23%).

Анализируя лидеров спокойствия, стоит отметить, что фундаментальный фон для датской кроны (DKK) остается нейтральным. Отсутствие макроэкономических потрясений компенсируется техническим интересом со стороны криптоплощадок. Индикатор RSI на уровне 48.4 подтверждает баланс сил, а нахождение курса выше MA30 говорит об умеренной инертности. Аналогичная картина наблюдается у румынского лея (RON): рынок находится в фазе глубокой консолидации, где технические показатели сигнализируют о полном отсутствии спекулятивного давления.

Сингапурский доллар (SGD) демонстрирует любопытную дихотомию. С одной стороны — активная интеграция в сферу децентрализованных финансов и запуск токенизированных активов, с другой — спокойная динамика курса с волатильностью 0.1958%. Технически SGD находится в уверенном бычьем тренде, но близость RSI к уровню 68.4 намекает на то, что «запас хода» у покупателей ограничен. Дирхам ОАЭ (AED) продолжает следовать своей консервативной траектории: минимальная волатильность и устойчивость курса делают его эталоном стабильности, несмотря на рост объемов операций в цифровом секторе.

Ситуация с британским фунтом (GBP) выглядит сложнее. Здесь на курс влияют ожидания по процентным ставкам мировых центробанков и геополитическая повестка Лондона. Технически фунт находится под давлением (RSI 38.3), однако низкая волатильность в 0.20% подчеркивает нерешительность участников рынка в ожидании свежей макростатистики по инфляции.

В сегменте волатильных валют тон задает катарский риал (QAR). Здесь наблюдается информационный вакуум в официальной повестке, который заполняется биржевой активностью в альткоинах. Технический анализ указывает на преобладание нисходящего импульса при волатильности 2.20%. Похожая ситуация у саудовского рияла (SAR): техническая картина сигнализирует о глубокой перепроданности (RSI 19.9), что может предвещать скорую фазу коррекции или стабилизации.

Казахстанский тенге (KZT) остается заложником цен на сырьевом рынке и кросс-курсов региональных партнеров. При волатильности 1.37% актив технически истощен, приближаясь к зоне перепроданности, что делает его чувствительным к любым внешним новостным триггерам. В то же время украинская гривна (UAH) показывает высокую степень управляемости — регуляторные интервенции НБУ успешно сглаживают девальвационные колебания, удерживая волатильность на уровне 1.24%.

Завершает наш обзор перуанский соль (PEN). Валюта находится в фазе технического затишья. Отсутствие значимых экономических драйверов оставляет рынок в состоянии инерции, где основным фактором формирования цены выступает спекулятивный поток из криптосектора, а не классические торговые балансы страны.

Текущий рынок показывает, что даже при отсутствии мощных макроэкономических потрясений, валюты находят новую роль в цифровой экосистеме, что меняет структуру их ликвидности. Стабильность или высокая волатильность в текущем периоде — это прежде всего отражение того, насколько рынок готов «переваривать» технологические инновации и ожидания регуляторов.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

06 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино стал ключевым инструментом в нашем аналитическом арсенале для оценки того, насколько эффективно валюты справляются с рыночными штормами. В отличие от стандартного коэффициента Шарпа, Сортино фокусируется исключительно на негативной волатильности — он показывает, сколько единиц доходности мы получаем на каждую единицу риска именно в моменты падений. Высокий показатель — это признак «иммунитета» валюты, способность сохранять стоимость даже при неблагоприятном внешнем фоне.

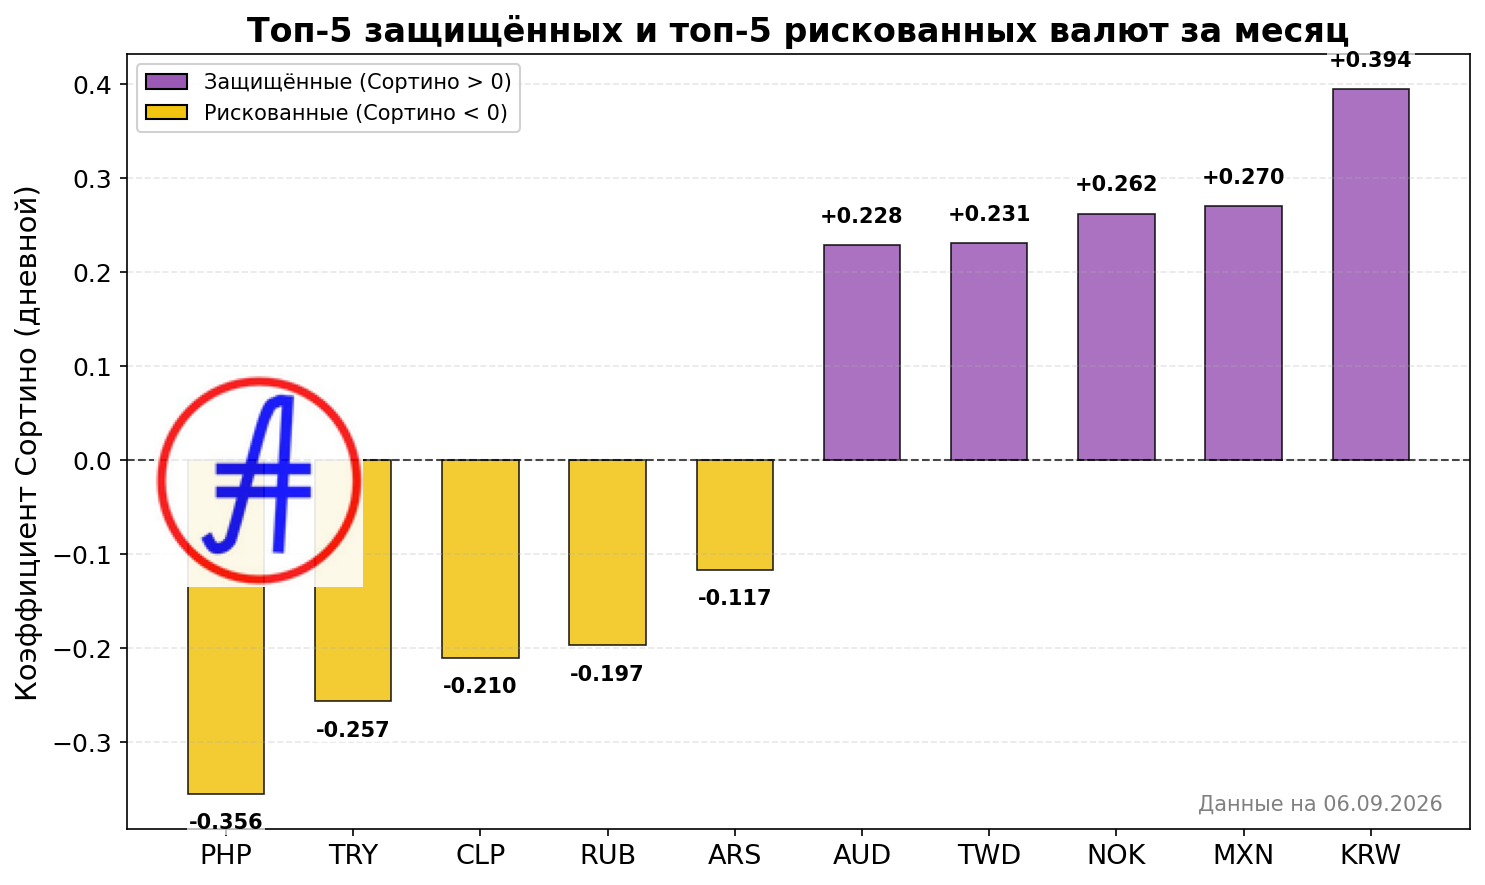
На текущей неделе в лидерах по защищенности закрепилась южнокорейская вона (KRW) с показателем 0.3939. Несмотря на то что технические индикаторы указывают на серьезную перекупленность (RSI 79.4), вона демонстрирует удивительную стойкость. Это результат баланса между монетарными мерами Банка Кореи и специфическими потоками капитала, связанными с финтех-сектором. Следом за ней идут мексиканское песо (MXN) и норвежская крона (NOK), которые подтверждают статус фаворитов за счет высоких процентных ставок и фундаментальной устойчивости экспорта.

На противоположном полюсе рейтинга мы видим валюты, чей коэффициент Сортино ушел в отрицательную зону. Филиппинское песо (PHP) с показателем -0.3556 возглавляет список самых рискованных активов. Здесь мы наблюдаем классический пример «информационного вакуума»: отсутствие драйверов для роста в сочетании с доминированием нисходящего технического тренда делает инструмент крайне уязвимым. Аналогичная картина наблюдается у турецкой лиры (TRY) и российского рубля (RUB), где системное давление перекрывает попытки краткосрочных отскоков.

Важно обратить внимание на технический срез лидеров и аутсайдеров. Если австралийский доллар (AUD) показывает неплохой коэффициент Сортино (0.2280), то технически он сейчас находится в зоне риска из-за высокой перекупленности и влияния доходности казначейских облигаций США. Это напоминает нам, что защищенность — показатель инерционный. В то же время рубль (RUB) технически глубоко перепродан (RSI 24.6), что теоретически создает условия для локальной консолидации, но текущий негативный Сортино указывает на то, что риски для держателей остаются аномально высокими.

Для инвестора коэффициент Сортино — это маркер «качества» волатильности. Валюта может сильно колебаться, но если эти колебания происходят преимущественно в зоне прибыли, Сортино будет высоким. Если же мы видим «рваную» динамику с частыми глубокими просадками, показатель неизбежно падает. Аргентинское песо (ARS) с результатом -0.1172 показывает, насколько трудно найти баланс в условиях структурных дисбалансов экономики, где даже геополитические факторы не могут компенсировать долгосрочное обесценивание.

Анализируя текущую таблицу, можно сделать вывод: рынок разделился на «островки стабильности» и «зоны турбулентности». Валюты из топ-5 защищенных показывают, что инвесторы готовы платить премию за предсказуемость, даже если технические индикаторы вроде MA30 сигнализируют о необходимости коррекции. В свою очередь, валюты с отрицательным Сортино требуют от участников рынка предельной осторожности, так как их текущая доходность не компенсирует накопленные убыточные риски.

Данные показатели меняются еженедельно, следуя за макроэкономической повесткой. Мы продолжим следить за динамикой, чтобы видеть, какие валюты способны превратить текущую волатильность в возможность, а какие рискуют углубить свое отставание в ближайшем квартале.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
02 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем проекте — это индикатор, позволяющий взглянуть на валютный рынок под углом риск-менеджмента. В отличие от стандартного индекса Шарпа, Сортино фокусируется исключительно на «негативном риске», то есть на волатильности отрицательных доходностей. Это позволяет понять, сколько единиц доходности получает инвестор на каждую единицу «боли» от рыночных просадок. Высокий коэффициент Сортино означает, что валюта не просто растет, а делает это с минимальными рисками резких обвалов.

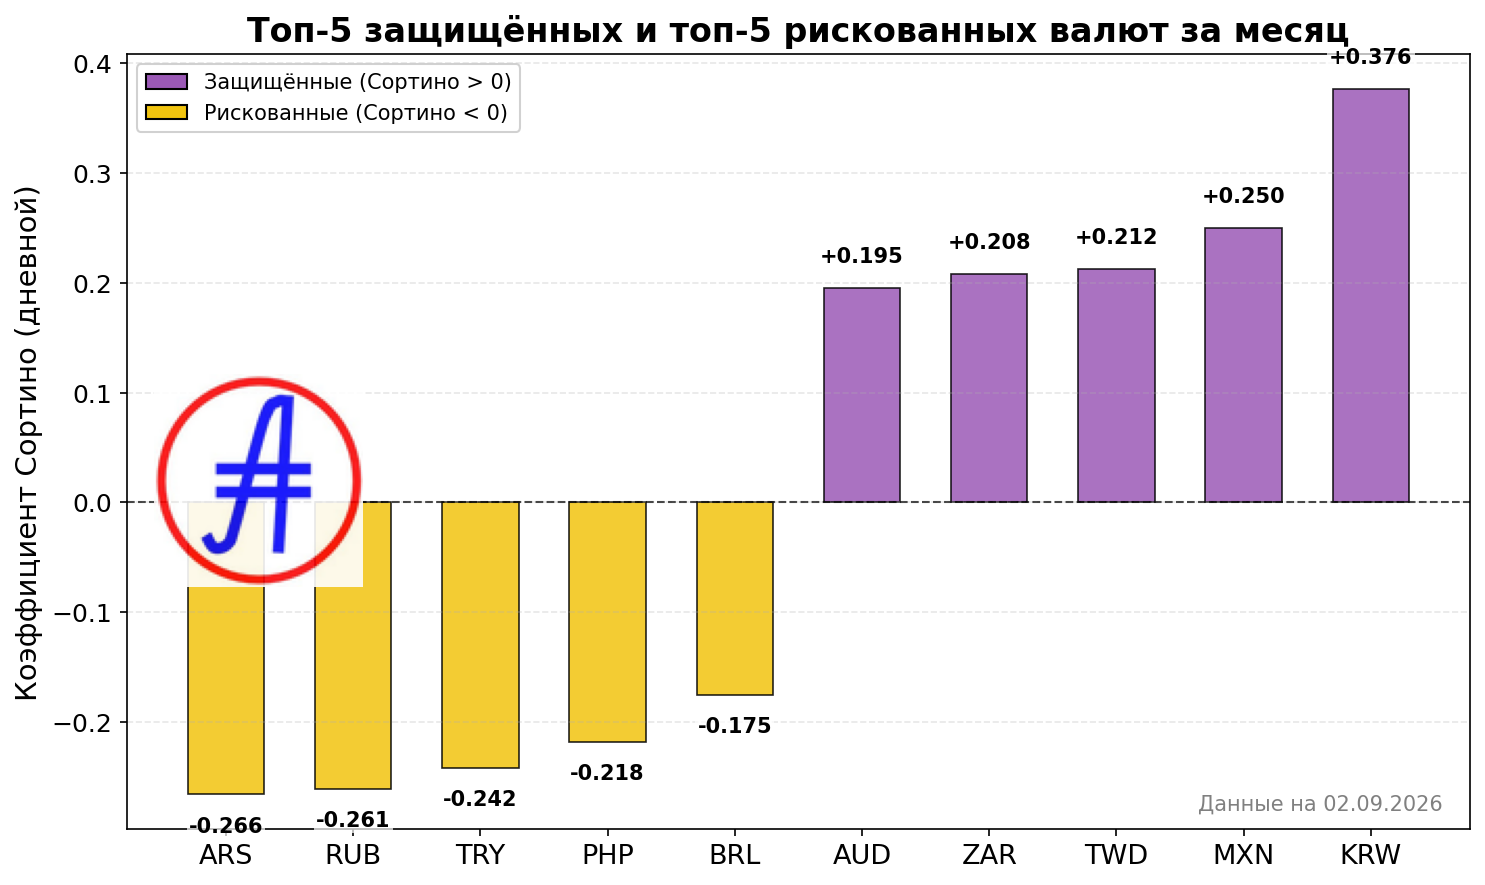
На текущей неделе в лидерах по защищенности оказались южнокорейская вона (KRW: 0.3761) и мексиканское песо (MXN: 0.2497). В то же время, такие активы, как аргентинское песо (ARS: -0.2656) и российский рубль (RUB: -0.2607), демонстрируют отрицательные значения, что прямо указывает на доминирование убытков над доходностью и неспособность текущей динамики компенсировать рыночные риски.

Рассмотрим лидеров. Южнокорейская вона (KRW) находится под влиянием жесткой монетарной политики Банка Кореи, который активно защищает нацвалюту от многолетних минимумов. Техническая картина здесь неоднозначна: RSI на уровне 85.2 сигнализирует об экстремальной перекупленности. Это классический пример валюты, чья «защищенность» в моменте поддерживается административными мерами, но требует осторожности из-за риска коррекции. Мексиканское песо (MXN), напротив, демонстрирует фундаментальную устойчивость благодаря буму производственных мощностей и уверенным отчетам корпоративного сектора, что отражается в более сдержанном RSI (60.6) и низкой волатильности.

Тайваньский доллар (TWD) и южноафриканский рэнд (ZAR) замыкают верхнюю часть рейтинга. Успехи технологического сектора Тайваня делают TWD крепким активом, хотя близость RSI к уровню 70 намекает на достижение локального потолка. Южноафриканский рэнд (ZAR), несмотря на дефицит фундаментальных макроновостей, показывает удивительную техническую стабильность: RSI 58.5 и низкая волатильность говорят о том, что рынок рэнда сейчас находится в фазе «спокойного накопления», где технические факторы превалируют над эмоциональными новостными всплесками.

На противоположном полюсе — валюты с отрицательным коэффициентом Сортино. Аргентинское песо (ARS) остается заложником глубокого кризиса и административного контроля. Технический RSI на уровне 30.2 указывает на зону перепроданности, что при текущих фундаментальных проблемах скорее является сигналом истощения, а не скорого разворота. Аналогичная картина наблюдается по российскому рублю (RUB) и турецкой лире (TRY). В случае с рублем, RSI на отметке 27.5 подтверждает, что недавнее падение носило интенсивный характер, оторвав цену от средних значений. Турецкая лира же продолжает стагнировать, находясь в заложниках структурных макроэкономических дисбалансов, где равновесие спроса и предложения (RSI 50) не дает стимула к росту, а лишь констатирует отсутствие драйверов восстановления.

Австралийский доллар (AUD), замыкающий пятерку защищенных валют (0.1952), показывает, как инфляционные данные могут временно поддерживать актив, несмотря на перегретость. RSI 79.1 говорит о том, что австралиец «бежит впереди паровоза», и участникам рынка стоит внимательнее следить за реакцией регуляторов на эти технические перегибы. В то же время, филиппинское песо (PHP) и бразильский реал (BRL) демонстрируют системное давление, характерное для развивающихся рынков, которые сейчас адаптируются к глобальному укреплению доллара США.

Подводя итог, текущий рейтинг Сортино подчеркивает разрыв между активами, поддерживаемыми структурными реформами и технологическим потенциалом, и валютами, ставшими жертвами геополитической или макроэкономической турбулентности. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какой ценой этот тренд достигается — именно это показывает Сортино.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
31 августа 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для инвестора и аналитика понимание волатильности — это ключ к управлению рисками. В нашем проекте под дневной волатильностью мы понимаем стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует, насколько динамично меняется стоимость актива день ото дня. Низкий процент волатильности сигнализирует о спокойствии и предсказуемости рынка, тогда как высокий показатель указывает на рост спекулятивного потенциала и, как следствие, повышенный уровень риска.

Топ-5 самых спокойных валют:

  • Сингапурский доллар (SGD): 0.21%
  • Мексиканское песо (MXN): 0.21%
  • Фунт стерлингов (GBP): 0.22%
  • Датская крона (DKK): 0.22%
  • Дирхам ОАЭ (AED): 0.23%

Топ-5 наиболее волатильных валют:

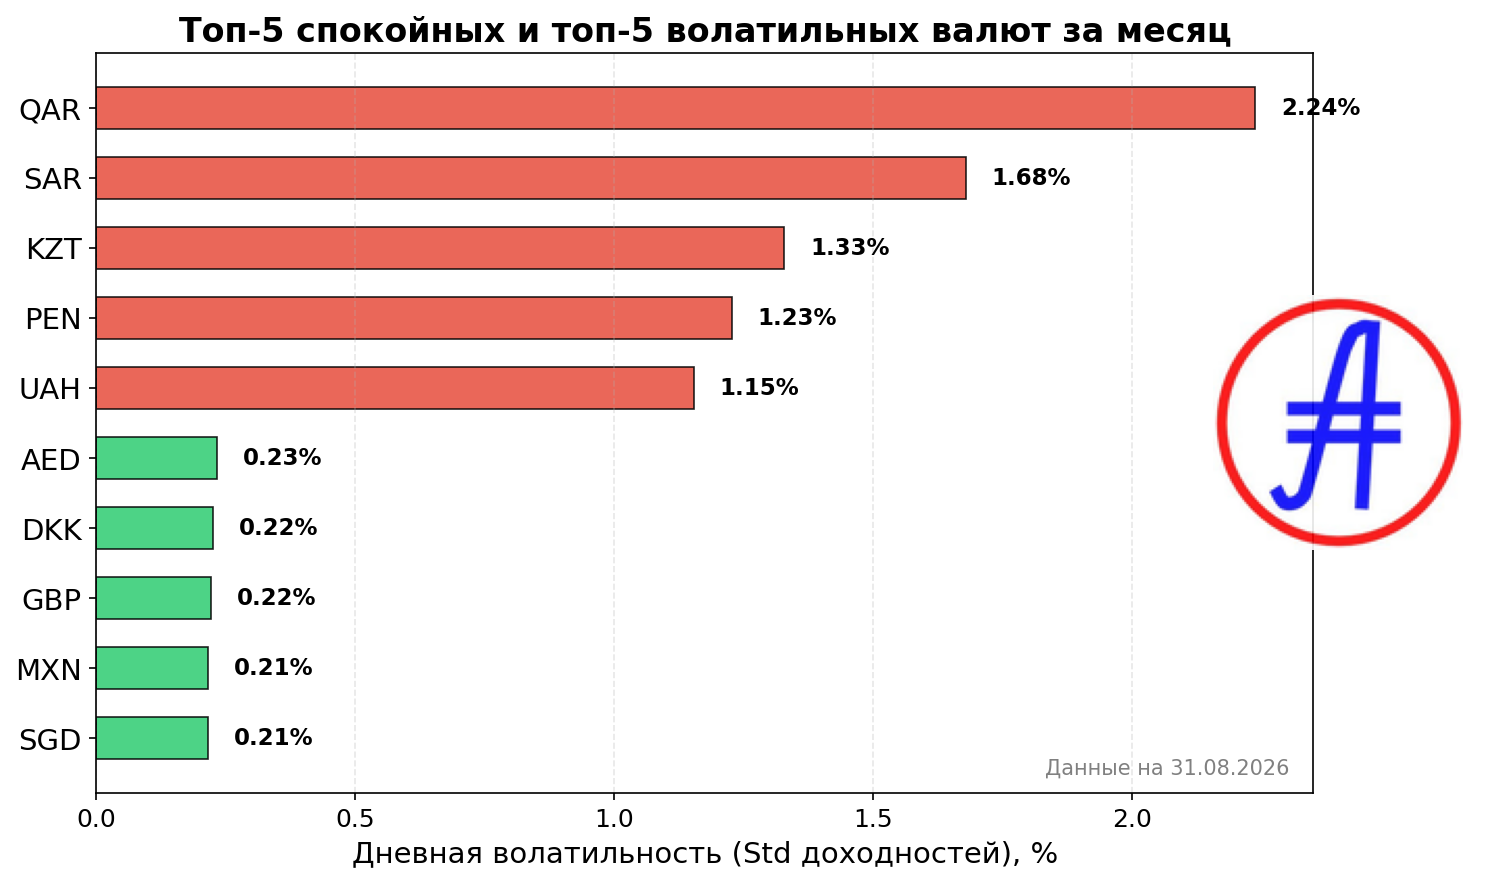
  • Катарский риал (QAR): 2.24%
  • Саудовский риял (SAR): 1.68%
  • Казахстанский тенге (KZT): 1.33%
  • Перуанский новый соль (PEN): 1.23%
  • Украинская гривна (UAH): 1.15%

Анализ сингапурского доллара (SGD) показывает, что валюта остается оплотом стабильности (0.21%). Технологическая интеграция, включая запуск стейблкоинов на блокчейне Solana, укрепляет роль SGD в цифровой экономике. С технической точки зрения актив удерживается выше скользящей средней MA30 (17.26 против 17.18), а RSI на уровне 56.3 подтверждает отсутствие перегрева. Аналогичную стабильность демонстрирует и мексиканское песо (MXN), где структурные сдвиги в промышленности и жесткая монетарная политика успешно поглощают рыночные шоки.

Британский фунт (GBP) в текущем цикле столкнулся с охлаждением оптимизма. Несмотря на техническую поддержку выше MA30, близость цены к критическим уровням и давление со стороны укрепляющегося доллара заставляют инвесторов проявлять осторожность. В то же время датская крона (DKK) продолжает демонстрировать классическое рыночное равновесие. При волатильности 0.22% и нейтральном RSI на отметке 53.0, крона остается предсказуемым инструментом, лишенным спекулятивных искажений.

Дирхам ОАЭ (AED) продолжает балансировать на стыке консервативной привязки к доллару и повышенного интереса крипто-сообщества. Хотя технические показатели указывают на нейтральное состояние (RSI 45.2), высокая степень консолидации актива исключает резкие скачки курса. В противоположность этому, катарский риал (QAR) и саудовский риял (SAR) показывают более высокую волатильность — 2.24% и 1.68% соответственно. Здесь мы наблюдаем фазы технической коррекции, где рынок занят поиском равновесной цены в условиях изменения ликвидности.

Ситуация с казахстанским тенге (KZT) отражает глобальное давление на сырьевые валюты. После периода роста актив перешел в стадию локальной коррекции, опустившись ниже MA30 при волатильности 1.33%. Схожая картина наблюдается и у перуанского соля (PEN), который движется в рамках технической коррекции без ярко выраженных фундаментальных драйверов. В свою очередь, украинская гривна (UAH) остается чувствительной к оперативной макроэкономической повестке, сохраняя нейтральный технический профиль при волатильности чуть выше 1%.

Текущий срез рынка подтверждает, что даже при схожих показателях волатильности, за каждой валютой стоят уникальные драйверы — от технологических инноваций до жесткой привязки к резервным валютам. Важно помнить, что технический анализ в отрыве от макроэкономического контекста дает лишь половинчатую картину, поэтому мониторинг динамики скользящих средних и RSI остается обязательным условием для оценки состояния валютного портфеля.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

27 августа 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

На текущей неделе мы продолжаем анализировать валютный рынок через призму эффективности. Коэффициент Шарпа в нашем проекте — это главный индикатор для понимания того, насколько оправдан риск, который берет на себя инвестор при работе с конкретной валютой. Мы рассчитываем его как отношение средней доходности к волатильности (стандартному отклонению) за период. Простыми словами: сколько процентов «прибыли» вы получаете на каждый процент «тряски» курса. Чем выше значение, тем стабильнее и эффективнее актив.

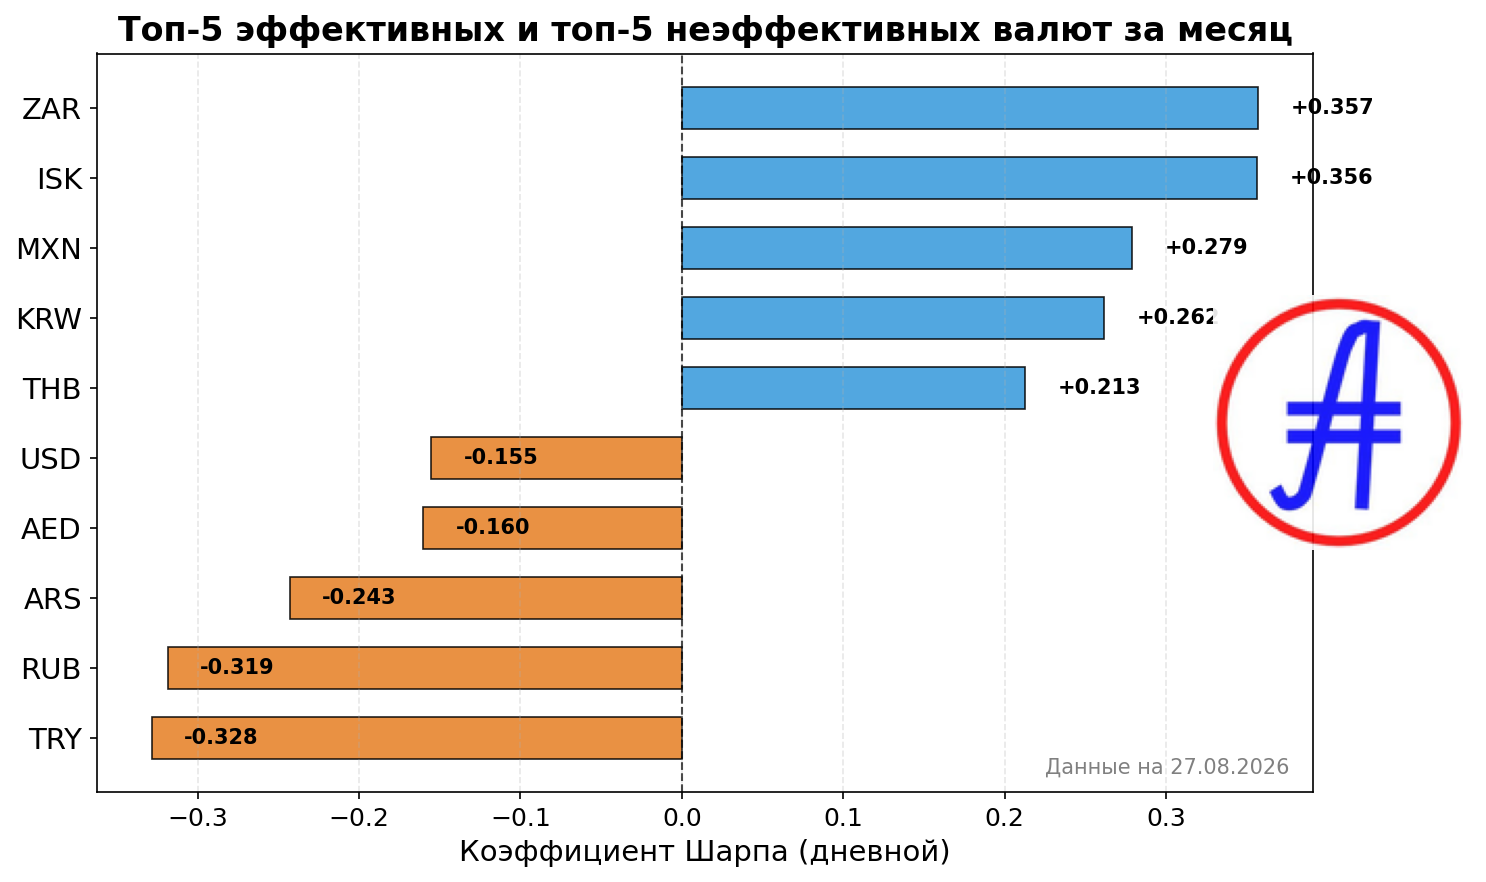
Лидерами рейтинга на этой неделе стали валюты развивающихся рынков. Южноафриканский рэнд (ZAR) возглавляет список с показателем 0.3570. Рэнд демонстрирует отличную устойчивость благодаря отсутствию серьезных потрясений и интересу инвесторов к сильным корпоративным показателям местных компаний. Технически актив выглядит уверенно, удерживаясь выше линии MA30, при крайне низкой волатильности — всего 0.32%. Схожая ситуация наблюдается у исландской кроны (ISK), которая замыкает вторую строчку с коэффициентом 0.3564, несмотря на техническую перекупленность по индикатору RSI.

В пятерку наиболее эффективных активов также вошли мексиканское песо (MXN), южнокорейская вона (KRW) и тайский бат (THB). Мексиканское песо остается «тихой гаванью» благодаря эффекту ближнего аутсорсинга и жесткой монетарной политике, что позволяет валюте удерживать бычий импульс даже на фоне глобальной неопределенности. В то же время, эффективность KRW и THB в текущих условиях выглядит как результат балансировки рыночных ожиданий и регуляторных мер, направленных на сдерживание излишней спекулятивной активности.

Однако есть и обратная сторона медали. В зоне неэффективных валют оказались активы с отрицательным коэффициентом Шарпа. Турецкая лира (TRY) с результатом -0.3283 и российский рубль (RUB) с -0.3185 демонстрируют наибольшие сложности. Для турецкой лиры это закономерный итог обновления исторических минимумов и структурных экономических проблем. Российский рубль, в свою очередь, находится под давлением интересов экспортеров и геополитического фона, что отражается на его средней доходности, которая не покрывает текущие риски колебаний.

Аргентинское песо (ARS), дирхам ОАЭ (AED) и доллар США (USD) также попали в пятерку «отстающих». Интересно отметить, что доллар США с коэффициентом -0.1553 продолжает страдать от неопределенности монетарной политики ведущих мировых ЦБ. В текущей рыночной среде инвесторы часто сталкиваются с тем, что «защитные» свойства доллара временно уступают место волатильности, вызванной локальными макроэкономическими шоками.

Что мы видим в итоге? Рынок остается крайне сегментированным. Пока одни валюты эффективно поглощают информационный шум и удерживают позиции за счет фундаментальных факторов, другие становятся заложниками внешнего давления. Низкая волатильность у многих лидеров рейтинга говорит о том, что участники рынка предпочитают консолидацию резким движениям. Однако приближение многих активов к зонам перекупленности по RSI (как в случае с ISK или KRW) намекает на то, что в ближайшие недели возможна коррекция, которая может изменить расстановку сил в таблице эффективности.

Помните, что отрицательный коэффициент Шарпа — это не приговор, а сигнал к тому, что на текущем отрезке времени валюта приносит больше рисков, чем реальной доходности. Для долгосрочного планирования стоит смотреть не только на сухие цифры коэффициента, но и на то, какие именно фундаментальные триггеры стоят за волатильностью каждого актива.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
25 августа 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для начала разберемся с терминологией: в нашем проекте дневная волатильность определяется как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует амплитуду изменений доходности актива день ото дня. Логика рынка здесь проста: чем ниже процент волатильности, тем стабильнее валюта и предсказуемее ее поведение. И наоборот — высокие значения сигнализируют о повышенном риске и значительных спекулятивных возможностях.

Топ-5 самых спокойных валют:

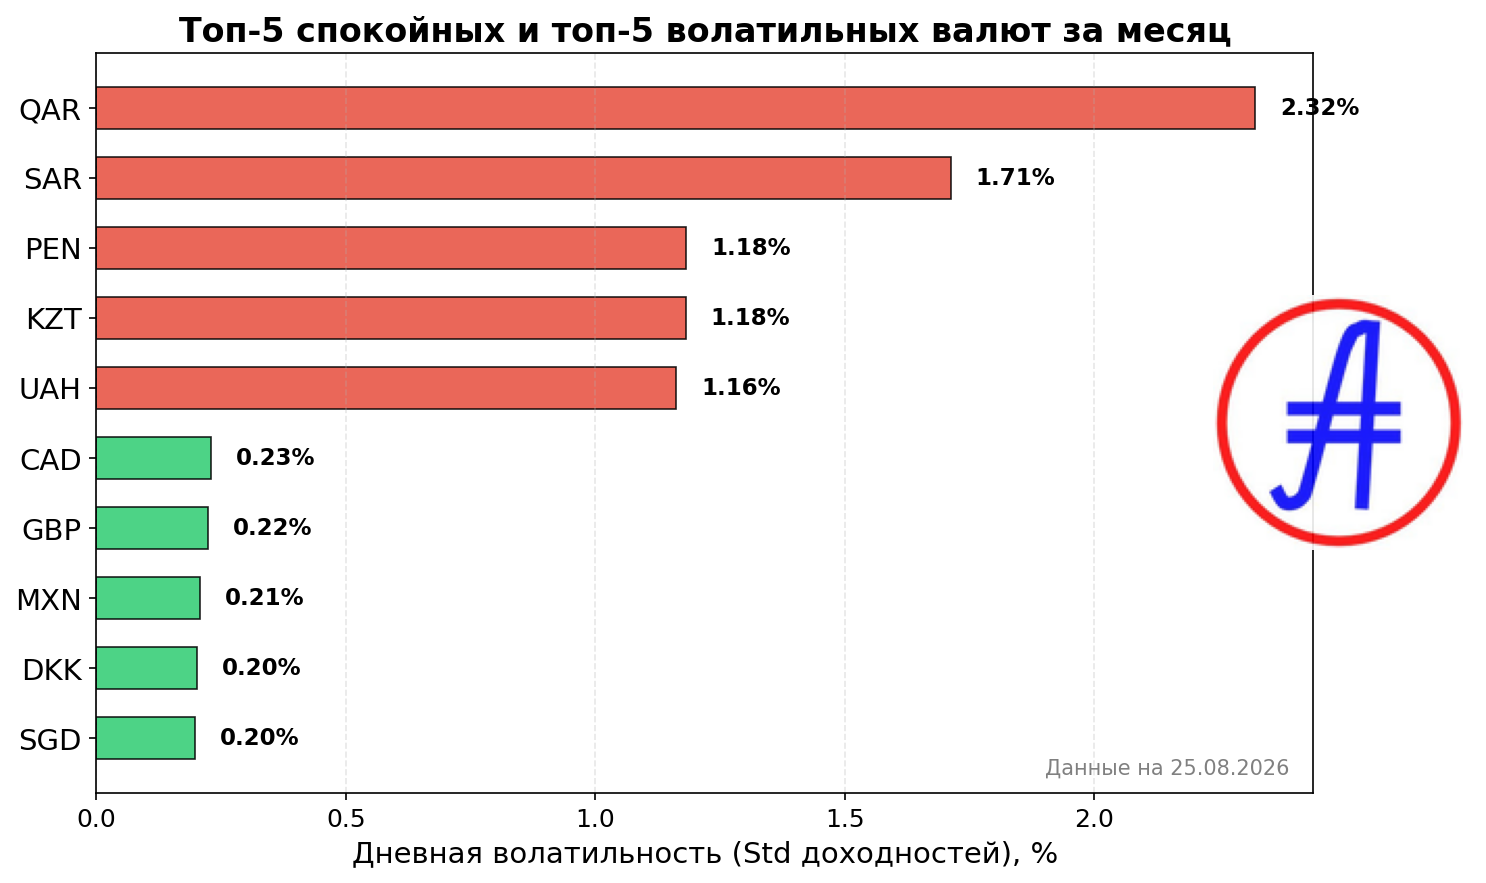
  • Сингапурский доллар (SGD): 0.20%
  • Датская крона (DKK): 0.20%
  • Мексиканское песо (MXN): 0.21%
  • Фунт стерлингов (GBP): 0.22%
  • Канадский доллар (CAD): 0.23%

Топ-5 наиболее волатильных валют:

  • Катарский риал (QAR): 2.32%
  • Саудовский риял (SAR): 1.71%
  • Перуанский новый соль (PEN): 1.18%
  • Казахстанский тенге (KZT): 1.18%
  • Украинская гривна (UAH): 1.16%

Анализируя текущую картину, можно выделить несколько ключевых трендов. Сингапурский доллар (SGD) продолжает укрепляться как технологическое связующее звено, активно интегрируясь в блокчейн-проекты и инфраструктуру Solana. Сочетание стабильности и инноваций поддерживает курс выше скользящей средней MA30, подтверждая бычий тренд при минимальных колебаниях. В свою очередь, датская крона (DKK) демонстрирует признаки технической перекупленности с RSI на уровне 70.2, что требует внимательного наблюдения за объемами торгов, несмотря на отсутствие фундаментальных макроэкономических шоков.

Мексиканское песо (MXN) остается под влиянием «nearshoring» и высоких процентных ставок, что делает его крайне привлекательным, но технически «перегретым» активом. Схожая ситуация наблюдается и у фунта стерлингов (GBP) — он извлекает выгоду из общего ослабления американского доллара, сохраняя уверенный восходящий импульс. Канадский доллар (CAD) сталкивается с дилеммой: сильные показатели экспорта золота и аэрокосмической продукции сталкиваются с ожиданиями рынка о возможном исчерпании потенциала роста.

С другой стороны спектра находятся валюты с высокой волатильностью. Катарский риал (QAR) и саудовский риял (SAR) показывают значительные ценовые движения, которые, по всей видимости, вызваны локальными техническими факторами и спецификой конверсионных операций, а не фундаментальными изменениями в экономиках стран Персидского залива. Технические индикаторы здесь сигнализируют о выходе цен ниже MA30, что отражает текущее давление продавцов.

Перуанский соль (PEN) остается в зависимости от глобальных цен на металлы, демонстрируя коррекционное движение в рамках широкого диапазона. В свою очередь, казахстанский тенге (KZT) находится в поиске нового равновесия, балансируя между ценами на нефть и динамикой валют стран СНГ. Наконец, украинская гривна (UAH) продолжает испытывать давление фундаментальных макроэкономических диспропорций, при этом RSI в районе 35 указывает на близость к зоне перепроданности, что может привести к временному заметлению девальвационных процессов.

Каждая из этих валют требует индивидуального подхода. Текущая рыночная ситуация подчеркивает важность отслеживания не только макроэкономического контекста, но и технических уровней, так как именно они зачастую определяют краткосрочную реакцию на поступающие новости.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

23 августа 2026

Еженедельный обзор защищённости валют: лидеры и аутсайдеры по коэффициенту Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом проекте выступает ключевым индикатором качества доходности. В отличие от стандартного коэффициента Шарпа, который учитывает всю волатильность актива, Сортино фокусируется исключительно на «негативном риске» — стандартном отклонении только убыточных периодов. Проще говоря, этот показатель отвечает на вопрос: сколько единиц доходности получает инвестор на каждую единицу риска реального падения? Высокий коэффициент Сортино сигнализирует о том, что валюта эффективно защищает капитал, обеспечивая рост при минимальных просадках, тогда как отрицательные значения указывают на то, что доходность не способна компенсировать принимаемый риск.

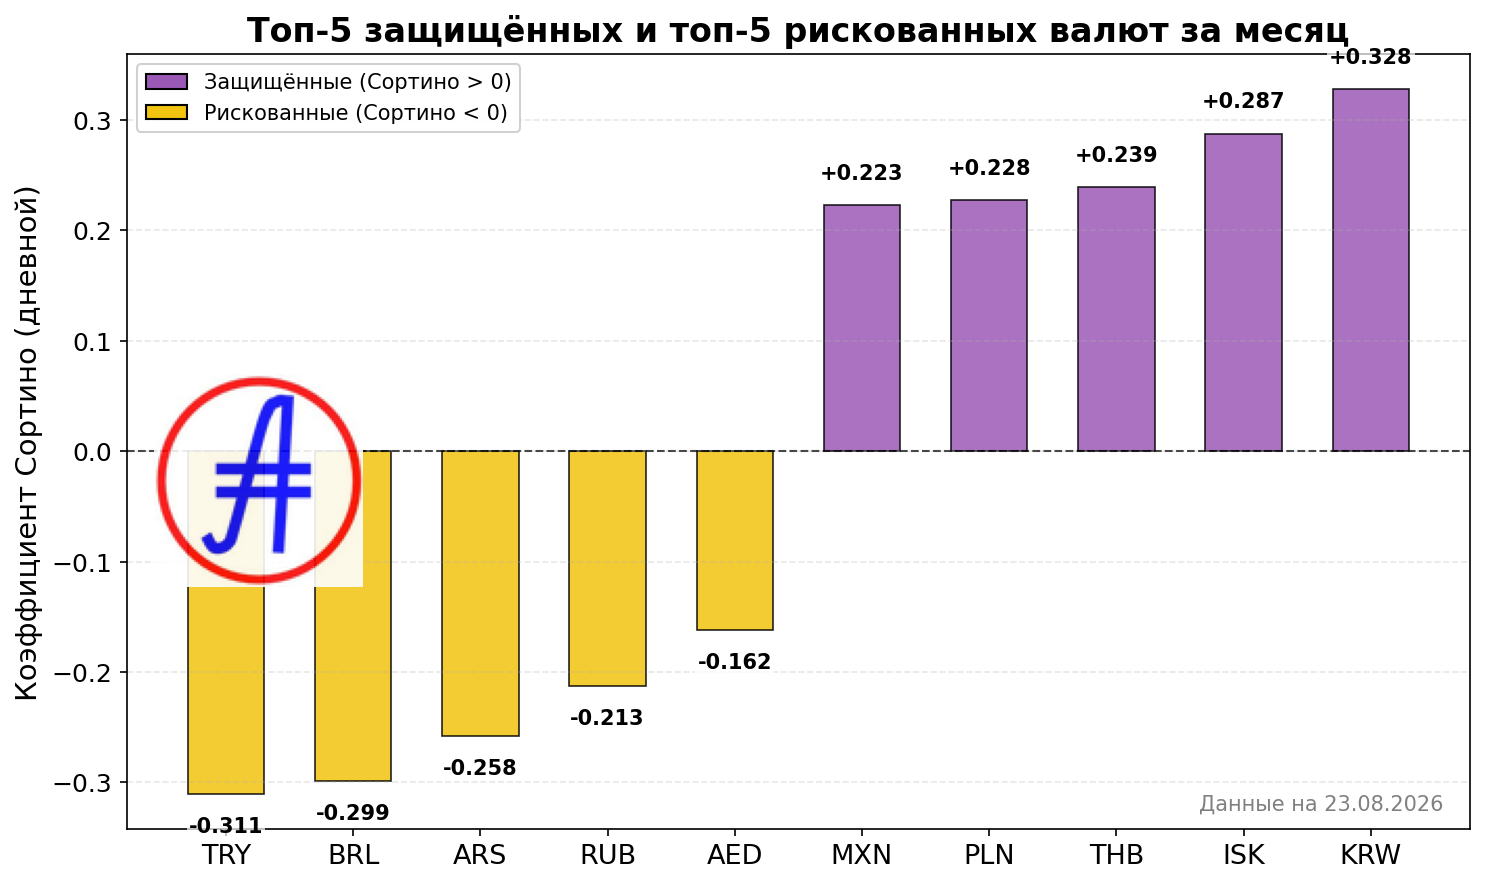
В текущем рейтинге лидирующую позицию занимает южнокорейская вона (KRW) с показателем 0.3280. Несмотря на макроэкономические вызовы и недавнее достижение многолетних минимумов, вона демонстрирует удивительную устойчивость к негативным рыночным шокам. Схожая картина наблюдается у исландской кроны (ISK, 0.2874) и тайского бата (THB, 0.2392). Интересно, что Исландия демонстрирует рост, оторванный от фундаментальных новостных триггеров, опираясь преимущественно на технические факторы и активность в криптоиндустрии. Тайский бат, напротив, остается под прицелом регулятора: Банк Таиланда активно ограничивает спекулятивную волатильность, что делает актив более предсказуемым для участников рынка.

Замыкают пятерку «защищенных» польский злотый (PLN, 0.2276) и мексиканское песо (MXN, 0.2227). В случае с MXN мы видим классический пример фундаментальной силы: бум ниаршоринга и высокие процентные ставки продолжают привлекать капитал, несмотря на то, что технические индикаторы вроде RSI (72.3) намекают на локальную перекупленность и необходимость коррекции.

На другом полюсе списка находятся валюты, демонстрирующие отрицательную эффективность по Сортино. Турецкая лира (TRY, -0.3108) остается в аутсайдерах на фоне системного кризиса и перманентного ослабления курса, пробивающего психологически важные отметки. Бразильский реал (BRL, -0.2992) страдает от дисбаланса между высокими ценами на сырье и внутренними операционными издержками бизнеса, что подтверждается отчетами ритейлеров. Аргентинское песо (ARS, -0.2582) и российский рубль (RUB, -0.2128) продолжают испытывать давление: в первом случае из-за накопившихся за десятилетия структурных проблем, во втором — из-за высокой чувствительности к геополитическим изменениям и жестких ограничений на движение капитала.

Технический анализ текущей недели подчеркивает важность дивергенции между фундаментальным фоном и «техникой». Например, южнокорейская вона, будучи лидером рейтинга, находится в зоне перекупленности (RSI 68.9), что требует от инвесторов осторожности, несмотря на высокую защищенность актива. Аналогичная ситуация наблюдается по мексиканскому песо. С другой стороны, такие валюты, как дирхам ОАЭ (AED, -0.1625), показывают низкую волатильность, что свидетельствует о состоянии затяжной стагнации или поиска рынком новых направлений развития.

Важно понимать, что отрицательный Сортино — это не приговор, а сигнал к тому, что на текущем временном отрезке инвестиция в данный актив сопряжена с рисками, которые не перекрываются его доходностью. Мы наблюдаем, как рынки развивающихся стран активно интегрируют цифровые активы в качестве способов хеджирования, что может изменить структуру рисков в ближайшие месяцы. Для валют с выраженным нисходящим трендом, таких как турецкая лира, ключевым фактором остается не поиск точки входа, а мониторинг системных мер регуляторов, направленных на остановку обесценивания.

Текущая рыночная картина демонстрирует, что в условиях глобальной экономической неопределенности лидерство захватывают те активы, чьи центральные банки либо придерживаются предсказуемой политики, либо имеют фундаментальную поддержку в виде экспортных мощностей. Для инвестора выбор между «защищенными» и «рискованными» валютами — это прежде всего выбор между стабильностью денежных потоков и высокой чувствительностью к внешним геополитическим шокам.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
19 августа 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом подходе остается ключевым индикатором качества валюты. В отличие от стандартного коэффициента Шарпа, Сортино фокусируется исключительно на «негативной» волатильности, учитывая только убыточные периоды. Это делает его идеальным инструментом для оценки защищенности актива: мы понимаем, сколько единиц доходности приносит валюта на каждую единицу риска потерь. Высокий показатель говорит о надежности и эффективности, тогда как отрицательные значения сигнализируют о том, что актив либо генерирует убытки, либо риск падения существенно перевешивает потенциальную выгоду.

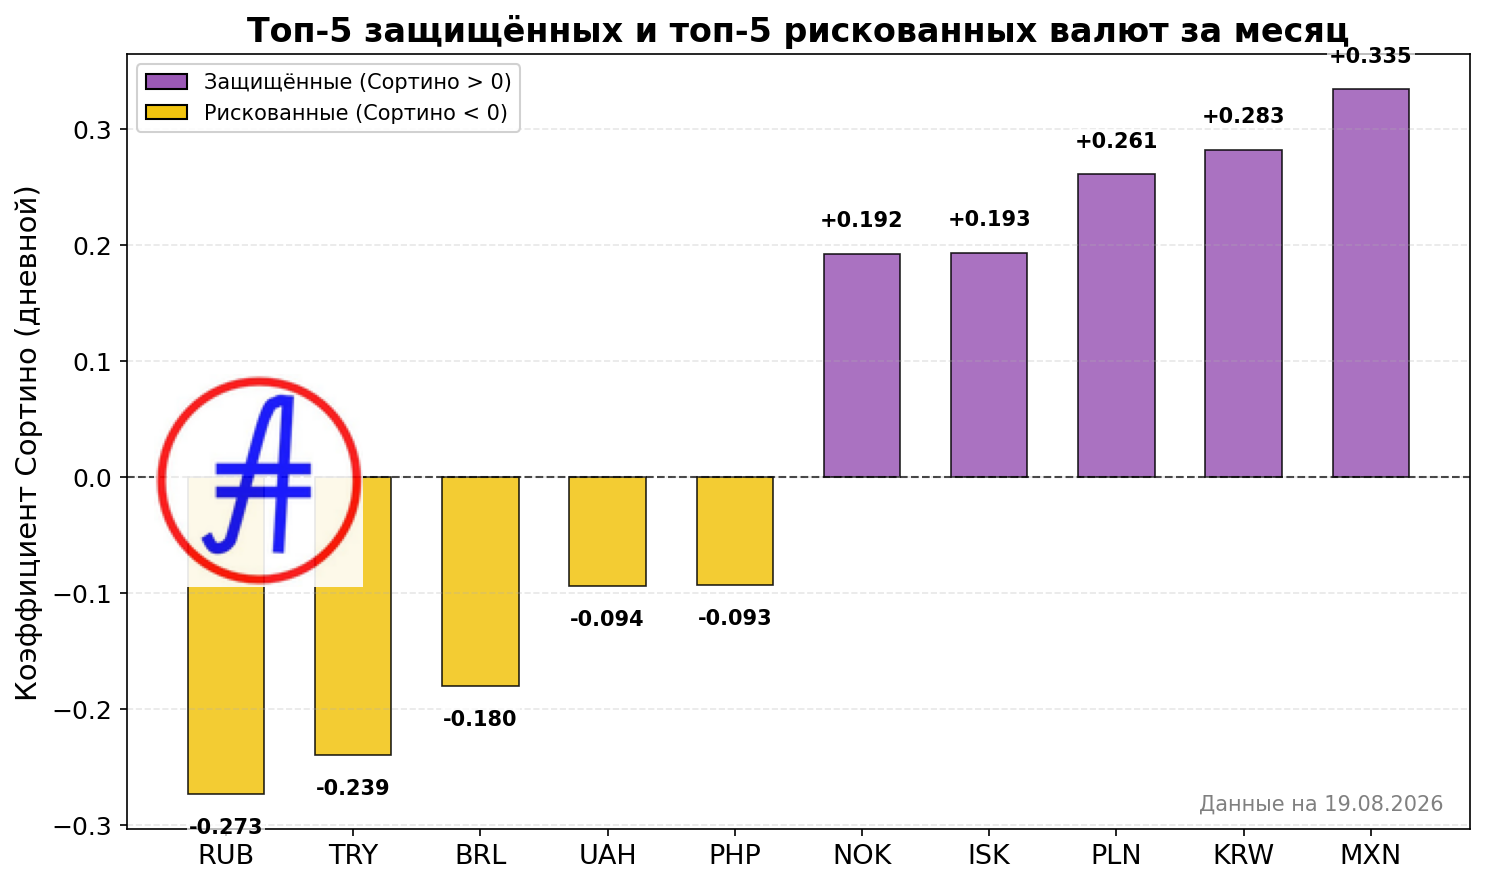
На текущей неделе лидерство удерживают валюты с устойчивыми фундаментальными драйверами. Мексиканское песо (MXN) с коэффициентом 0.3347 возглавляет рейтинг, что подкреплено притоком капитала через ниашоринг и сильными корпоративными отчетами в стране. Однако техническая картина предупреждает: RSI на отметке 90 сигнализирует о критической перекупленности, что при низкой исторической волатильности создает риск резкой коррекции. Следом идут Южнокорейская вона (0.2827) и Польский злотый (0.2612). Корейская валюта находится в зоне турбулентности между технологическим прогрессом и системным обесцениванием, в то время как злотый сохраняет завидную стабильность на фоне отсутствия ярких макроэкономических триггеров.

В верхней части рейтинга также закрепились Исландская (0.1935) и Норвежская кроны (0.1925). Для обеих валют текущая динамика носит скорее технический характер, где важную роль играет интерес со стороны криптосообщества и спекулятивных площадок. Несмотря на отсутствие фундаментальных новостных шоков, обе валюты демонстрируют уверенное удержание позиций выше скользящих средних, что подтверждает их текущий статус «защищенных» инструментов.

На противоположном полюсе — валюты с отрицательным коэффициентом Сортино, что прямо указывает на их уязвимость. Российский рубль (-0.2731) и Турецкая лира (-0.2393) замыкают список наиболее рискованных инструментов. Для рубля текущая ситуация осложнена давлением на финансовую инфраструктуру и жесткими мерами регулятора, что отражается в экстремальной технической перепроданности. Аналогичная картина наблюдается по бразильскому реалу (-0.1799), где фундаментальные факторы экспорта проигрывают борьбу с корпоративными издержками и рыночным скепсисом.

Украинская гривна (-0.0939) и Филиппинское песо (-0.0927) также демонстрируют слабость. В случае с гривной доминирует нисходящий тренд, подогреваемый регуляторными решениями, а песо остается в состоянии поиска равновесия. Важно понимать, что отрицательное значение коэффициента — это сигнал к повышенной осторожности. Это не просто «плохой» актив, а актив, риск падения которого в данный момент систематически превышает его доходность, что делает его менее привлекательным для консервативного портфельного управления.

Текущий рынок валют развивающихся стран находится в фазе «расслоения». С одной стороны, мы видим активы, которые выигрывают за счет структурных реформ и притока капитала (MXN, PLN), с другой — валюты, которые пытаются адаптироваться к жестким санкционным или инфляционным условиям. Разница в коэффициентах Сортино наглядно показывает, где инвесторы получают компенсацию за принимаемый риск, а где они лишь фиксируют убытки от волатильности.

В ближайшую неделю внимание стоит сфокусировать на «перегретых» активах, находящихся в топе нашего рейтинга. Технический перегрев (высокий RSI) при низких показателях волатильности часто является предвестником локального разворота. Рынки, где фундаментальные показатели пока не догоняют технические графики, могут стать основными точками турбулентности. Следите за обновлениями, чтобы вовремя заметить изменение рыночного контекста и переоценку рисков для каждой из рассматриваемых валют.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
11 августа 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

В нашем проекте мы используем коэффициент Шарпа как главный индикатор эффективности валютных активов. Он позволяет ответить на самый важный для инвестора вопрос: оправдан ли риск, который вы берете на себя, удерживая ту или иную валюту? Формула проста — это отношение средней доходности к волатильности (стандартному отклонению). Если Шарп высокий — валюта показывает эффективный рост при контролируемом риске. Отрицательный показатель — сигнал того, что доходность не компенсирует колебания курса, и актив становится убыточным.

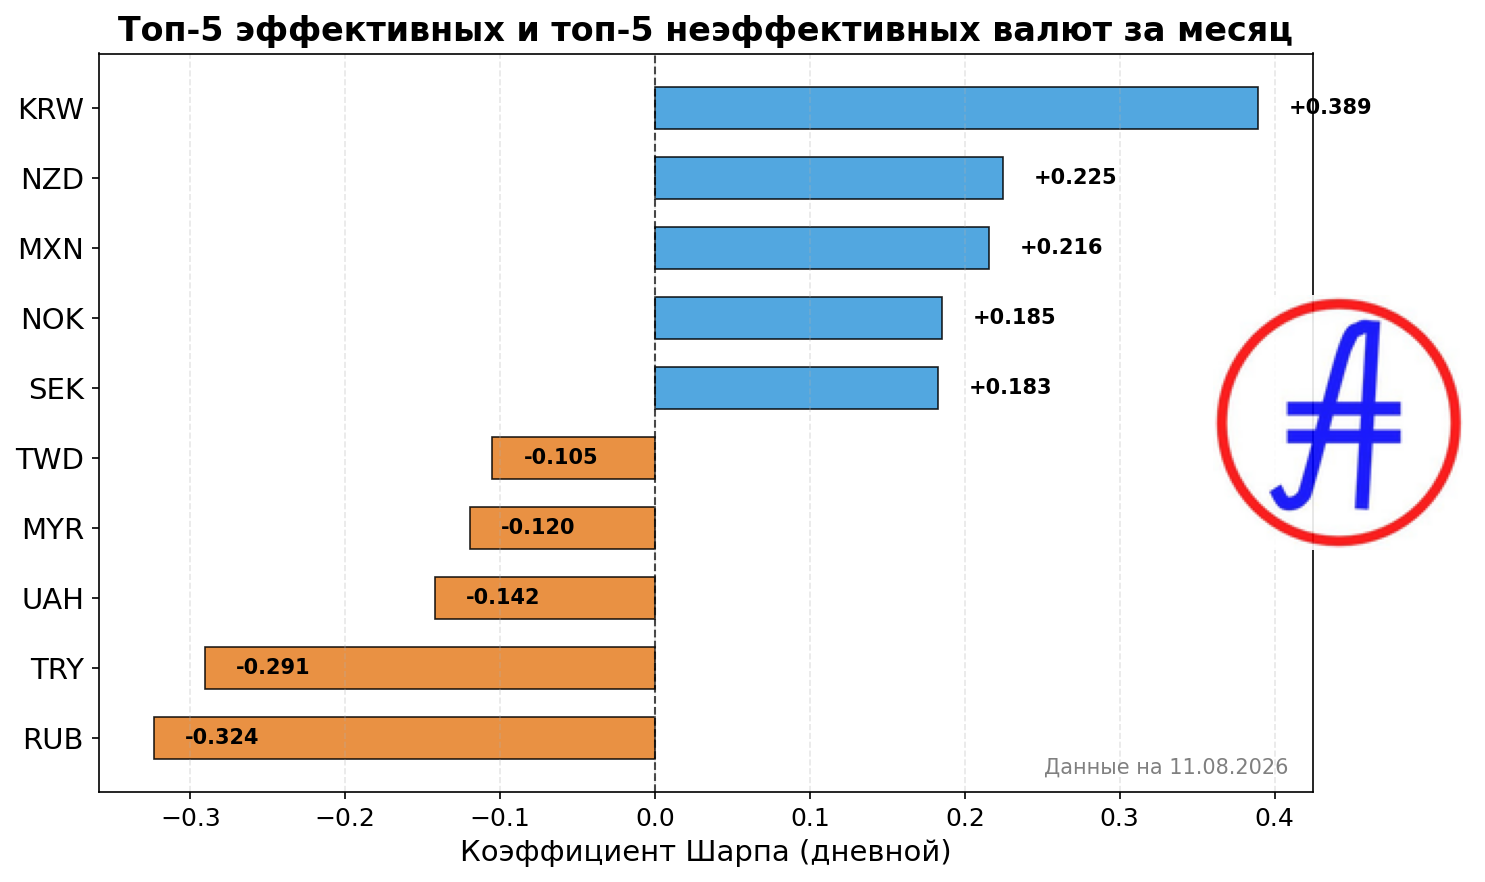
На текущей неделе лидерство по эффективности уверенно удерживает южнокорейская вона (KRW) с показателем 0.3893. Ситуация вокруг воны уникальна: несмотря на недавние исторические минимумы, валюта демонстрирует мощный импульс к восстановлению. Это классический пример поляризации рынка, где спекулятивное восстановление сталкивается с жесткими мерами регулятора и активностью в криптосекторе. Технически актив находится в зоне перекупленности (RSI 68.5), что требует от участников рынка повышенной осторожности.

В первой пятерке «эффективных» также закрепились новозеландский доллар (NZD) — 0.2247 и мексиканское песо (MXN) — 0.2156. «Киви» продолжает расти на фоне агрессивной монетарной политики регулятора, однако близость RSI к уровню 69.1 и общая сила доллара США сдерживают дальнейший оптимизм. Мексиканское песо, в свою очередь, демонстрирует признаки локальной перегретости (RSI 72.4), при этом оставаясь чувствительным к внешнеторговым соглашениям и разнице процентных ставок.

На другом полюсе списка — аутсайдеры. Российский рубль (RUB) с показателем -0.3236 и турецкая лира (TRY) с -0.2908 замыкают антирейтинг. В случае с рублем мы видим глубокую перепроданность (RSI 19.8) и устойчивый нисходящий тренд. Для лиры определяющим фактором остается поиск равновесной цены в условиях финтех-инноваций и низкой ликвидности. Также в списке неэффективных оказались украинская гривна, малайзийский ринггит и новый тайваньский доллар. Все они демонстрируют отрицательный Шарп, что свидетельствует о системном давлении на эти активы.

Особое внимание стоит обратить на норвежскую крону (NOK), которая заняла четвертое место с показателем 0.1853. В отличие от волатильных лидеров, крона показывает завидное равновесие. Технический индикатор RSI на уровне 48.7 подтверждает отсутствие экстремальных состояний. Это редкий случай, когда фундаментальные ожидания институциональных игроков совпадают с технической стабильностью, делая NOK примером сбалансированного поведения на рынке.

Рынок продолжает находиться в состоянии борьбы между макроэкономическими факторами и техническими сигналами. Мы наблюдаем дивергенцию: в то время как одни валюты пытаются преодолеть техническую перекупленность, другие, как рубль или лира, зажаты в тисках системного нисходящего тренда. Для инвестора это означает необходимость тщательного анализа не только доходности, но и того «ценника» риска, который скрыт за каждой сделкой. Помните, что высокий коэффициент Шарпа — это не гарантия будущей прибыли, а показатель того, насколько эффективно валюта работала в прошедшем периоде.

Мы продолжаем следить за тем, как действия центральных банков, геополитика и цифровизация финансов меняют ландшафт доходности валютных пар. Анализируя коэффициент Шарпа еженедельно, вы получаете возможность видеть «чистую» эффективность активов, очищенную от рыночного шума.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
07 августа 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для каждого инвестора или трейдера важно понимать, с чем он имеет дело: со стабильным инструментом для сбережения или с волатильным активом, способным как приумножить капитал, так и быстро «съесть» его часть. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует, насколько сильно колеблется курс изо дня в день. Чем ниже значение, тем предсказуемее поведение валюты; чем оно выше — тем выше спекулятивный риск.

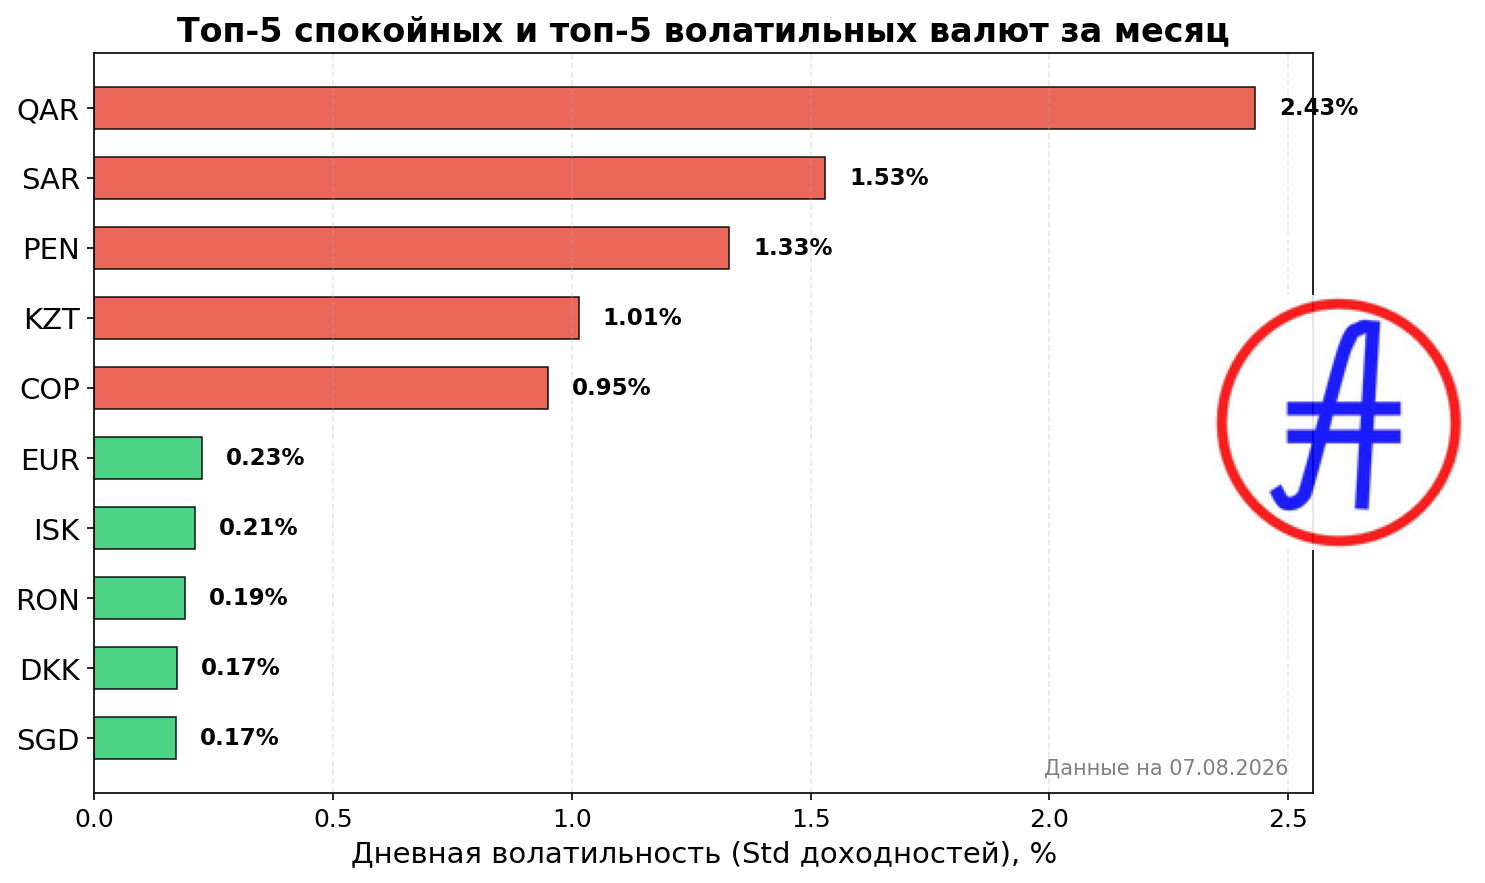
На текущей неделе лидеры нашего рейтинга разделились на два полюса. В «тихой гавани» мы видим Сингапурский доллар (SGD) и Датскую крону (DKK) с показателем 0,17%. За ними следуют Румынский лей (0,19%), Исландская крона (0,21%) и Евро (0,23%). На противоположном конце спектра расположились высокорисковые активы: Катарский риал (2,43%), Саудовский риял (1,53%), Перуанский соль (1,33%), Казахстанский тенге (1,01%) и Колумбийское песо (0,95%).

Стабильность Сингапурского доллара (0,17%) сегодня подкреплена фундаментально. Интеграция SGD в блокчейн-экосистемы, включая запуск стейблкоинов на Solana, превращает его в технологичный инструмент для международных расчетов. Технически актив выглядит уверенно, удерживаясь выше скользящей средней MA30, а умеренное значение RSI (58,9) говорит об отсутствии перегрева. Это идеальный пример валюты, где технологический прогресс конвертируется в надежность.

В то же время датская крона (0,17%) остается в зоне пристального внимания из-за жесткой привязки к евро. Хотя технические индикаторы сигнализируют о близости к уровню перекупленности (RSI 67,7), низкая волатильность подчеркивает, что рынок не видит поводов для паники. Здесь доминирует монетарная дисциплина центробанка, сглаживающая любой информационный шум, включая геополитические вопросы Арктического региона.

Ситуация с волатильными активами выглядит иначе. Например, Катарский риал (2,43%) демонстрирует специфическую динамику: его волатильность носит административный характер, связанный с фиксацией курсов региональными регуляторами. В отсутствие свежих экономических триггеров, текущие движения — это результат технической коррекции. Похожая картина наблюдается и у Саудовского рияла (1,53%), где медвежий тренд подтверждается положением ниже линии MA30, при этом рынок остается достаточно спокойным, несмотря на нисходящее давление.

Интерес вызывает и Казахстанский тенге (1,01%). Технические показатели (RSI 32,1) намекают на приближение к зоне перепроданности, что отражает давление на национальную валюту. Инвесторы внимательно наблюдают за действиями Нацбанка, пытаясь найти равновесную точку в диапазоне 465–470 единиц за доллар. Здесь волатильность — это не только рыночный фактор, но и отражение постоянного поиска баланса между внутренними макроэкономическими ожиданиями и внешними шоками.

Колумбийское песо (0,95%) выделяется на общем фоне развивающихся стран своей устойчивостью. Сильные финансовые показатели корпоративного сектора поддерживают спрос на валюту, а техническая картина (курс выше MA30 при RSI 53,6) свидетельствует о здоровом сбалансированном рынке. Это редкий случай, когда «высокая» в абсолютных цифрах волатильность соседствует с позитивным инвестиционным климатом.

Подводя итог, стоит отметить, что волатильность — это не всегда плохо. Для спекулянта это возможность, для консервативного инвестора — повод для хеджирования. Текущий срез рынка показывает, что большинство «спокойных» валют опираются на технологические решения или жесткое банковское регулирование, тогда как волатильные активы живут в ритме сырьевых цен и локальных регуляторных изменений.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

03 августа 2026

Еженедельный обзор защищённости валют: рейтинг коэффициента Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом подходе выступает ключевым индикатором качества доходности. В отличие от стандартного коэффициента Шарпа, Сортино фокусируется исключительно на «плохой» волатильности — стандартном отклонении только отрицательных доходностей. Проще говоря, этот показатель отвечает на вопрос: насколько эффективно валюта компенсирует инвестору риск понести убытки. Чем выше значение коэффициента, тем более «защищенным» выглядит актив, обеспечивая лучшую отдачу на единицу риска падения.

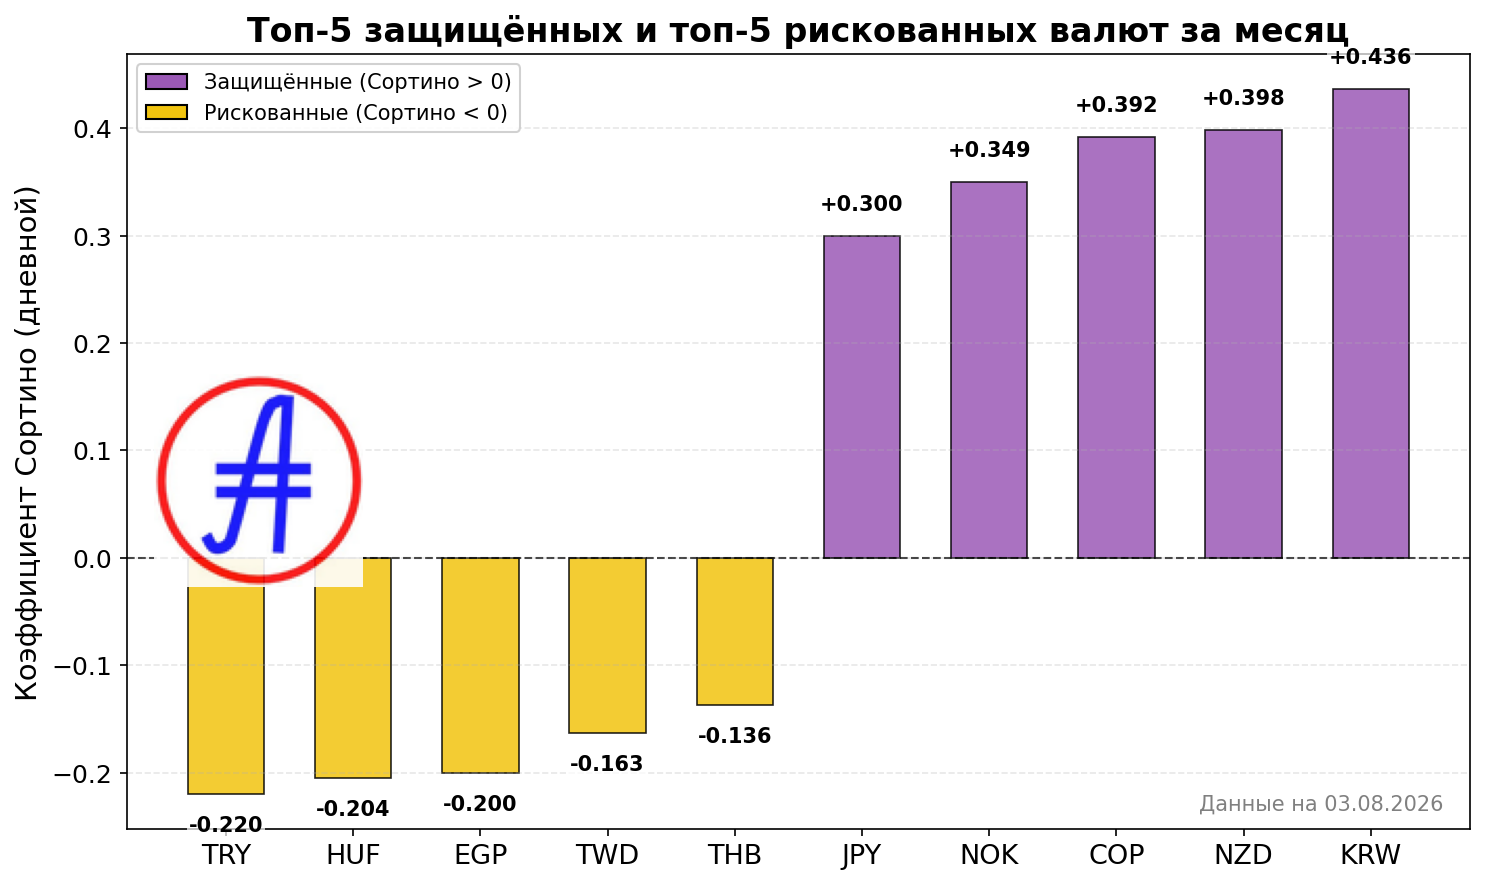
На этой неделе в топ-5 самых защищенных валют вошли: южнокорейская вона (KRW, 0.4361), новозеландский доллар (NZD, 0.3981), колумбийское песо (COP, 0.3918), норвежская крона (NOK, 0.3494) и японская иена (JPY, 0.2997). С другой стороны, спектр рискованных активов возглавили турецкая лира (TRY, -0.2197), венгерский форинт (HUF, -0.2045), египетский фунт (EGP, -0.1997), новый тайваньский доллар (TWD, -0.1630) и тайский бат (THB, -0.1364).

Анализ лидеров рейтинга показывает, что даже при высоком Сортино валюты сталкиваются с серьезными вызовами. Например, южнокорейская вона (KRW) демонстрирует противоречивую динамику: с одной стороны, рынок обеспокоен 17-летними минимумами и активностью регулятора, с другой — либерализация финансового сектора и интеграция блокчейн-решений привлекают институциональных игроков. Технический перегрев (RSI 81.2) в сочетании с фундаментальным негативом создает ситуацию высокой неопределенности, где спекулятивный импульс вступает в конфликт с макроэкономической реальностью.

Новозеландский доллар (NZD) удерживает позиции благодаря монетарной политике, хотя давление со стороны сильного американского доллара ограничивает потенциал роста. Технически «киви» находится в зоне здорового бычьего рынка, что делает его одним из наиболее сбалансированных активов в текущем списке. В свою очередь, колумбийское песо (COP) стало главным сюрпризом года. Сильные корпоративные отчеты крупнейших национальных компаний обеспечили валюте лидерство по темпам роста, но экстремальный RSI на отметке 82.7 предупреждает: рынок близок к эйфории, и риск коррекции при фиксации прибыли возрастает с каждым днем.

Норвежская крона (NOK) продолжает следовать за энергетическим рынком. Несмотря на то что аналитики банков включают её в число фаворитов, геополитическая неопределенность и ограничения цен на нефть сдерживают избыточный оптимизм. Технически крона демонстрирует устойчивость при низкой волатильности, что является признаком качественного рыночного спроса. Японская иена (JPY), напротив, стала заложником внешних регуляторных интервенций. Прямое вмешательство Минфина США в торги для поддержки иены превращает валюту из фундаментального актива в инструмент прямого административного управления, что делает текущую динамику труднопрогнозируемой вне контекста политических решений.

Аутсайдеры рейтинга, такие как турецкая лира (TRY) и египетский фунт (EGP), демонстрируют негативные значения коэффициента Сортино, что прямо указывает на неспособность текущей доходности покрыть риски падения. В лире мы видим классическую ловушку: при глубокой перепроданности (RSI 25.8) нет фундаментальных драйверов для разворота, а нисходящий тренд остается доминирующим. Аналогичная картина наблюдается в Египте, где структурные макроэкономические дисбалансы продолжают давить на курс, несмотря на попытки стабилизации.

Рынок тайваньского доллара (TWD) и тайского бата (THB) отражает осторожность инвесторов. В первом случае успехи технологического сектора перекрываются опасениями по поводу региональной геополитики, что приводит к консолидации без четкого тренда. Тайский бат, несмотря на регуляторные усилия Банка Таиланда, остается в заложниках у глобальных настроений, при этом технически сохраняя признаки умеренного бычьего уклона за счет нахождения выше скользящей средней MA30.

Текущий рейтинг подчеркивает, что высокий коэффициент Сортино — это не гарантия безоблачного будущего, а лишь метрика эффективности управления рисками на отчетном периоде. Инвесторам стоит внимательно следить за тем, как техническая перекупленность лидеров списка будет отрабатываться на фоне фундаментальных макроэкономических изменений в ближайшие недели.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
30 июля 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Приветствую всех подписчиков нашего финансового блога. Рыночная турбулентность — это не просто слово из заголовков новостей, а реальная цифра, которую мы измеряем через коэффициент Шарпа. В нашем проекте этот показатель остается ключевым компасом: мы оцениваем отношение доходности валюты к её волатильности. Проще говоря, мы ищем те активы, которые приносят прибыль с минимальным «нервным напряжением». Высокий коэффициент Шарпа означает, что валюта показывает высокую эффективность, в то время как отрицательные значения — сигнал того, что доходность не покрывает даже базовые риски колебаний курса.

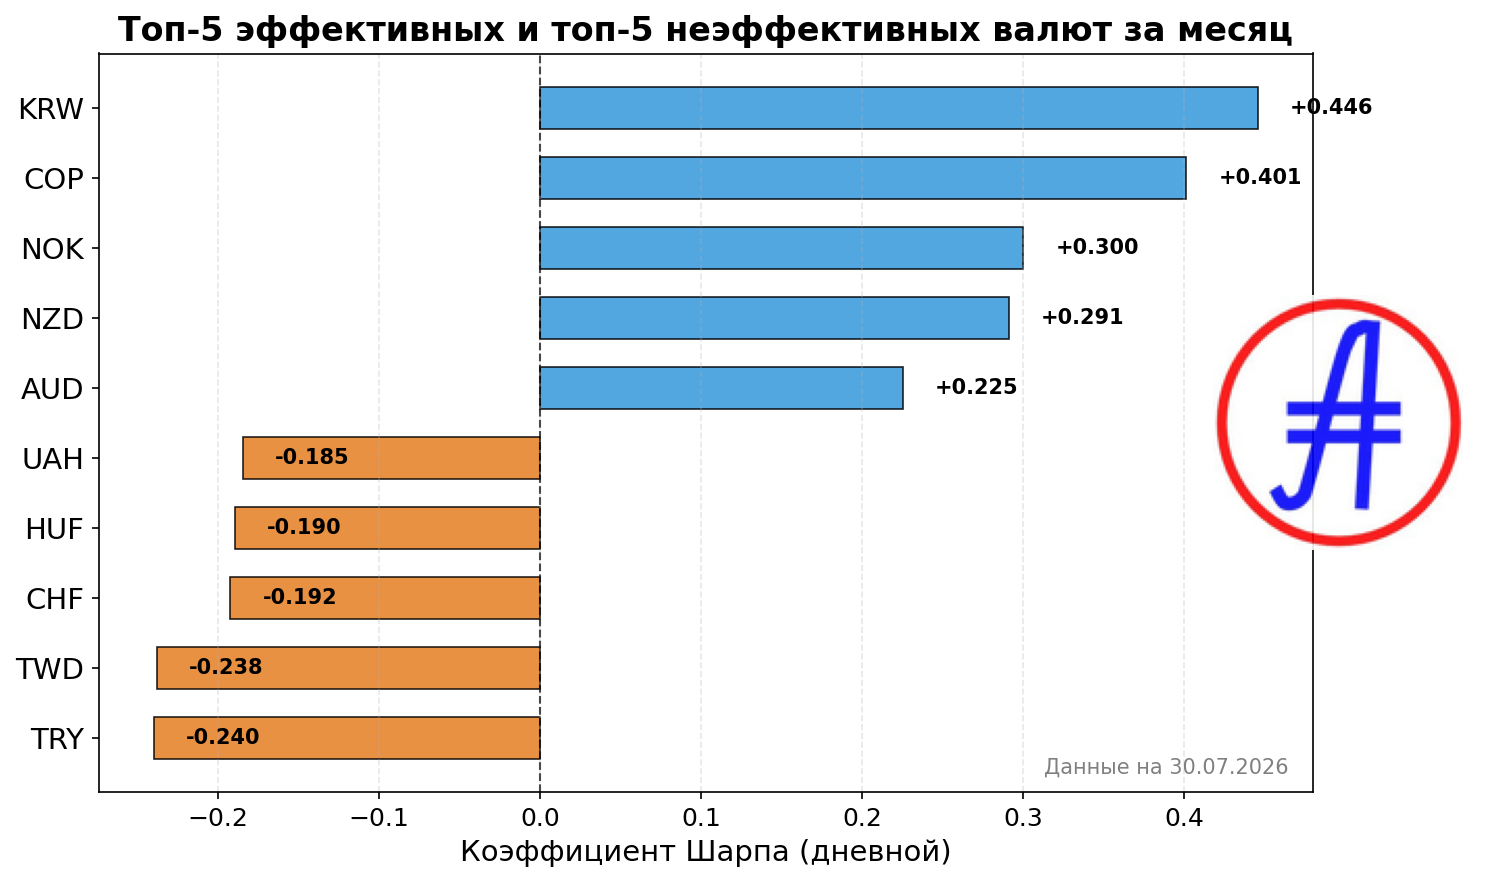
На этой неделе в топ лидеров прорвалась южнокорейская вона (KRW) с показателем 0.4458. Валютный рынок Кореи переживает период трансформации: с одной стороны, страна борется с серьезными структурными проблемами и защищает вону от падения к 17-летним минимумам, с другой — активно либерализует доступ для иностранцев. Парадоксально, но именно эта «зона турбулентности» и техническая перекупленность создают необычный профиль доходности. Вслед за ней расположилось колумбийское песо (COP) с результатом 0.4014. Колумбия — яркий пример того, как операционная эффективность национальных гигантов, таких как Tecnoglass, может транслироваться в силу валюты даже на фоне глобальных рыночных перемен.

Норвежская крона (NOK), занимающая третью строчку (0.3001), остается заложником энергетического рынка. Геополитические заголовки вокруг ситуации на Ближнем Востоке действуют на неё как катализатор. Несмотря на статус «валюты военного времени», структурная устойчивость норвежской экономики позволяет кроне удерживать позиции. Замыкают пятерку самых эффективных новозеландский доллар (NZD) и австралийский доллар (AUD) с показателями 0.2911 и 0.2253 соответственно. Для «киви» основным драйвером стало решение местного регулятора по ставкам, в то время как «австралиец» демонстрирует стойкость перед лицом глобального спроса на защитные активы, несмотря на техническую перегретость по RSI.

На другой стороне рейтинга мы наблюдаем явный дискомфорт. Турецкая лира (TRY) с коэффициентом -0.2399 возглавляет список неэффективных инструментов. Системный конфликт между попытками регулятора стабилизировать экономику и поиском инновационных путей хеджирования через стейблкоины пока не дает нужного рыночного результата. Тайваньский доллар (TWD) и швейцарский франк (CHF) оказались в «красной зоне» с показателями -0.2380 и -0.1924. Для Тайваня это результат борьбы между мощью ИИ-сектора и геополитическими рисками в проливе, а для франка — следствие дивергенции процентных ставок, где «тихая гавань» проигрывает схватку с долларовой доходностью.

Венгерский форинт (HUF) и украинская гривна (UAH) замыкают наш анти-рейтинг. В Венгрии рынок пока лишь «приценивается» к политическим изменениям и перспективам разблокировки европейских траншей, а гривна остается под давлением жесткой монетарной политики НБУ и перманентных макроэкономических рисков. Техническая картина по обеим валютам подтверждает: инвесторы пока не видят достаточных фундаментальных оснований для агрессивной смены нисходящего тренда.

Анализируя текущие цифры, важно помнить: коэффициент Шарпа — это историческая справка, а не прогноз. Он лишь подсвечивает, как валюта «вела себя» в последнее время по отношению к принятому на себя риску. Лидеры могут быстро стать аутсайдерами при смене риторики центральных банков, а валюты с отрицательным Шарпом могут обрести второе дыхание при улучшении геополитического фона. Изучайте данные, следите за волатильностью и всегда учитывайте контекст, который стоит за сухими цифрами технических индикаторов.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
29 июля 2026

Рейтинг валют: Колумбийское песо на пике, а гривна под давлением регулятора

Рейтинг доходности валют

Средняя дневная доходность — ключевой индикатор здоровья валюты в нашем проекте. Мы рассчитываем среднее арифметическое ежедневных изменений абсолютного курса, чтобы понять, какой актив приносил прибыль, а какой — убытки. Чем выше показатель, тем увереннее валюта укреплялась в течение отчетного периода. Отрицательные значения, напротив, сигнализируют о преобладании продавцов и снижении покупательной способности актива.

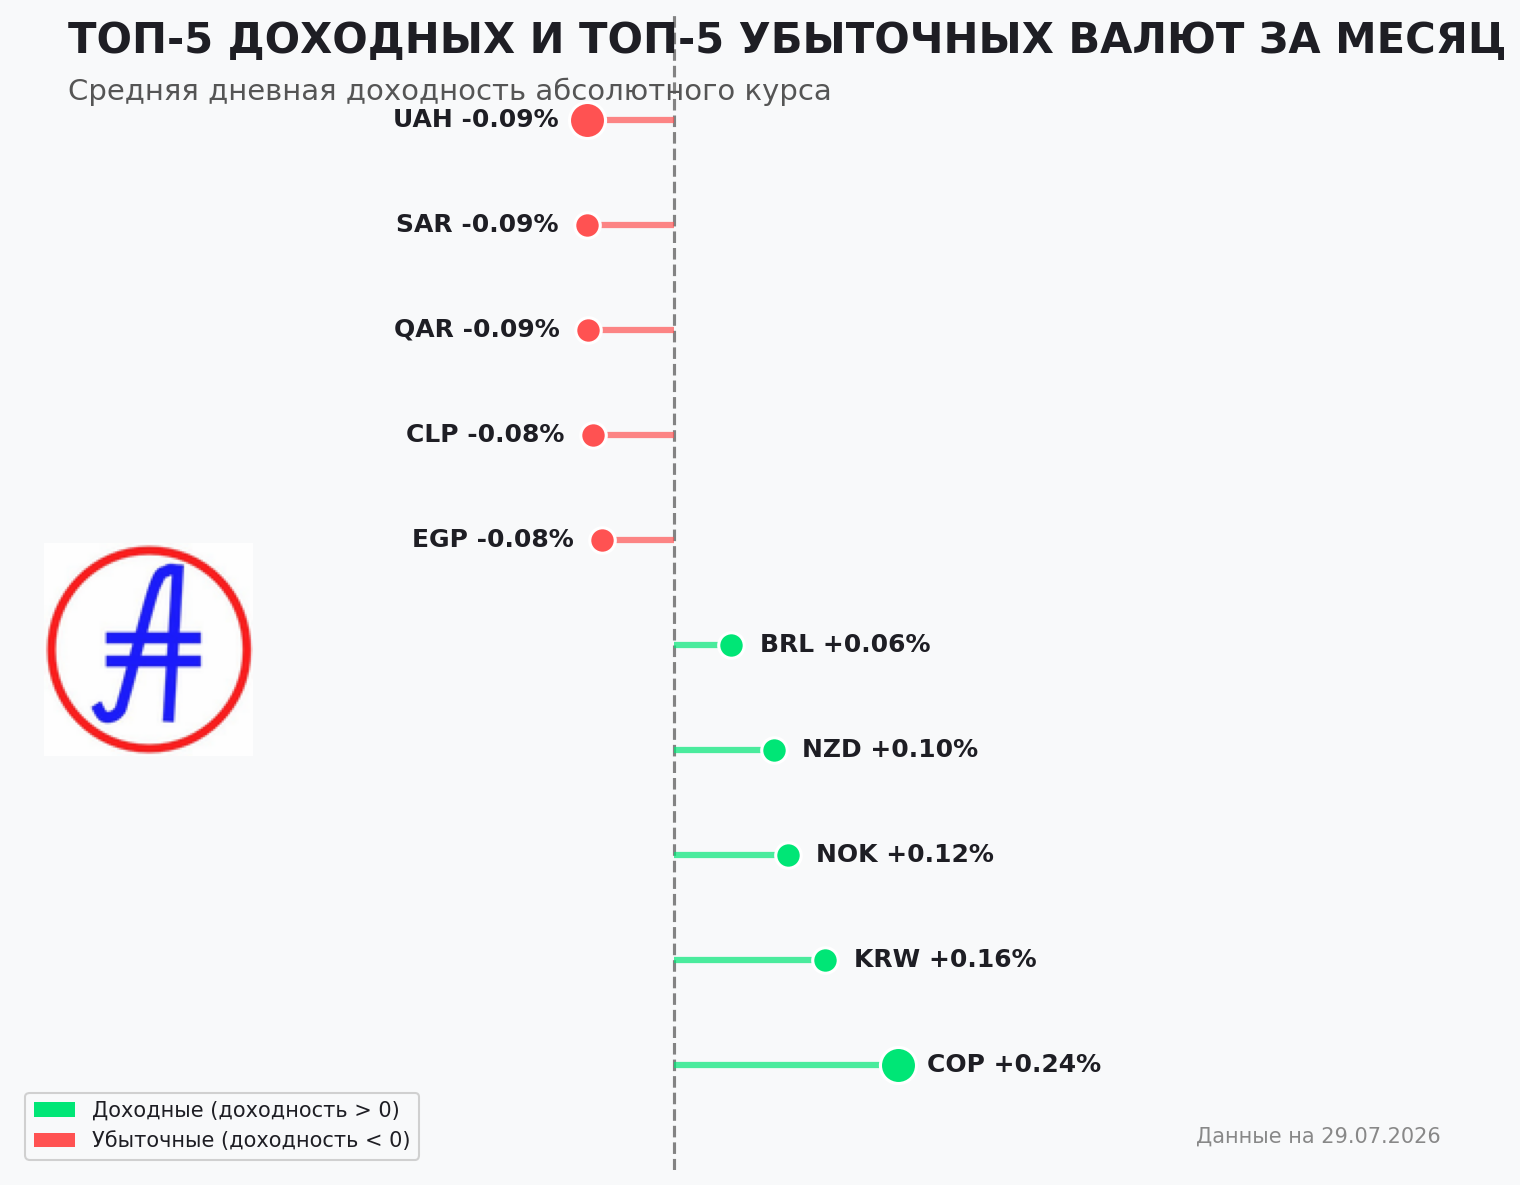
В текущем обзоре лидерство удерживает Колумбийское песо (COP) с результатом 0.2351%. Успех песо подкреплен не только рыночным оптимизмом, но и выдающимися показателями национальных корпораций, таких как Tecnoglass. С технической точки зрения, RSI на отметке 58.2 и уверенный рост выше скользящей средней MA30 подтверждают «бычий» настрой инвесторов. Колумбийская валюта сейчас является эталоном того, как макроэкономическая стабильность в сочетании с отраслевым ростом привлекает глобальный капитал.

Второе место в списке лидеров занимает Южнокорейская вона (KRW) с показателем 0.1193%. Однако здесь ситуация сложнее: несмотря на рост доходности, Банк Кореи вынужден бороться с 17-летними минимумами валюты. Допуск крупных институциональных игроков к прямой торговле воной свидетельствует о попытках либерализации, но технические индикаторы — RSI на уровне 71.0 — намекают на перегретость рынка и высокую вероятность коррекционного отката. Инвесторам стоит проявлять осторожность: фундаментальная слабость конфликтует со спекулятивным спросом.

Норвежская крона (NOK) замыкает тройку с результатом 0.1193%. Крона остается заложником энергетического рынка. Геополитическая напряженность на Ближнем Востоке традиционно толкает норвежскую валюту вверх, однако RSI, достигший 79.4, сигнализирует о критическом перегреве. Рынок ожидает фиксации прибыли, и дальнейшая динамика будет напрямую зависеть от стабильности цен на нефть.

В число лидеров также вошли Новозеландский доллар (NZD, 0.1046%) и Бразильский реал (BRL, 0.0602%). Новозеландский доллар получил импульс благодаря жесткой монетарной политике RBNZ, в то время как реал продолжает коррелировать с ценами на аграрную продукцию. Оба актива демонстрируют умеренную волатильность, что делает их более предсказуемыми на фоне резких движений развивающихся рынков.

К сожалению, не для всех валют неделя оказалась удачной. Топ самых убыточных активов возглавляет Украинская гривна (UAH) с показателем -0.0910%. Регуляторные изменения и политика постепенной девальвации привели к тому, что курс закрепился значительно ниже скользящей средней MA30. Техническая картина выглядит крайне пессимистично: RSI на уровне 18.5 указывает на зону экстремальной перепроданности, что в текущих условиях свидетельствует о глубокой коррекции курса.

Схожая ситуация наблюдается у Саудовского рияла (SAR, -0.0907%) и Катарского риала (QAR, -0.0896%). В этих случаях мы наблюдаем отсутствие значимых макроэкономических новостей и утилитарный характер торгов. Для риалов ключевым фактором остается жесткая привязка к доллару США, из-за чего их динамика становится отражением глобального укрепления американской валюты.

Чилийское песо (CLP, -0.0849%) и Египетский фунт (EGP, -0.0752%) замыкают список аутсайдеров. Если в Чили давление обусловлено волатильностью цен на медь, то в Египте рынок до сих пор пытается переварить весенние шоки. Оба актива демонстрируют явное доминирование продавцов, и без изменения фундаментальных макроэкономических факторов предпосылок для резкого разворота тренда пока не просматривается.

Подводя итог, можно сказать, что валютный рынок сейчас крайне чувствителен к геополитике и действиям центральных банков. Мы продолжим следить за развитием событий и обновлять данные для наших читателей.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
27 июля 2026

Коэффициент вариации абсолютных курсов

Как измерить фундаментальную стабильность валют

Традиционные меры валютной изменчивости, такие как стандартное отклонение (волатильность), имеют фундаментальный недостаток: они не учитывают масштаб цен. Сравнивать волатильность JPY (абсолютный курс ∼0.15) и KWD (∼76) по абсолютному разбросу некорректно — их уровни отличаются на порядки (Karlsson & Sjö, 2012).

Методология абсолютных валютных курсов предоставляет единую шкалу стоимости для всех валют (см. основы метода). В этом пространстве каждая валюта получает своё численное значение, и мы можем измерять её стабильность независимо от парных эффектов. Парный курс, напротив, всегда является отношением двух валют, и его волатильность может быть вызвана движением любой из них, что не позволяет выделить фундаментальную устойчивость конкретной валюты.

📌 Ключевой тезис
Коэффициент вариации (CV) абсолютных валютных курсов — это стандартизированная и масштабно-независимая мера относительного разброса, позволяющая объективно сравнивать стабильность валют с разными ценовыми уровнями. В отличие от волатильности, CV учитывает средний уровень курса, что делает его предпочтительным инструментом для межстрановых сравнений и мониторинга валютной нестабильности.

📐 Что такое коэффициент вариации

Коэффициент вариации (CV) — это отношение стандартного отклонения абсолютного курса валюты к его среднему значению за рассматриваемый период, выраженное в процентах:

CV = (σ / μ) × 100%

где σ — стандартное отклонение абсолютного курса, μ — среднее арифметическое за период.

Ключевая интерпретация: CV показывает, насколько велик разброс курса относительно его собственного среднего уровня. Чем меньше CV, тем более «гладкой» и предсказуемой была траектория валюты. Чем выше CV, тем сильнее курс отклонялся от своей средней линии — будь то из-за хаотичных скачков или устойчивого тренда.

Масштабная независимость (scale invariance) — главное преимущество CV перед стандартным отклонением. Как подчёркивается в аналитической литературе МВФ (глава IV Variability of Exchange Rates, IMF eLibrary), CV позволяет сравнивать валюты с разными номинальными уровнями, поскольку он безразмерен и не зависит от единиц измерения.

🏛️ Применение CV в международных организациях

Международный Валютный Фонд (МВФ)

МВФ активно использует CV в своих аналитических отчётах и рабочих документах:

  • Анализ режимов валютного курса: В работах Ghosh, Gulde & Wolf (2003) Exchange Rate Regimes: Choices and Consequences CV номинального и реального эффективного обменных курсов (NEER/REER) применяется для классификации фактических (de facto) валютных режимов.
  • Мониторинг макроэкономических шоков: В World Economic Outlook (2019) МВФ использует CV курсов экспортируемого сырья и валютных курсов для оценки уязвимости развивающихся стран перед внешнеторговыми шоками.
  • Измерение волатильности: В документе Exchange Rate Volatility and Trade Flows (IMF, 2004) обсуждаются стандартные меры волатильности, включая CV, и их ограничения.

Банк Международных Расчётов (БМР)

БМР применяет CV в квартальных отчётах для мониторинга системных рисков:

  • В периоды глобального стресса (например, "Taper Tantrum" 2013 года) CV валют развивающихся рынков используется как индикатор неопределённости.
  • В исследованиях валютных рынков (BIS Triennial Central Bank Survey) CV спредов и курсов служит прокси-показателем ликвидности и глубины рынка (Loretan & English, 2000).

📚 Академические исследования: Edwards (1983) в работе Real Exchange Rate Variability in Selected Developing Countries напрямую приводит таблицы с CV реального обменного курса для ряда стран. Calvo & Reinhart (2002) в Fear of Floating сравнивают CV валютных курсов и CV международных резервов. Aizenman & Pinto (2005) в Managing Economic Volatility and Crises рассчитывают CV REER для 80+ стран за 30-летний период. Pino et al. (2016) используют скользящий CV для валют Латинской Америки и показывают, что резкий рост CV предшествует локальным финансовым кризисам.

🖼️ Рисунок 1. Топ-5 стабильных и топ-5 волатильных валют по коэффициенту вариации (CV) абсолютных курсов за 10 лет

📊 Результаты: топ-5 стабильных и волатильных валют за 10 лет

Анализ 10-летних коэффициентов вариации позволяет выделить валюты с максимальной и минимальной фундаментальной устойчивостью в рамках системы абсолютных курсов. Эти данные являются прямым результатом применения методологии абсолютных курсов: мы измеряем стабильность каждой валюты изолированно, без влияния парных эффектов.

🟢 Самые стабильные

Валюта CV (10 лет)
🇮🇳 INR3.40%
🇰🇷 KRW4.22%
🇳🇴 NOK4.65%
🇨🇱 CLP5.24%
🇿🇦 ZAR5.55%

⚓️ «Якоря» глобальной валютной системы

🔴 Самые волатильные

Валюта CV (10 лет)
🇦🇷 ARS105.50%
🇹🇷 TRY67.17%
🇪🇬 EGP34.82%
🇵🇰 PKR25.88%
🇨🇭 CHF18.10%

⚠️ Но у CHF — это рост, а не хаос

⚠️ Ограничения коэффициента вариации

Несмотря на широкое применение, CV имеет методологические ограничения, которые регулярно отмечаются в литературе (см., например, главу МВФ IV Variability of Exchange Rates и работы Энгла-Грейнджера):

✅ Преимущества

  • Масштабная независимость
  • Безразмерность
  • Межстрановое сравнение
  • Простота интерпретации

⚠️ Ограничения

  • Чувствительность к μ→0
  • Не учитывает асимметрию
  • Не различает рост/падение
  • Требует стационарности

Важное уточнение: CV измеряет относительный разброс, но не даёт ответа на вопрос, является ли этот разброс «хорошим» (рост) или «плохим» (падение). Именно поэтому CHF с CV = 18.1% — это не признак кризиса, а отражение устойчивого долгосрочного укрепления. Для различения необходимы дополнительные метрики, такие как коэффициент Шарпа и направленность тренда.

💡 Что это значит для инвестора

1. INR — эталон стабильности
Индийская рупия за 10 лет почти не отклонялась от своей средней траектории. Это не значит, что она «выгодная» — но она предсказуемая. Для консервативных стратегий и хеджирования — один из лучших выборов.

2. ARS и TRY — зоны турбулентности
CV > 60% — это не просто волатильность, это системная дестабилизация. Инвестировать в такие валюты можно только с очень коротким горизонтом и чётким стоп-лоссом.

3. CHF — неожиданный гость в топ-волатильных
Его CV = 18.1% — один из самых высоких среди «развитых» валют. Но это следствие долгосрочного укрепления, а не кризиса. Для тех, кто держал CHF 10 лет, это означало рост, а не потери.

4. Абсолютный CV очищает сигнал
Парный курс USD/RUB может казаться волатильным из-за доллара. Абсолютный CV RUB (10.6%) показывает его собственную стабильность — она выше, чем у CHF, но ниже, чем у INR.

🔗 Углубиться в тему:
Интерактивный рейтинг стабильности — с графиками по каждой валюте
Преимущество выявления стабильных валют — для онбординга
Графики истории абсолютных курсов — по всем 45 валютам


Дисклеймер: Материал носит исследовательский характер и не является инвестиционной рекомендацией. Данные рассчитаны на основе открытых источников и метода абсолютных курсов. Прошлая доходность не гарантирует будущих результатов.
Источник данных: Google Sheets (рейтинг стабильности) • Методология: абсолютные валютные курсы

Библиография: Edwards (1983), Calvo & Reinhart (2002), Aizenman & Pinto (2005), Pino et al. (2016), Karlsson & Sjö (2012), IMF (2004, 2019), BIS (Loretan & English, 2000)

26 июля 2026

Выявление рыночной неэффективности через ошибки восстановления из абсолютных валютных курсов

Ключевой тезис: Рыночная неэффективность проявляется в виде систематических отклонений реальных парных курсов от значений, восстановленных из абсолютных валютных курсов. Эти отклонения (ошибки) позволяют идентифицировать валютные пары, которые несут уникальную информацию, не объясняемую общей структурой, и служат индикаторами краткосрочных дисбалансов, вызванных асимметрией информации, интервенциями или макрошоками.

В этой статье мы представляем эмпирический анализ ошибок восстановления для 85 валютных пар на основе ежедневных данных с 1996 по 2026 год. Методология базируется на теории абсолютных валютных курсов, которая позволяет измерять фундаментальную ценность каждой валюты в единой системе отсчёта.


Теоретическая основа

Согласно современным представлениям, даже на высоколиквидном валютном рынке существуют временные ценовые аномалии, связанные с неравномерным распространением информации, различиями в ликвидности и институциональными ограничениями. Подробнее об этом см. аналитический обзор БКС Экспресс о коэффициентах альфа и бета, где авторы отмечают, что ни один рынок не может считаться полностью эффективным.

Методология абсолютных курсов позволяет не только измерять фундаментальную ценность валют, но и выявлять аномалии через сравнение реальных парных котировок с восстановленными из абсолютных значений. Этот подход родственен концепции статистического арбитража, где отклонение от долгосрочного равновесного соотношения используется как торговый сигнал. Однако в отличие от классического парного арбитража, здесь мы используем не пару активов, а всю систему абсолютных курсов как эталон.


Методология

1. Расчёт абсолютных курсов

Абсолютные курсы Ai(t) для каждой валюты i в момент t находятся как решение системы уравнений, составленной из всех доступных парных курсов (см. полную методологию расчёта). Решение выполняется методом наименьших квадратов (псевдоинверсия), что даёт наилучшее приближение к реальным котировкам в рамках единой шкалы.

2. Восстановление парных курсов

Для каждой валютной пары (base/quote) восстановленный курс вычисляется как отношение абсолютных курсов:

Ŝbase/quote(t) = Abase(t) / Aquote(t)

3. Ошибка восстановления

Ошибка определяется как разность между реальным и восстановленным курсом:

ebase/quote(t) = Pbase/quote(t) - Ŝbase/quote(t)

Положительная ошибка означает, что реальный курс выше восстановленного (котируемая валюта переоценена относительно базовой, или базовая недооценена). Отрицательная — обратная ситуация.


Результаты эмпирического анализа

3.1 Систематические ошибки (среднее за весь период)

На основе ежедневных данных с 1996 по 2026 год для 85 валютных пар были вычислены средние ошибки. В таблице ниже представлены топ-15 пар с наибольшей абсолютной средней ошибкой.

Рисунок 1. Распределение ошибок модели восстановления для пары USDJPY.
Пара Средняя ошибка RMSE Стандартное отклонение
USDJPY+0.8493.8403.745
CADJPY-0.6021.1160.940
GBPJPY-0.5461.4541.348
EURJPY-0.5451.6131.518
GBPRUB+0.3891.1231.054
USDSEK+0.3440.8960.827
USDRUB-0.2420.9550.924
CHFJPY-0.2340.6200.574
USDNOK+0.2280.5720.525
GBPSEK-0.2110.4230.367
SGDJPY-0.1830.4370.397
CADSEK+0.1740.3150.262
GBPNOK-0.1650.4380.405
EURCZK+0.1520.3720.340
USDCZK-0.1310.3210.293
Рисунок 2. Распределение среднеквадратичной ошибки (RMSE) по всем протестированным валютным парам.
Рисунок 3. Топ-10 валютных пар с наибольшим систематическим смещением (средней ошибкой) в сторону завышения и занижения прогноза.

Ключевые выводы:

  • Японская иена (JPY) доминирует в списке: 6 пар с JPY, причём USDJPY имеет положительную ошибку, а все кросс-курсы с JPY — отрицательную. Это указывает на структурные особенности иены как валюты-убежища и валюты финансирования.
  • Российский рубль (RUB) — второй кластер: GBPRUB (положительная) и USDRUB (отрицательная) отражают специфику ограниченной конвертируемости и зависимость от нефтяных цен.
  • Скандинавские валюты (SEK, NOK) также систематически отклоняются, что связано с их сырьевой ориентацией и независимой монетарной политикой.

3.2 Временная динамика ошибок

Для четырёх показательных пар (USDJPY, GBPNOK, CADSEK, AUDSEK) были построены графики ошибок с 1996 по 2026 год. Ключевые наблюдения:

  • USDJPY: Пик положительной ошибки — август 1998 года (+26.93, z-score 6.96) — совпадает с российским дефолтом и крахом LTCM. Второй пик (отрицательный) — декабрь 1999 – январь 2000. После 2003 года ошибки стабилизируются.
  • GBPNOK: Два ярких всплеска: отрицательный в 2000 году (крах доткомов) и положительный в марте 2020 года (пандемия COVID-19).
  • CADSEK: Максимальная ошибка в 2004 году (+0.94), затем постепенное снижение к нулю к 2010 году.
  • AUDSEK: Экстремумы — отрицательный в сентябре 2001 года (теракты 9/11) и положительный в марте 2009 года (глобальный кризис).
Рисунок 4. Временная динамика ошибок восстановления для выбранных валютных пар.

Общий тренд: После 2010 года средняя ошибка для всех выбранных пар стремится к нулю, а стандартное отклонение уменьшается на порядок. Это свидетельствует о повышении интеграции валютных рынков и снижении систематических неэффективностей.

3.3 Аномальные дни

При пороге 3 стандартных отклонений выявлено 10 562 аномальных записей (1,3% от всех наблюдений). Топ-5 самых экстремальных:

Дата Пара Ошибка z-score
2022-07-04EURRUB+44.9147.53
2022-07-18USDRUB+37.7841.15
2022-06-13USDRUB+36.6439.91
2022-03-24EURRUB+25.3226.79
2022-03-28EURRUB+22.0923.37

Интерпретация: Экстремальные аномалии 2022 года связаны с санкционным давлением и валютным контролем, что полностью разрушило обычные соотношения между рублём и другими валютами.

Наибольшее число аномалий (по частоте) наблюдается у пар EURGBP, EURAUD, EURSGD, USDCAD, USDCHF — это пары с постоянным, но умеренным смещением, что может указывать на структурные факторы (например, интервенции Швейцарского национального банка).


Практическое применение

  1. Индикатор рыночного стресса.
    Рост числа аномалий или рост среднего z-score по всем парам может служить ранним предупреждением о системном кризисе. Например, в 2022 году количество аномалий по рублёвым парам резко возросло за несколько недель до стабилизации курсов.
  2. Сигналы для статистического арбитража.
    Когда ошибка для конкретной пары превышает порог (например, 3 сигмы), можно открывать позицию в расчёте на возврат к среднему. При этом важно учитывать, что в периоды структурных сдвигов возврат может не произойти быстро.
  3. Калибровка моделей прогнозирования.
    Исключение «проблемных» пар (с высокими систематическими ошибками) из обучающей выборки может улучшить точность прогнозов абсолютных курсов.

Ограничения

  • Ошибки вычисляются на основе абсолютных курсов, которые сами являются результатом оптимизации. Это означает, что ошибки не независимы — они имеют общую структуру.
  • В периоды экстремальных рыночных шоков модель абсолютных курсов может давать большие ошибки, но это не обязательно означает неэффективность — это может быть следствием того, что система уравнений становится плохо обусловленной.
  • Метод не различает, вызвана ли ошибка переоценкой базовой валюты или недооценкой котируемой. Для этого необходим анализ индивидуальных абсолютных курсов (см. раздел о выявлении истинного драйвера изменений).

Заключение

Представленный анализ демонстрирует, что ошибки восстановления парных курсов из абсолютных значений являются содержательным индикатором рыночной неэффективности. Аномалии неслучайны — они привязаны к реальным макроэкономическим событиям и имеют разную природу: от экстремальных шоков (рублёвые пары в 2022 году) до постоянных, но слабых смещений (EURGBP).

Эта методология даёт трейдерам, аналитикам и инвесторам инструмент для:

  • Обнаружения скрытых дисбалансов на валютном рынке;
  • Оценки уровня системного стресса;
  • Поиска арбитражных возможностей;
  • Калибровки прогнозных моделей.

Все расчёты выполнены автоматически в специализированном Kaggle-ноутбуке.


Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем проекте — это индикатор, позволяющий взглянуть на валютный рынок под углом риск-менеджмента. В отличие от стандартных метрик доходности, Сортино фокусируется исключительно на негативном риске, рассчитывая отношение средней доходности к стандартному отклонению только отрицательных значений. Проще говоря, этот показатель отвечает на вопрос: сколько единиц доходности вы получаете на каждую единицу «боли» (убыточного риска)? Высокое значение свидетельствует о том, что валюта эффективно защищена от глубоких просадок, тогда как отрицательный коэффициент — тревожный сигнал о том, что доходность актива не перекрывает генерируемые им убытки.

Лидерами рейтинга на этой неделе стали новозеландский доллар (0.5029), колумбийское песо (0.4767) и южнокорейская вона (0.4743). Успех новозеландского доллара обусловлен уверенной монетарной политикой RBNZ, хотя технические индикаторы, такие как RSI на уровне 72.3, намекают на перегрев. Колумбийское песо продолжает демонстрировать устойчивость благодаря сильным корпоративным результатам экспортеров, а южнокорейская вона находится в фазе институциональной трансформации, несмотря на экстремально высокий уровень RSI (79.1), указывающий на назревающую коррекцию.

В верхней части списка также закрепились норвежская крона (0.3046) и австралийский доллар (0.2761). Норвежская крона остается бенефициаром сырьевого сектора, несмотря на геополитическую неопределенность на Ближнем Востоке, а австралийский доллар сталкивается с давлением из-за силы американской валюты, удерживаясь при этом в рамках среднесрочного восходящего тренда.

На другом полюсе рейтинга находятся валюты, демонстрирующие негативный коэффициент Сортино: индийская рупия (-0.2566), турецкая лира (-0.2262), чилийское песо (-0.2035), новый тайваньский доллар (-0.1989) и египетский фунт (-0.1810). Для этих инструментов текущий рыночный контекст складывается не в пользу инвесторов.

Индийская рупия страдает от роста цен на энергоносители, которые страна импортирует в больших объемах, что перекрывает позитивный эффект от регуляторных налоговых послаблений. Турецкая лира продолжает бороться с последствиями долгосрочного обесценения, а низкая волатильность в 0.2041% лишь подчеркивает инертность рынка и отсутствие активных попыток фундаментального разворота. Чилийское песо, несмотря на зависимость от медного рынка, демонстрирует техническую слабость и находится в зоне перепроданности (RSI 27.7), что отражает преобладание медвежьих настроений.

Новостной фон вокруг тайваньского доллара формируется на контрасте между успехами высокотехнологичных гигантов, таких как Foxconn, и общей макроэкономической неопределенностью. Техническая картина здесь нейтральна, но доминирование продавцов подтверждается нахождением курса ниже скользящей средней MA30. Египетский фунт, в свою очередь, переживает болезненную адаптацию к новым макроэкономическим реалиям. Индикатор RSI на уровне 20.7 указывает на экстремальную перепроданность, однако рынок пока не демонстрирует признаков спекулятивного отскока, привыкая к новым ценовым уровням.

Анализируя текущие показатели, становится очевидно, что рынок разделился на две группы: валюты, которые поддерживаются либо жесткой монетарной политикой, либо внутренним спросом, и инструменты, находящиеся под давлением глобальных дисбалансов и структурных проблем. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какой ценой этот тренд достигается, что коэффициент Сортино наглядно демонстрирует каждую неделю.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.