банер

03 ноября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

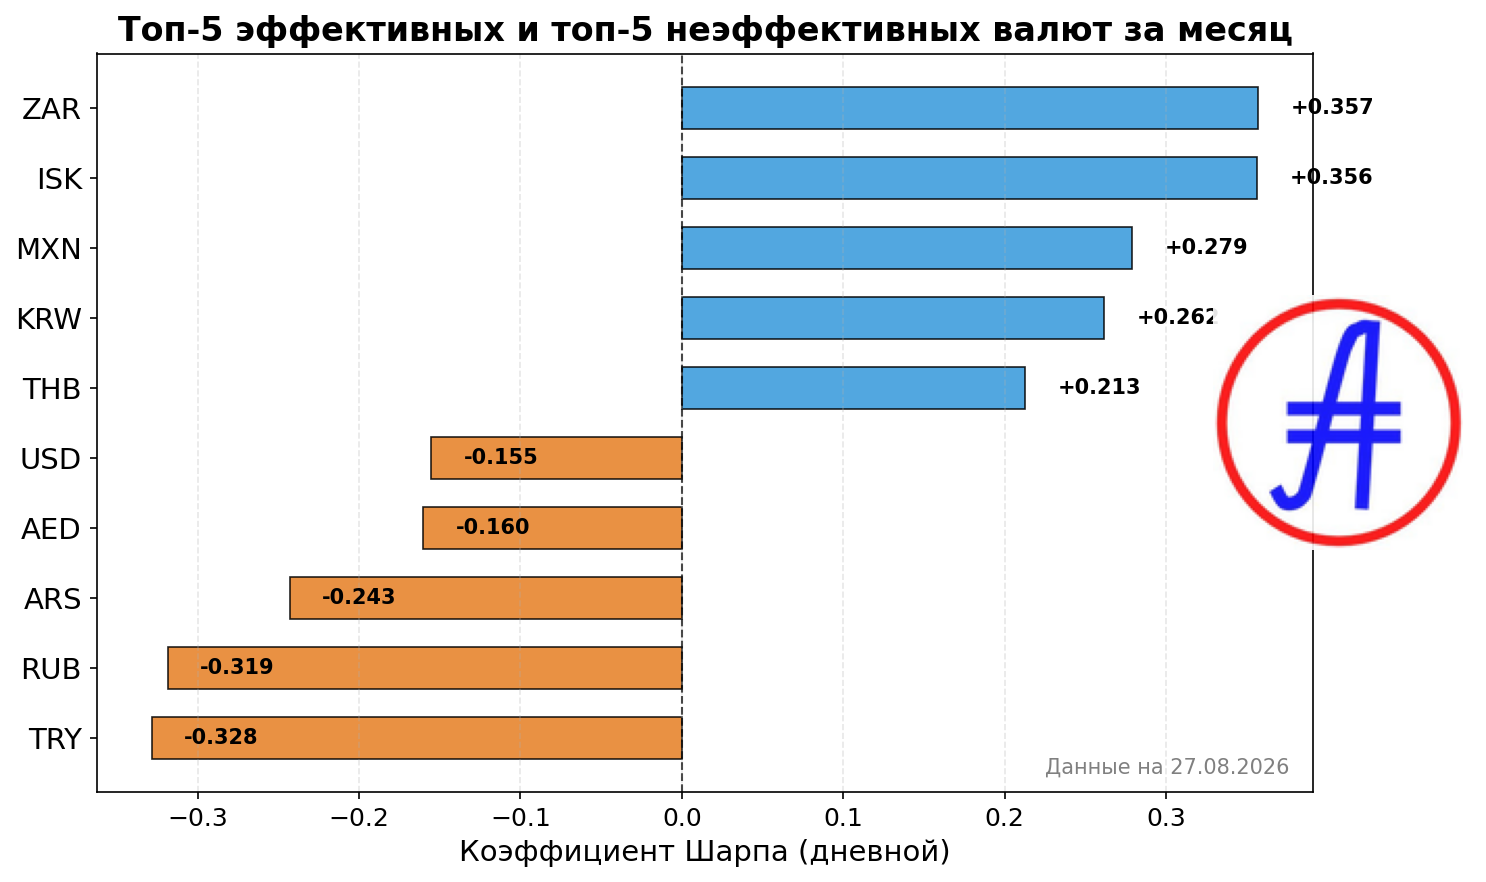
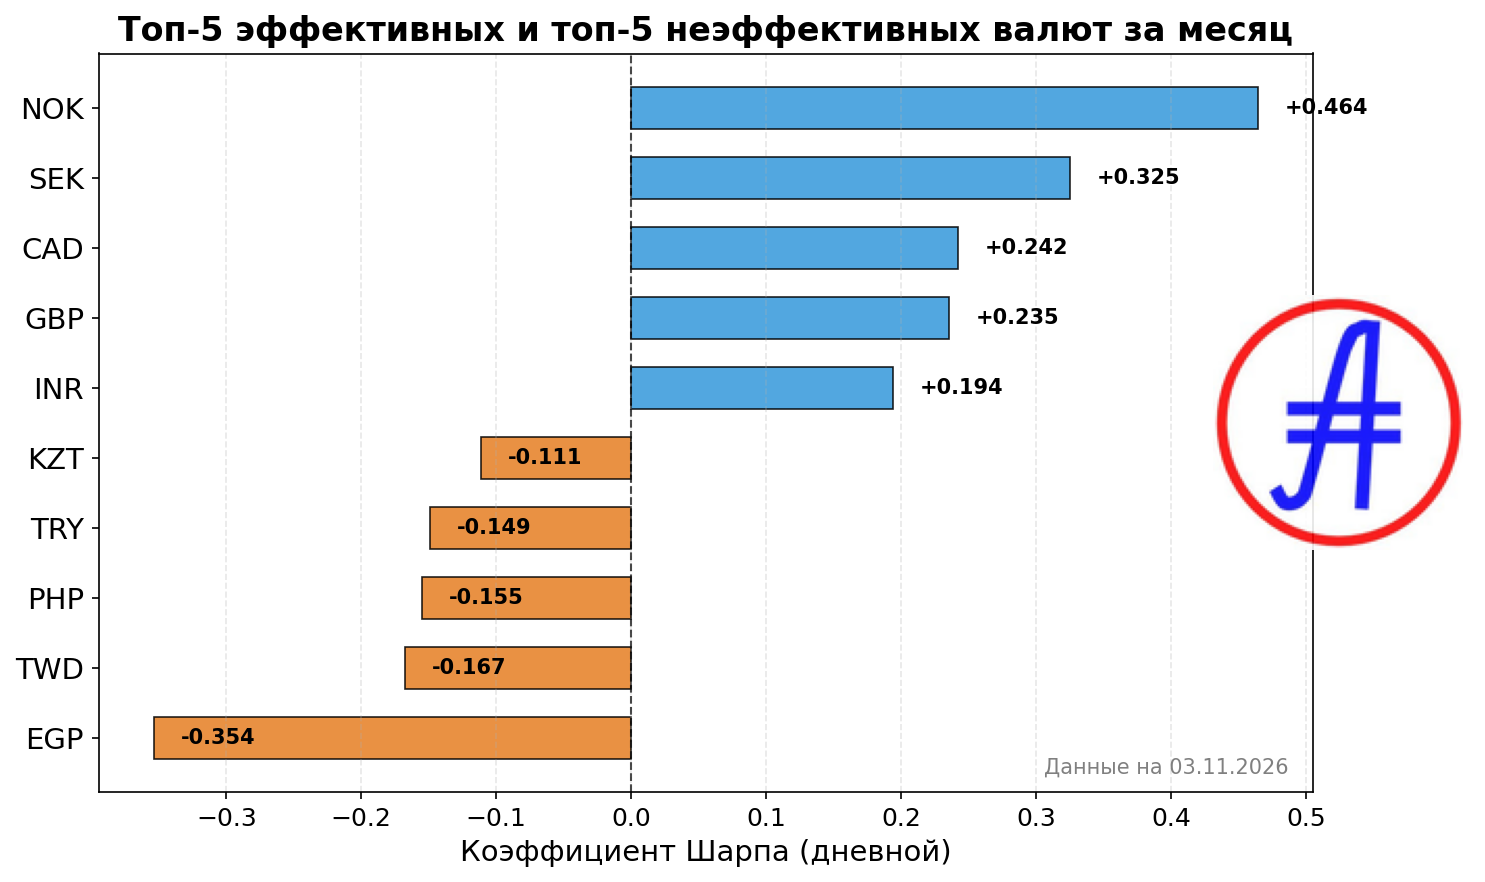
Для каждого инвестора, работающего с валютными активами, критически важно понимать не только потенциальную доходность, но и ту «цену риска», которую приходится платить за каждый процент прибыли. В нашем проекте мы используем коэффициент Шарпа как ключевой компас. Это отношение средней доходности валюты к её волатильности за период. Простыми словами: показатель отвечает на вопрос, насколько эффективно валюта конвертирует риск в ваш доход. Высокий Шарп — признак стабильной эффективности, отрицательный — сигнал о том, что колебания курса не оправдывают вложенных усилий.

На этой неделе мы наблюдаем интересную расстановку сил. В топах оказались валюты, сумевшие сохранить спокойствие на фоне глобальных потрясений, тогда как аутсайдеры столкнулись с давлением локальных экономических факторов и регуляторными трудностями.

Лидером эффективности остается норвежская крона (NOK) с коэффициентом 0.4644. В текущем периоде крона демонстрирует устойчивость, подтвержденную отсутствием крупных геополитических шоков. С технической стороны актив выглядит перекупленным (RSI 77.2), что вместе с положением выше MA30 говорит о сильном, но потенциально исчерпавшем импульс тренде. Следом идет шведская крона (SEK, 0.3248), чей успех контрастирует с корпоративными новостями о сложностях у промышленных гигантов вроде Volvo. Рынок здесь явно отдает приоритет инерции тренда над отдельными корпоративными неудачами.

Канадский доллар (CAD, 0.2422) и фунт стерлингов (GBP, 0.2351) также удерживают достойные позиции. Для Канады драйвером стал торговый баланс, а для Великобритании — осторожный оптимизм вокруг политики Банка Англии, который пока перевешивает опасения из-за рекордного госдолга. Замыкает пятерку эффективных индийская рупия (INR, 0.1936), демонстрирующая редкое для развивающихся рынков спокойствие благодаря консервативному подходу регулятора.

На противоположном конце спектра ситуация выглядит более тревожно. Египетский фунт (EGP) с коэффициентом -0.3537 возглавляет антирейтинг. Экстремальная зона перепроданности (RSI 11.2) и положение курса значительно ниже скользящей средней MA30 указывают на то, что рынок пока не нашел фундаментального дна. Высокая волатильность в 0.4667% здесь — скорее признак дестабилизации, чем возможности для спекуляций.

Компанию аутсайдерам составляют валюты Азии и Ближнего Востока. Новый тайваньский доллар (TWD, -0.1674) столкнулся с давлением на фоне укрепления американского доллара, несмотря на фундаментальную мощь технологического сектора страны. Филиппинское песо (PHP, -0.1553) и турецкая лира (TRY, -0.1488) страдают от отсутствия явных позитивных драйверов и продолжающегося давления продавцов. Казахстанский тенге (KZT, -0.1111) находится в фазе повышенного рыночного напряжения, где близость к зоне перекупленности и волатильность в 1.38% создают риски для текущего тренда.

Что важно понимать инвестору, глядя на эти цифры? Высокий коэффициент Шарпа на текущей неделе — это не гарантия роста в будущем, а лишь фиксация того, как валюта прошла недавний рыночный цикл. Мы видим, что сейчас рынок крайне избирателен: он «прощает» долговые проблемы фунту, но жестко реагирует на макроэкономические дисбалансы в Египте или Турции. Техническая картина сейчас во многих парах (NOK, SEK, CAD) сигнализирует о достижении локальных максимумов. Это значит, что ближайшая неделя может стать периодом консолидации или коррекции, даже для самых эффективных активов списка.

Анализируя динамику валют через призму коэффициента Шарпа, вы получаете возможность отсеять «шум» и увидеть, какие инструменты реально создают стоимость в текущих рыночных реалиях, а какие лишь генерируют волатильность без адекватного вознаграждения для вашего капитала.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.

02 ноября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

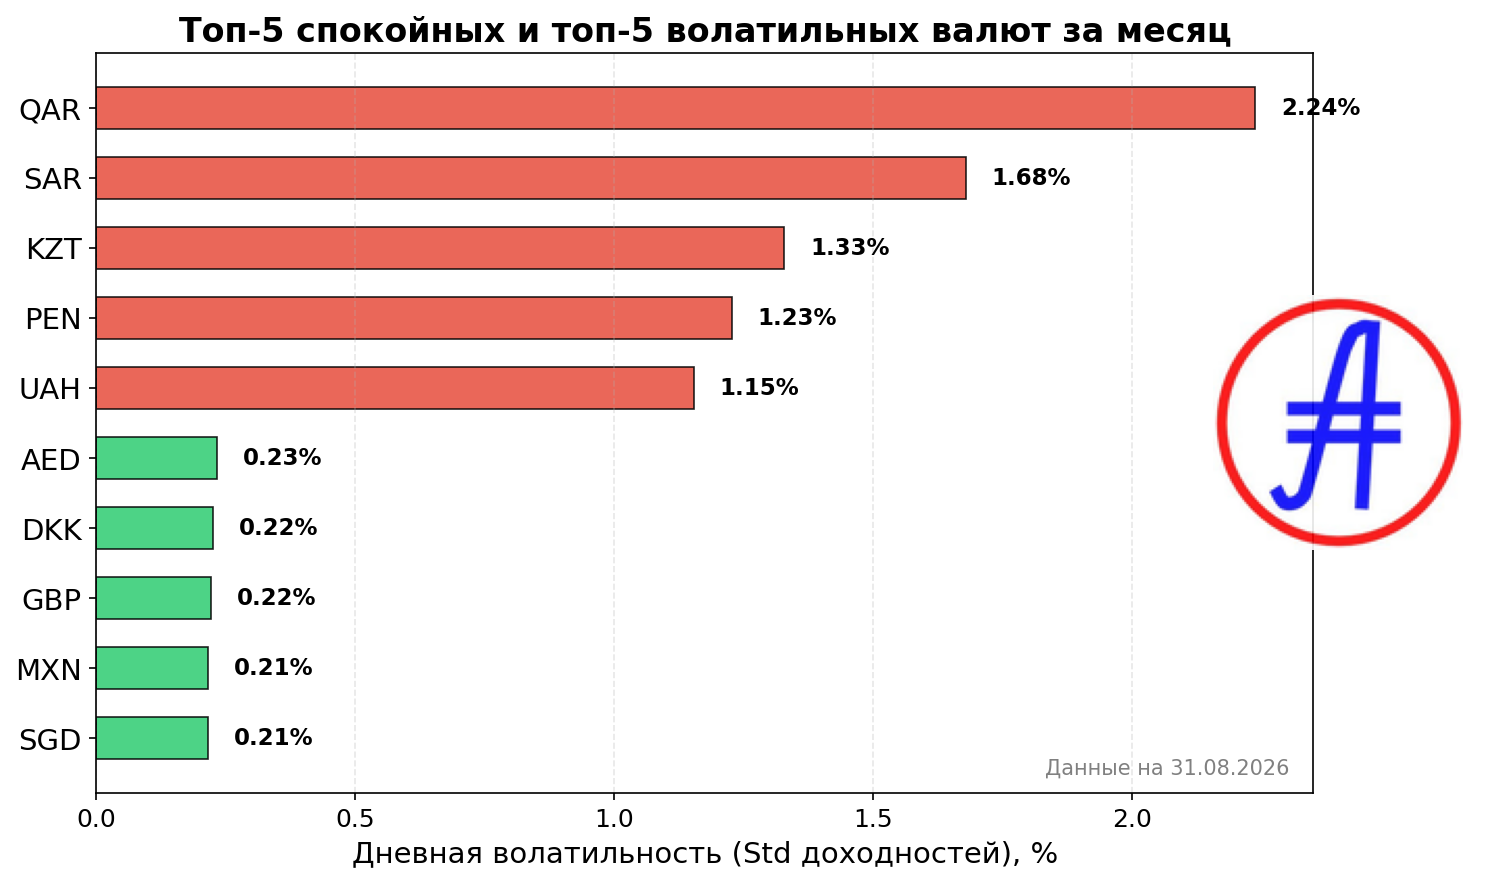
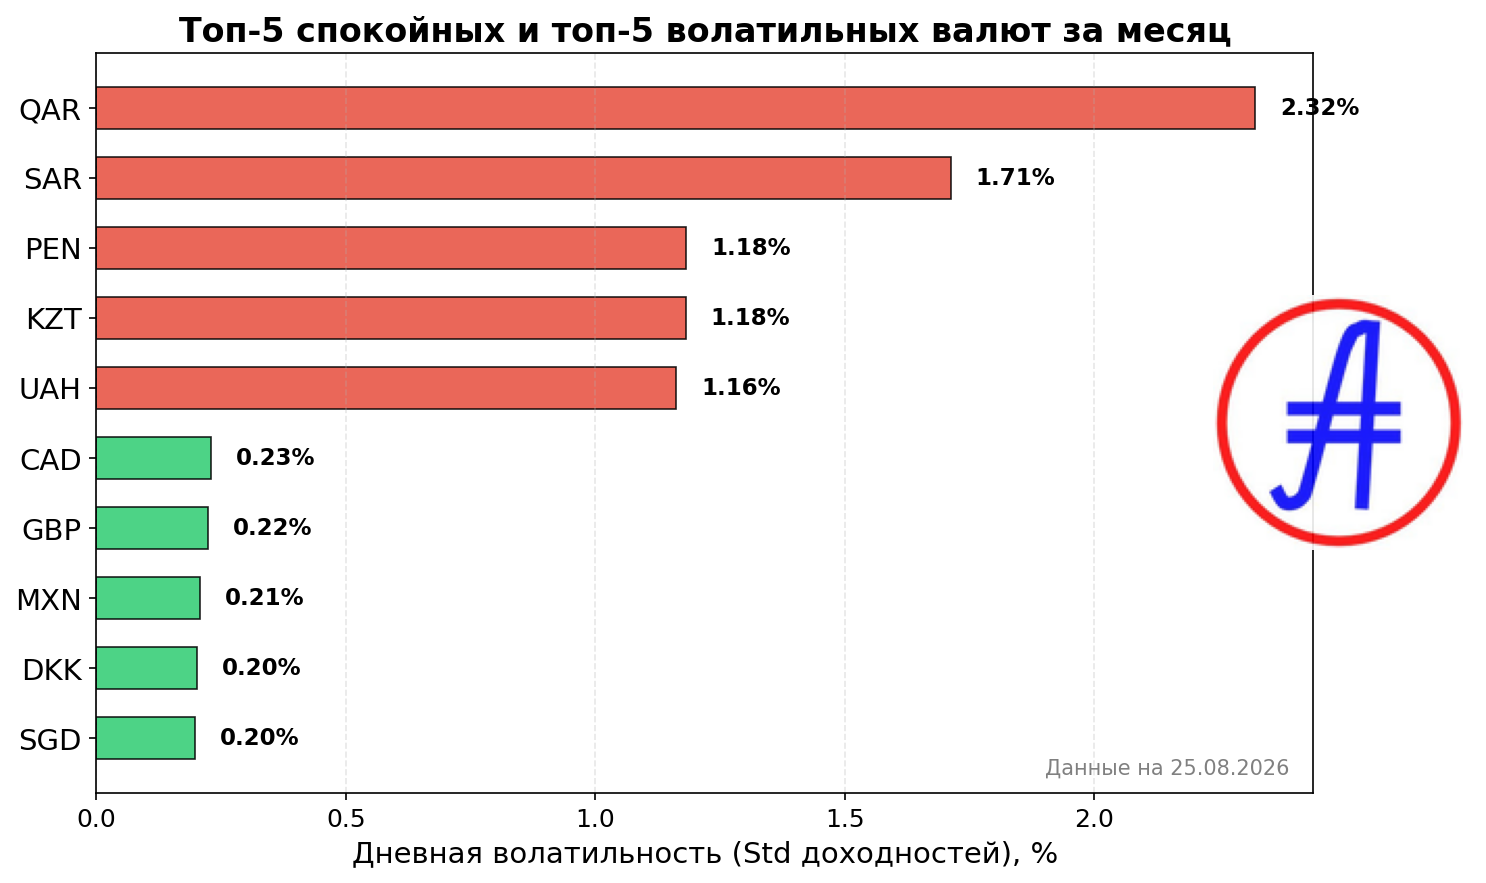
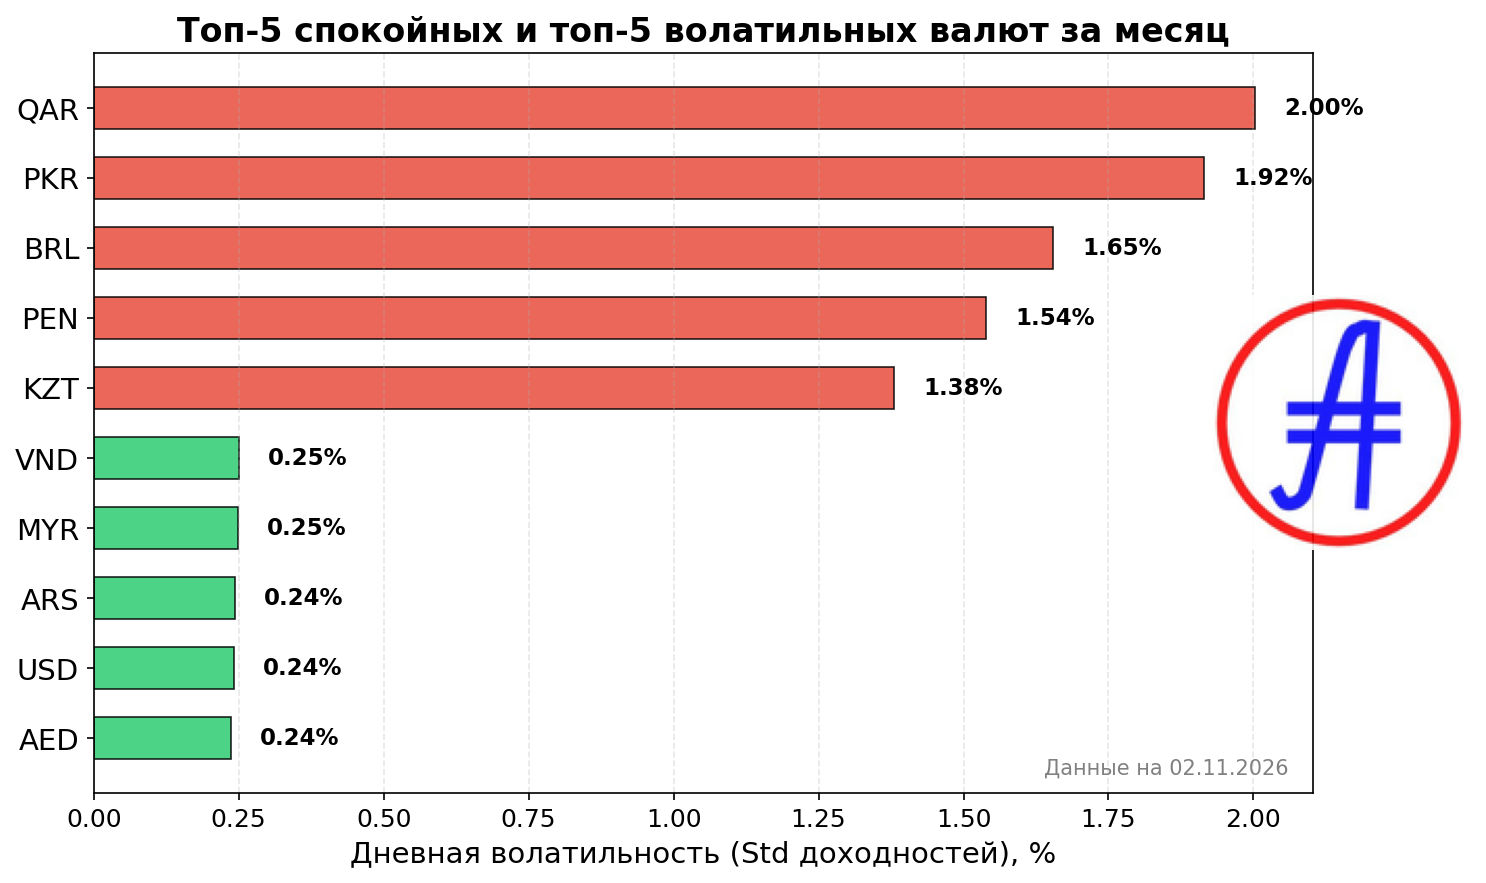
Для понимания динамики валютного рынка мы используем показатель дневной волатильности, который рассчитывается как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот метрический инструмент наглядно показывает, насколько интенсивно меняется стоимость актива от сессии к сессии. Логика проста: низкие значения указывают на предсказуемость и спокойствие, тогда как высокая волатильность — это территория рисков и повышенного спекулятивного потенциала.

В текущем периоде мы выделили топ-5 наиболее стабильных валют, где амплитуда колебаний минимальна:

  • Дирхам ОАЭ (AED): 0.24%
  • Доллар США (USD): 0.24%
  • Аргентинское песо (ARS): 0.24%
  • Малайзийский ринггит (MYR): 0.25%
  • Вьетнамский донг (VND): 0.25%

На противоположном полюсе находятся валюты с высокой волатильностью, которые требуют от инвесторов повышенной бдительности:

  • Катарский риал (QAR): 2.00%
  • Пакистанская рупия (PKR): 1.92%
  • Бразильский реал (BRL): 1.65%
  • Перуанский новый соль (PEN): 1.54%
  • Казахстанский тенге (KZT): 1.38%

Анализ ключевых активов

Ситуация с дирхамом ОАЭ (AED) отражает его статус как ключевого инструмента внешней торговли России. Новостной фон сфокусирован на институциональном признании валюты и её интеграции в цифровые площадки. Технически рынок демонстрирует баланс (RSI 55.1) и устойчивый восходящий тренд выше MA30. Стабильность дирхама поддерживается жестким контролем регулятора, что делает его привлекательным инструментом в текущих геополитических реалиях.

Доллар США (USD) сейчас находится в фазе консолидации. Мировые центральные банки удерживают ставки, а рынок ожидает сигналов по дальнейшей политике ФРС. Технические индикаторы (RSI 55.0 и позиция выше MA30) указывают на осторожный оптимизм, однако общая неопределенность сдерживает резкие движения, что подтверждается крайне низкой волатильностью в 0.25%.

Сложная картина наблюдается в аргентинском песо (ARS). Несмотря на попытки внедрения новых платежных технологий, структурные экономические проблемы продолжают оказывать давление на курс. Техническая картина остается слабой: цена находится ниже скользящей средней MA30, а RSI на уровне 31.7 приближается к зоне перепроданности, сигнализируя о сохраняющемся пессимизме участников рынка.

Малайзийский ринггит (MYR) демонстрирует спокойный рост. Отсутствие значимых новостных потрясений позволяет валюте следовать устоявшимся трендам. Технически актив выглядит уверенно — курс выше MA30 при RSI 62.3, что говорит о здоровом интересе покупателей без признаков критического перегрева рынка.

Вьетнамский донг (VND), напротив, ощущает на себе влияние колебаний глобальных валютных пар. Хотя технические показатели (RSI 60.3 и курс выше MA30) подтверждают «бычий» импульс, высокая чувствительность к изменениям ликвидности доллара заставляет инвесторов сохранять осторожность.

Среди волатильных активов стоит выделить бразильский реал (BRL), который оказался под давлением после политических событий в стране. Техническая перепроданность с RSI на уровне 25.8 подчеркивает серьезность текущего нисходящего тренда. В то же время казахстанский тенге (KZT) пытается найти новое равновесие на фоне пересмотра долгосрочных макроэкономических прогнозов, что создает зону неопределенности для участников рынка.

Понимание этих процессов позволяет видеть не просто цифры в обменниках, а отражение глобальных экономических сдвигов. Рынок сейчас находится в стадии адаптации, где технические индикаторы становятся важным компасом для оценки текущих настроений.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

30 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

Рынок валют — это не только постоянное изменение котировок, но и прежде всего баланс между ожидаемой доходностью и неизбежным риском. В нашем блоге мы используем коэффициент Шарпа как главный индикатор «здоровья» валютных активов. Если говорить просто: это показатель того, насколько эффективно валюта конвертирует риск в прибыль. Чем выше значение, тем привлекательнее актив для инвестора, ищущего стабильность, а отрицательные значения — это тревожный сигнал о том, что волатильность актива превышает его способность генерировать доход.

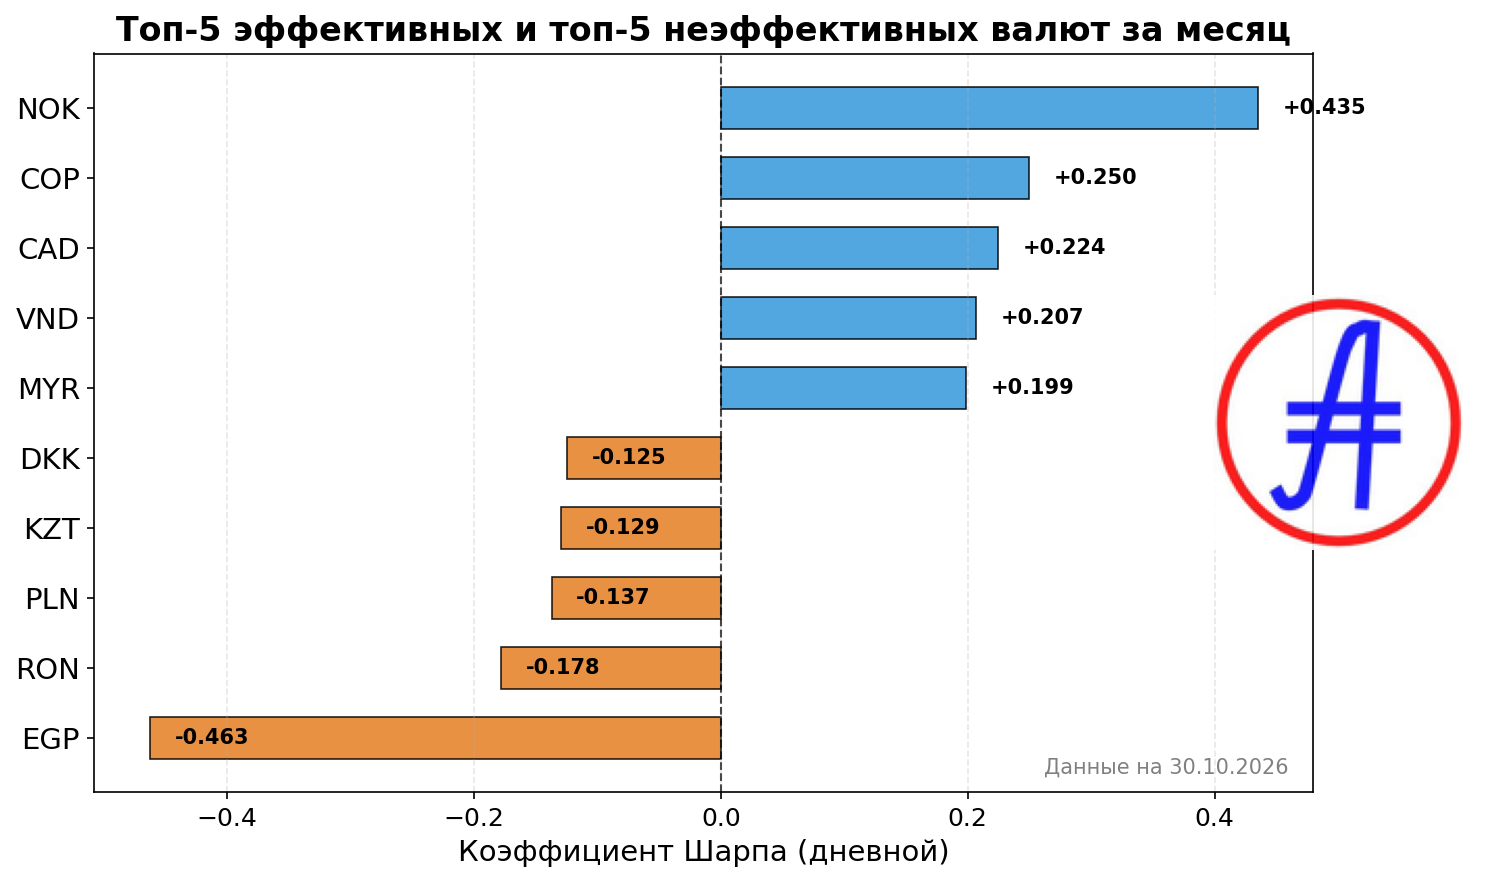
На текущей неделе мы видим четкое разделение валют на две группы. В топе закрепились инструменты с ярко выраженным бычьим импульсом, которые при умеренной волатильности показывают отличные результаты. Лидером стала норвежская крона (NOK) с коэффициентом 0.4350. Она демонстрирует высокую ликвидность и устойчивость, несмотря на то, что технические индикаторы вроде RSI сигнализируют о состоянии перекупленности. Это классический пример ситуации, где рыночный импульс пока доминирует над техническим перегревом.

Колумбийское песо (COP) с результатом 0.2497 и канадский доллар (CAD) с 0.2243 замыкают тройку лидеров. Фундаментальный фон по этим валютам остается позитивным: колумбийская валюта успешно адаптируется к цифровым финансовым экосистемам, а канадский доллар получает поддержку от улучшения торгового баланса и взвешенной политики Банка Канады. Вьетнамский донг (VND) и малайзийский ринггит (MYR) также демонстрируют стабильность, опираясь на низкие уровни волатильности и отсутствие серьезных геополитических шоков.

С другой стороны, аутсайдеры рейтинга демонстрируют системные трудности. Египетский фунт (EGP) с коэффициентом -0.4627 остается под давлением структурных дисбалансов экономики. Отрицательный Шарп здесь — прямое отражение высокой волатильности и девальвационных рисков, которые перекрывают любые попытки роста. Схожая картина наблюдается у румынского лея (RON), польского злотого (PLN), казахстанского тенге (KZT) и датской кроны (DKK).

Особое внимание стоит обратить на казахстанский тенге (-0.1293). Высокая волатильность в 1.58% в сочетании с негативным трендом создает сложную психологическую обстановку для инвесторов. Здесь мы видим, как рыночная нервозность вокруг сырьевых цен напрямую конвертируется в низкую эффективность актива. Технически большинство валют из «красной зоны» находятся ниже своих средних скользящих MA30, что подтверждает медвежий характер движения в среднесрочной перспективе.

Что это означает для нас? Прежде всего, необходимо помнить, что коэффициент Шарпа — это исторический срез. Текущая эффективность — это результат уже прошедших событий. Впереди нас ждут решения ключевых центральных банков и возможные кадровые перестановки в ФРС США, которые могут изменить расклад сил в одночасье. Валюты, которые сегодня кажутся перегретыми (как норвежская крона), могут столкнуться с фазой неизбежной коррекции, в то время как валюты с экстремальной перепроданностью (как египетский фунт) могут продемонстрировать технические отскоки.

Главный вывод недели: рынок валют сейчас неоднороден. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какую «цену» приходится платить за этот рост в виде волатильности. Если вы видите высокий коэффициент Шарпа, это значит, что актив проходит через «золотую середину» — достаточно доходный, чтобы привлекать интерес, и достаточно предсказуемый, чтобы не создавать паники.

Мы продолжаем следить за показателями в режиме реального времени. Помните, что за каждой цифрой стоят реальные экономические процессы, от экспорта золота в Канаде до рыночных ожиданий населения в Казахстане. Тщательный анализ этих факторов позволяет видеть картину рынка гораздо глубже, чем позволяют обычные графики котировок.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
26 октября 2026

Колумбийское песо в лидерах: недельный срез мировой валютной динамики

Рейтинг доходности валют

Средняя дневная доходность — важнейший индикатор, который позволяет нам заглянуть за фасад котировок и понять, с какой скоростью валюта прибавляла в весе или теряла свои позиции на протяжении последних семи дней. В нашем проекте мы определяем этот показатель как среднее арифметическое дневных изменений абсолютного курса, что дает чистое представление о динамике актива без учета рыночного шума. Чем выше значение, тем активнее валюта росла; отрицательные показатели, напротив, сигнализируют о системном снижении стоимости.

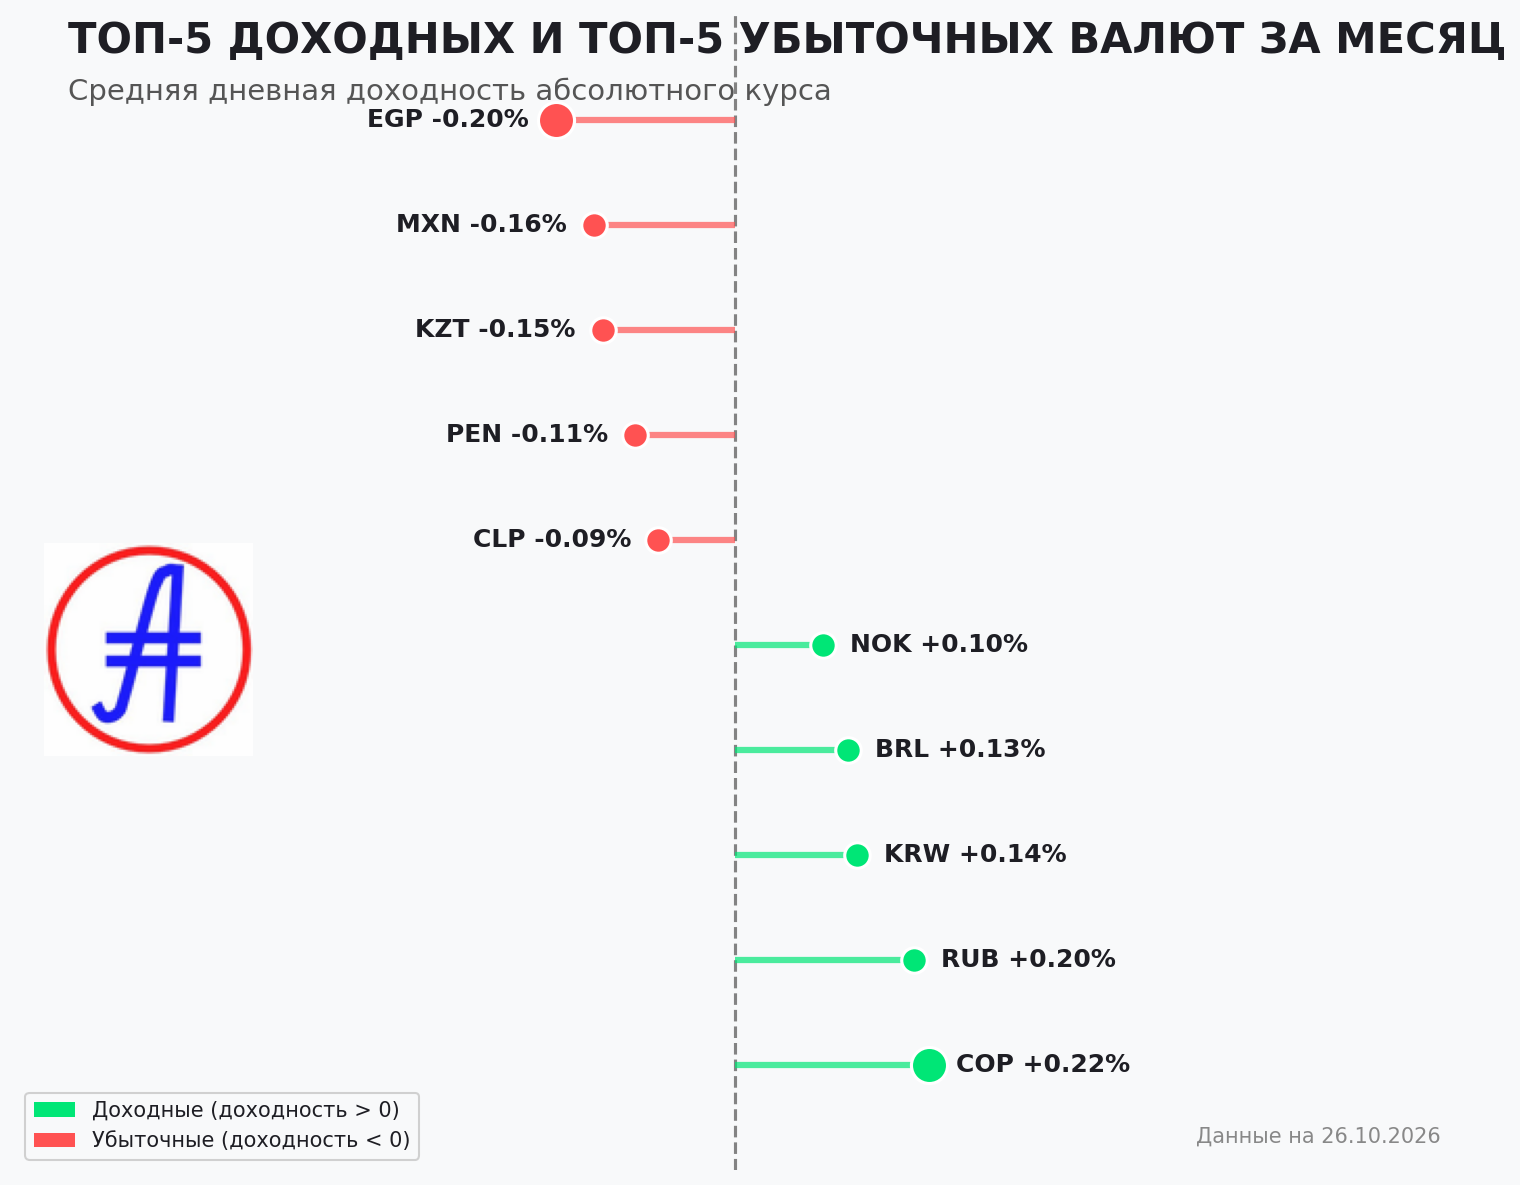
На этой неделе пьедестал самых доходных валют возглавило Колумбийское песо (COP) с показателем 0,2158%. Однако успех песо несет в себе скрытую угрозу: чрезмерное укрепление начинает давить на экспорт, особенно на туристический сектор, выручка которого в августе просела на 11,8%. Технически актив находится в нейтральной зоне (RSI 51,4), что говорит о паузе в ралли, но факт удержания курса выше скользящей средней MA30 подтверждает устойчивость восходящего тренда.

Второе место в топе занимает Российский рубль (RUB) с доходностью 0,1989%. Текущий рост рубля — результат совокупности факторов: от глобальной слабости доллара до мер Банка России по стабилизации рынка. Однако техническая картина вызывает опасения: RSI на уровне 75,9 указывает на сильную перекупленность. Это классический сигнал того, что текущий импульс может быть уязвим перед любыми изменениями в новостном фоне.

В список самых доходных также вошли Южнокорейская вона (KRW) (0,1356%), Бразильский реал (BRL) (0,1251%) и Норвежская крона (NOK) (0,0977%). У каждого из этих активов своя история: вона пытается найти баланс между оттоком капитала из крипты и оптимизмом на фондовом рынке, реал сильно зависит от мировых цен на сахар и энергоносители, а крона демонстрирует технический перегрев (RSI 79,0) при сохранении зависимости от сырьевых котировок.

Обратная сторона медали — список аутсайдеров, где доминирует Египетский фунт (EGP) с результатом -0,1991%. Ситуация здесь остается сложной: крайне низкий RSI (6,1) указывает на глубочайшую перепроданность, а курс находится значительно ниже скользящей средней MA30. По сути, фунт стал заложником административного ценообразования, что отрывает его от реальных рыночных механизмов.

В группе убыточных также оказались Мексиканское песо (MXN) (-0,1570%), Казахстанский тенге (KZT) (-0,1470%), Перуанский новый соль (PEN) (-0,1109%) и Чилийское песо (CLP) (-0,0854%). Важно отметить, что для чилийского песо ситуация усугубляется отсутствием фундаментальных новостей, что переводит валюту в состояние инерционного движения по нисходящему тренду. В свою очередь, перуанский соль показывает, как отсутствие макроэкономической повестки заставляет инвесторов искать ликвидность исключительно на крипторынках, игнорируя фундаментальные показатели самой экономики.

Подводя итог недели, можно сказать, что валютный рынок находится в фазе адаптации. Мы видим четкое разделение: валюты, которые поддерживаются притоком инвестиций или сырьевым экспортом, показывают рост, тогда как активы с административным давлением или недостатком фундаментальных драйверов продолжают терять позиции. Технически многие активы находятся вблизи критических уровней RSI, что намекает на возможную коррекцию большинства текущих трендов в ближайшем будущем.

Для тех, кто хочет глубже погрузиться в цифры и проследить за динамикой всех валют нашего мониторинга, мы подготовили расширенную таблицу.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
24 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

В мире валютных рынков доходность без учета риска — это лишь половина картины. Чтобы понять, оправдан ли выбранный актив, мы используем коэффициент Шарпа. В нашем проекте этот показатель рассчитывается как отношение средней доходности валюты к её волатильности (стандартному отклонению). Простыми словами: мы измеряем, сколько «чистой прибыли» инвестор получает на каждую единицу принятого на себя риска. Чем выше этот коэффициент, тем более эффективно валюта отрабатывает свою волатильность, превращая её в результат.

На текущей неделе мы наблюдаем любопытные сдвиги. В то время как одни валюты демонстрируют уверенность, подкрепленную фундаментальными факторами, другие глубоко просели под давлением рыночной турбулентности. Отрицательные значения Шарпа у аутсайдеров нашего рейтинга — тревожный сигнал: это означает, что потенциальные доходы от них в данный момент не покрывают даже тех рисков, которые несет за собой удержание позиции.

Топ-5 эффективных валют:

  • Южнокорейская вона (KRW): 0.2931
  • Норвежская крона (NOK): 0.1912
  • Фунт стерлингов (GBP): 0.1850
  • Вьетнамский донг (VND): 0.1759
  • Индийская рупия (INR): 0.1590

Лидером рейтинга стала южнокорейская вона. После периода острой дестабилизации в начале года, вызванного рекордным падением курса, вона показала впечатляющее восстановление. Сейчас мы видим формирование бычьего импульса, а технические индикаторы вроде RSI (60.8) говорят о здоровом спросе без критического перегрева. Рынок переходит от панических настроений к фазе доверия, что делает KRW наиболее «эффективным» активом с точки зрения риска и доходности.

На другом полюсе находятся валюты, чья динамика вызывает серьезные вопросы у аналитиков.

Топ-5 неэффективных валют:

  • Египетский фунт (EGP): -0.5990
  • Мексиканское песо (MXN): -0.3330
  • Новый тайваньский доллар (TWD): -0.2316
  • Румынский лей (RON): -0.1811
  • Турецкая лира (TRY): -0.1437

Египетский фунт остается аутсайдером с коэффициентом -0.5990. Глубокая техническая перепроданность, подтверждаемая критически низким RSI на уровне 11.8, свидетельствует о том, что актив находится в затяжной нисходящей спирали. Аналогичные проблемы мы наблюдаем у турецкой лиры и мексиканского песо: здесь фундаментальные экономические вызовы накладываются на техническую слабость, где котировки стабильно держатся ниже 30-дневной скользящей средней.

Интересен кейс британского фунта. Несмотря на рост инфляции до 3,5% и опасения по поводу государственного долга, GBP сохраняет высокую эффективность. Это классический пример того, как сильные макроэкономические данные способны удерживать актив в топе рейтинга, несмотря на геополитическую неопределенность. В то же время такие валюты, как норвежская крона, демонстрируют «инерционный рост» — здесь отсутствие значимых новостей заставляет инвесторов опираться на технические индикаторы, что создает риски при достижении кроной зон перекупленности.

Каждая неделя приносит новые данные, и текущий срез показывает, что рынки стали более чувствительны к действиям регуляторов. Инвесторам важно помнить: коэффициент Шарпа — это не предсказатель будущего, а качественный инструмент оценки прошлого периода. Он лишь подсвечивает те активы, которые «обслуживают» вложенный капитал наиболее эффективно.

В ближайшее время мы будем следить за тем, смогут ли валюты из списка неэффективных найти точку разворота или же давление фундаментальных факторов продолжится. Следите за обновлениями, чтобы понимать реальное положение дел на валютном поле.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
22 октября 2026

Взлет южнокорейской воны: кто возглавил рейтинг доходности на этой неделе?

Рейтинг доходности валют

Средняя дневная доходность — это наш ключевой индикатор, который наглядно демонстрирует, сколько процентов в среднем за день прибавляла или теряла валюта за отчетный период. Мы рассчитываем среднее арифметическое дневных изменений абсолютного курса, чтобы понять реальную динамику активов. Чем выше этот показатель, тем увереннее валюта двигалась вверх. Отрицательные значения, напротив, сигнализируют о преобладании продавцов и снижении стоимости актива.

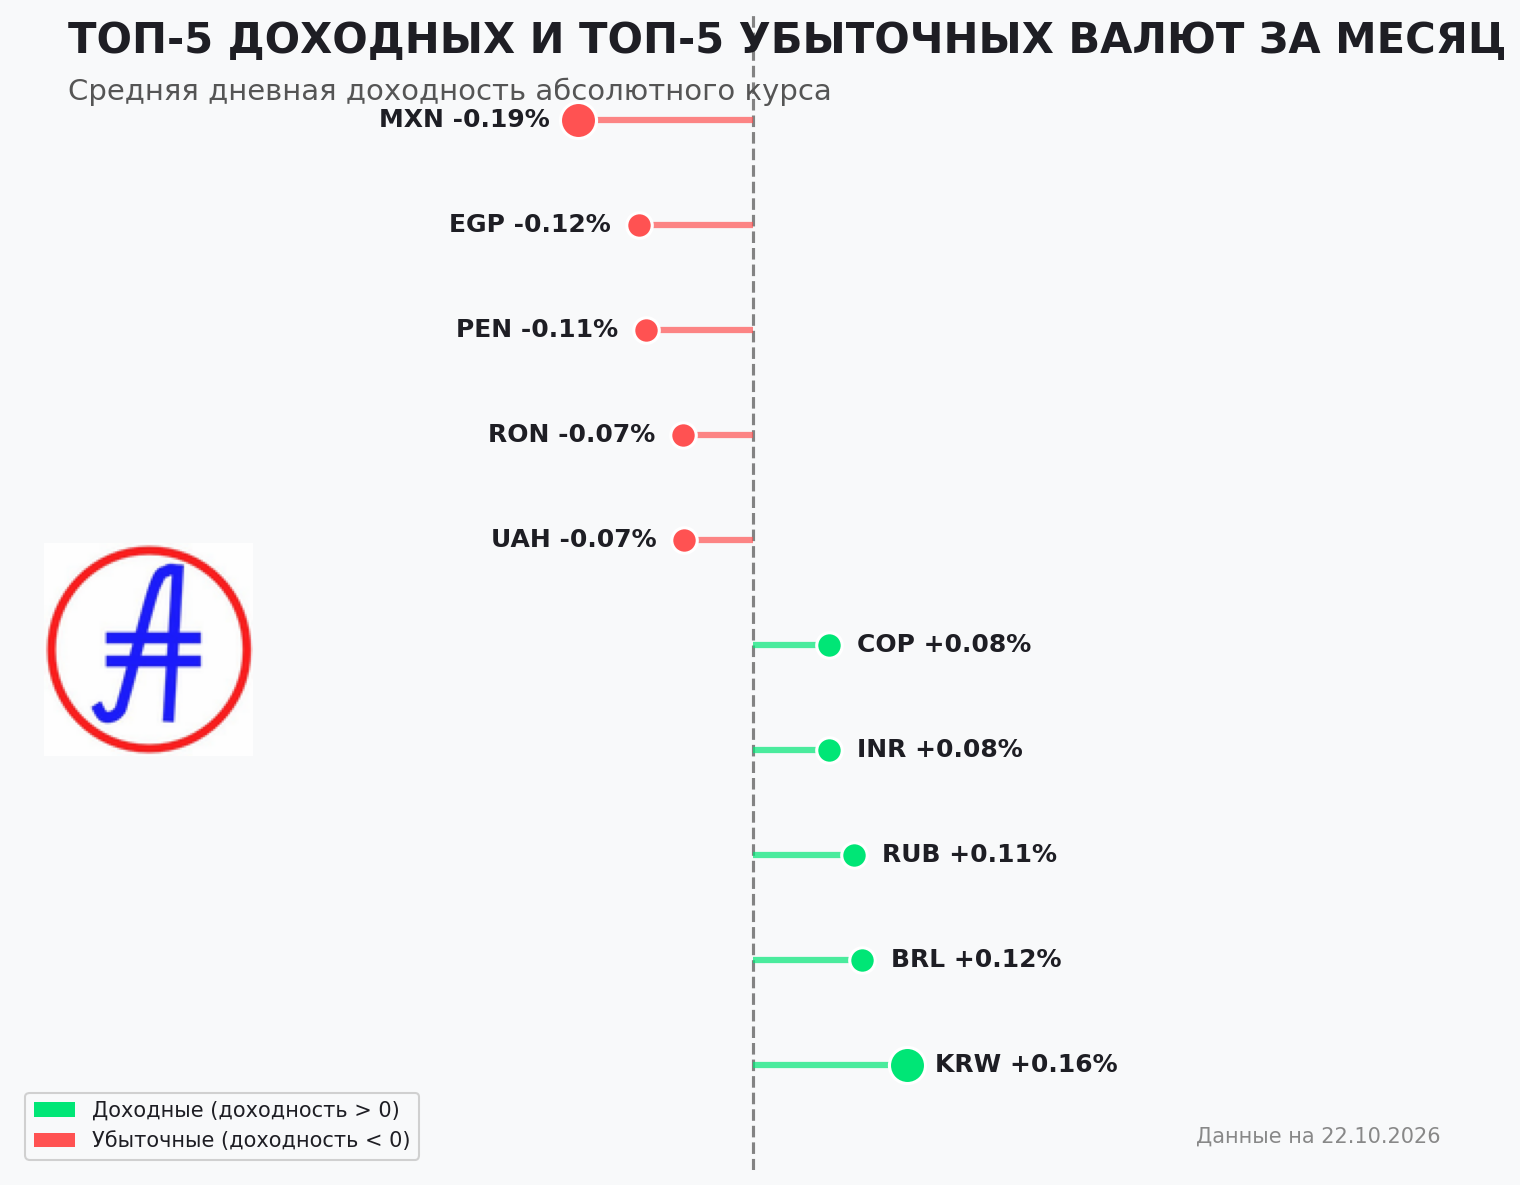
Лидером этой недели стала южнокорейская вона (KRW) с показателем 0.1642%. Ее успех — это классический пример доминирования фундаментальных факторов над рыночными колебаниями. После достижения семнадцатилетнего минимума в начале года, вона показывает уверенное восстановление. Основной драйвер здесь — мощный экспорт полупроводников. Технически актив выглядит сильно: удержание выше скользящей средней MA30 подтверждает устойчивый «бычий» тренд. Несмотря на то что индикатор RSI на уровне 63.7 приближается к зоне перекупленности, пространство для маневра еще остается, что говорит об умеренном оптимизме инвесторов.

В верхней части списка также закрепились бразильский реал (0.1169%) и российский рубль (0.1078%). Реал демонстрирует стойкость благодаря поддержке сырьевого сектора, хотя последние отчеты корпораций вносят долю неопределенности в общую картину. В то же время рубль оказался в зоне повышенного внимания из-за высокой геополитической чувствительности. Техническая картина по рублю сейчас весьма неоднозначна: RSI на отметке 70.5 указывает на явную техническую перегретость, а волатильность выше 1.3% предупреждает о возможности резких движений. Индийская рупия и колумбийское песо замыкают пятерку лидеров, при этом песо продолжает балансировать между инвестиционной привлекательностью и негативным влиянием крепкой валюты на реальный сектор экономики.

С другой стороны рейтинга расположились аутсайдеры. Мексиканское песо (MXN) возглавило список убыточных валют с показателем -0.1860%. Здесь мы наблюдаем классическую коррекцию после периода бурного роста. Технически песо пробило вниз скользящую среднюю MA30, а RSI на уровне 29.8 говорит о том, что актив находится в зоне перепроданности. Несмотря на структурные преимущества процесса nearshoring, в краткосрочной перспективе рынок остается под давлением политических рисков и общей осторожности инвесторов к развивающимся рынкам.

Египетский фунт (-0.1213%) и перуанский новый соль (-0.1138%) также демонстрируют негативную динамику. Египетский фунт остается заложником административного регулирования: при низком уровне волатильности и экстремально низких значениях RSI (19.5) валюта находится в состоянии стагнации, отражая системные сложности с международной ликвидностью. Перуанский соль, в свою очередь, во многом зависит от инерции тренда и перетока капитала в цифровые активы, что подтверждается отсутствием явных макроэкономических катализаторов для разворота тренда.

Замыкают список аутсайдеров румынский лей (-0.0742%) и украинская гривна (-0.0728%). Для гривны текущий период характеризуется жесткой курсовой политикой регулятора, направленной на удержание контроля над рынком в условиях структурных дисбалансов. Технически актив находится под давлением, а рынок адаптируется к новым ценовым коридорам без панических настроений, но с четко выраженным нисходящим трендом.

Подводя итог недели, можно заметить, что рынки развивающихся стран сейчас крайне неоднородны. Если одни валюты получают импульс от экспорта и товарных рынков, то другие вынуждены бороться с последствиями технической перегретости или жестким административным давлением. Инвесторам в ближайшее время стоит обращать внимание не только на RSI, который в ряде случаев уже подает сигналы к коррекции, но и на то, как монетарные власти будут реагировать на изменение глобальных торговых потоков.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.

20 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

В мире инвестиций доходность — это лишь половина истории. Настоящий профессионал всегда смотрит на то, какой ценой эта доходность была получена. В нашем еженедельном отчете мы используем коэффициент Шарпа, чтобы отделить случайные ценовые скачки от реальной эффективности валют. Напомним: этот показатель демонстрирует, сколько единиц доходности вы получаете на каждую единицу принятого риска. Чем выше значение, тем «спокойнее» и эффективнее актив. Отрицательные значения, напротив, говорят о том, что риск не оправдан доходностью.

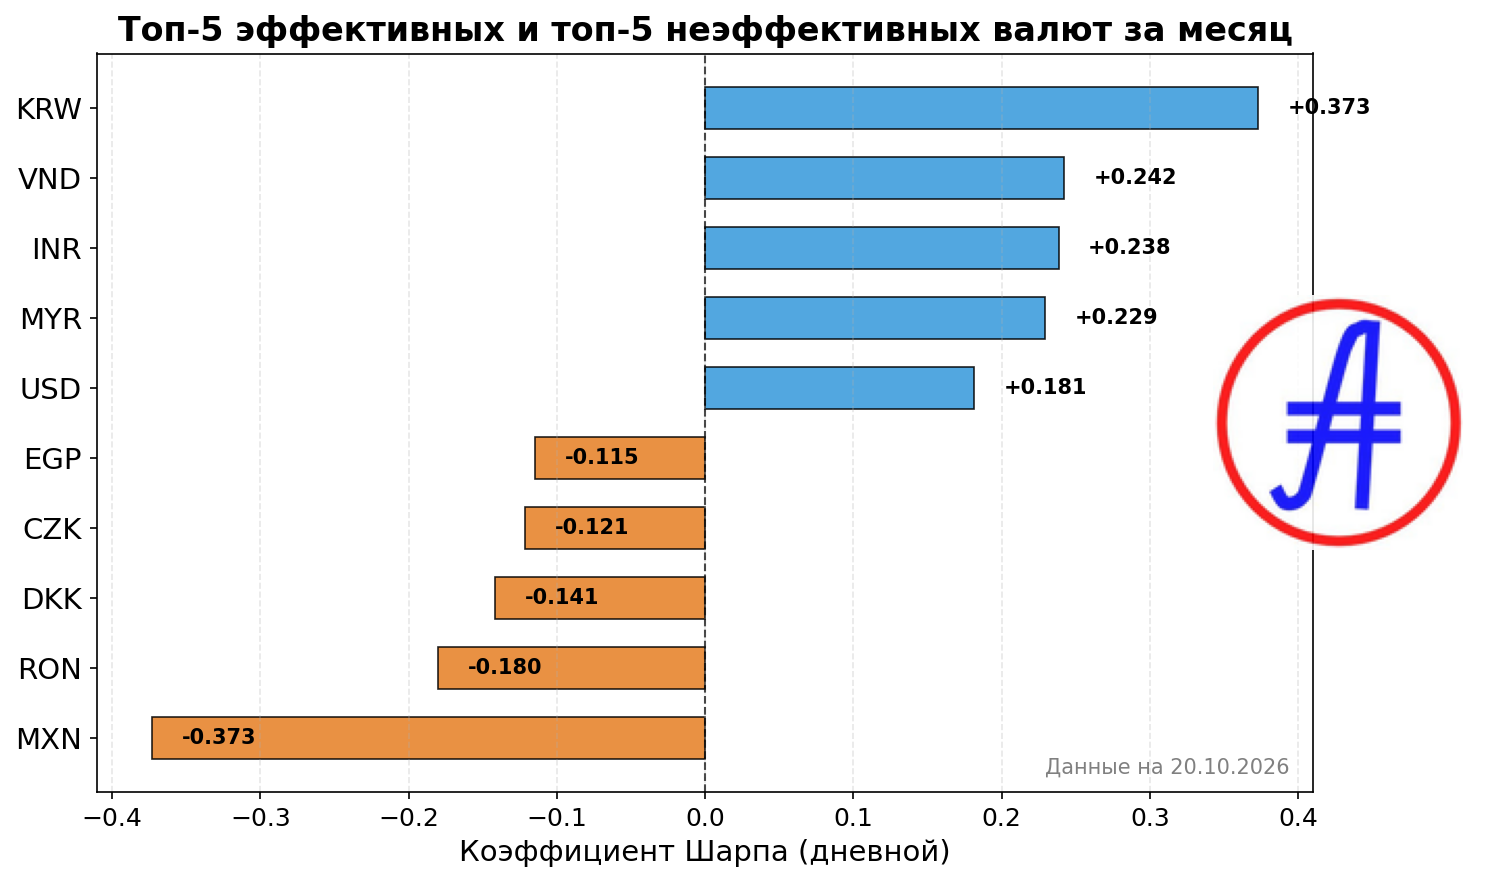
Лидером этой недели стала южнокорейская вона (KRW) с показателем 0.3731. Фундаментально вона опирается на экспорт полупроводников, который сейчас выступает главным драйвером роста. Технически актив выглядит перегретым (RSI 72.7), что сигнализирует о возможном «остывании», но текущее превосходство производственного сектора над спекулятивным капиталом удерживает позиции валюты на вершине нашего рейтинга.

Следом за ней идут вьетнамский донг (VND, 0.2422) и индийская рупия (INR, 0.2385). Вьетнамский донг выигрывает от текущей слабости американского доллара и постепенной интеграции в новые цифровые финансовые инструменты. Индийская рупия, в свою очередь, демонстрирует удивительную стабильность на фоне взвешенной политики Резервного банка Индии. Несмотря на технические сигналы локального перегрева, низкая волатильность (0.33%) делает рупию крайне предсказуемым инструментом.

Замыкают топ эффективных малайзийский ринггит (MYR, 0.2291) и доллар США (USD, 0.1813). Ринггит демонстрирует классическое рыночное равновесие, удерживаясь выше линии MA30, в то время как доллар США остается защитным активом, чья эффективность поддерживается консервативной политикой мировых регуляторов.

Однако есть и аутсайдеры, чей коэффициент Шарпа ушел в отрицательную зону. Худший результат показывает мексиканское песо (-0.3731). Валюта находится под давлением, несмотря на надежды на восстановление производственного сектора в конце года. Песо пробило свою среднесрочную скользящую среднюю вниз, что подтверждает нисходящий тренд. В эту же категорию попали румынский лей (-0.1798), датская крона (-0.1414), чешская крона (-0.1211) и египетский фунт (-0.1148).

Особого внимания заслуживает ситуация с египетским фунтом. Индикатор RSI на отметке 19.8 указывает на глубокую перепроданность. Это не всегда означает немедленный разворот вверх — чаще всего это признак отсутствия долларовой ликвидности и системных экономических дисбалансов, которые давят на котировки сильнее, чем любые технические индикаторы.

Что мы видим по итогам недели? Рынки остаются в фазе консолидации. Валюты с высоким коэффициентом Шарпа — это те, чей рост подкреплен реальными торговыми показателями или стабильностью денежно-кредитной политики. Те, кто оказался в «красной зоне», либо страдают от локальных шоков ликвидности, либо просто не показывают доходности, способной перекрыть текущие колебания рынка. Для инвестора это важный сигнал: иногда отсутствие ярких новостей — это лучший индикатор стабильности актива, чем волатильные спекулятивные движения.

Следите за динамикой коэффициента Шарпа, чтобы видеть скрытую сторону рыночных трендов. Мы продолжим анализировать, как макроэкономические сдвиги влияют на риск-профиль основных мировых валют в наших следующих обзорах.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
18 октября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

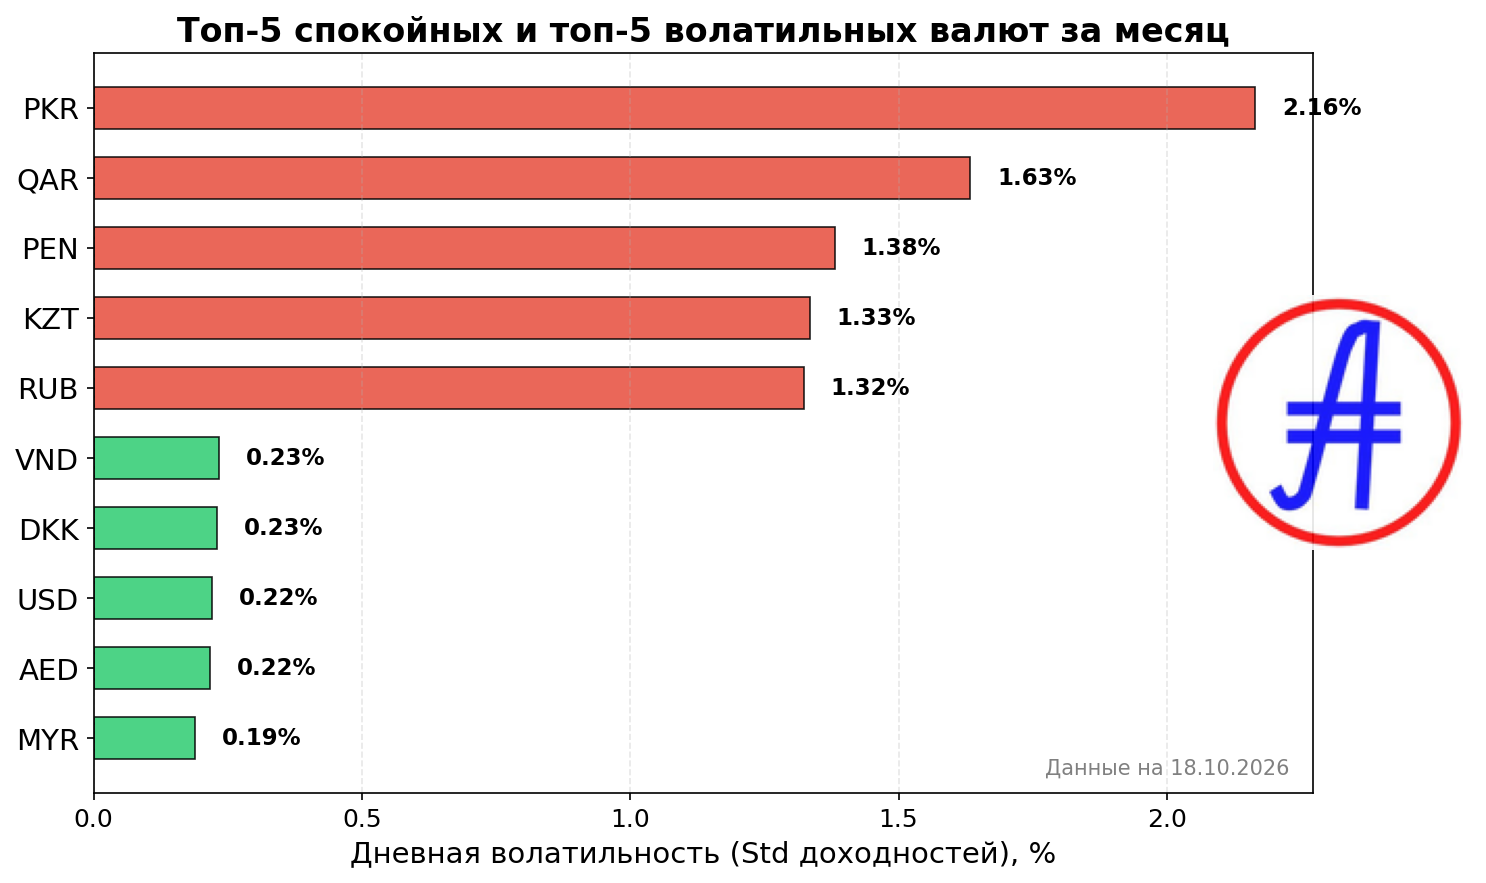
Для участников валютного рынка понимание волатильности — это фундамент управления рисками. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Простыми словами: этот показатель демонстрирует, насколько сильно «штормит» актив день ото дня. Низкая волатильность — это залог предсказуемости и спокойствия, тогда как высокие значения сигнализируют о спекулятивном потенциале, сопряженном с повышенным риском.

На этой неделе мы проанализировали текущую динамику глобальных валют. В топ-5 наиболее спокойных активов вошли малайзийский ринггит (0.19%), дирхам ОАЭ (0.22%), доллар США (0.22%), датская крона (0.23%) и вьетнамский донг (0.23%). С другой стороны, список самых волатильных возглавляют пакистанская рупия (2.16%), катарский риал (1.63%), перуанский новый соль (1.38%), казахстанский тенге (1.33%) и российский рубль (1.32%).

Анализируя малайзийский ринггит (MYR), мы видим ситуацию, где техническая картина с RSI на уровне 57.8 и ценой выше скользящей средней MA30 указывает на умеренно оптимистичный настрой. Инвесторы адаптируются к новой валютной парадигме на фоне дискуссий о снижении влияния доллара, что при низкой волатильности создает условия для постепенного накопления стоимости без резких рывков.

Дирхам ОАЭ (AED) продолжает оставаться ключевым инструментом в трансграничных расчетах, особенно в контексте текущей интеграции в финансовую систему РФ. Стабильность дирхама, подтвержденная волатильностью 0.24% и позицией выше MA30, отражает институциональный спрос. Рынок находится в фазе равновесия, где планомерное использование валюты полностью поглощает спекулятивные колебания.

Доллар США (USD) сохраняет свою зависимость от инфляционных ожиданий и доходности гособлигаций. Несмотря на локальные коррекции, глобальный фон остается напряженным. Низкая волатильность (0.24%) в сочетании с удержанием курса выше линии MA30 подчеркивает доминирование фундаментальных факторов и осторожную реакцию инвесторов на решения ФРС.

Ситуация с датской кроной (DKK) характеризуется рыночной инертностью. Волатильность 0.238% и нахождение курса чуть ниже MA30 свидетельствуют о периоде консолидации. Геополитические факторы отошли на второй план, уступив место операционной ликвидности и жесткой привязке к евро.

Вьетнамский донг (VND) демонстрирует удивительную устойчивость на фоне колебаний глобальных валют. С показателем RSI 62.6 и нахождением выше MA30, донг показывает уверенное, контролируемое движение. Низкая волатильность (0.25%) подтверждает отсутствие панических настроений даже при ослаблении доллара.

В противовес стабильным активам, валюты из группы высокой волатильности, такие как пакистанская рупия (PKR), перуанский соль (PEN) и тенге (KZT), находятся под давлением различных факторов. Для PKR и PEN это отсутствие фундаментальных драйверов и смещение интереса к крипто-активам, в то время как KZT испытывает влияние общемирового укрепления доллара и волатильности сырьевых рынков. Технически эти активы показывают ослабление, располагаясь ниже своих скользящих средних, что сигнализирует о сохранении осторожности участников рынка.

Российский рубль (RUB) остается в зоне влияния жесткой монетарной политики и геополитических ожиданий. При волатильности около 1.3%, рубль показывает баланс сил, где внутренние меры контроля сдерживают давление внешних факторов. Текущая картина нейтральна, и дальнейшее направление будет зависеть от регуляторных решений и реакции на новостной поток.

Рынок валют сегодня — это не просто цифры в терминалах, а сложная экосистема, где фундаментальные макроэкономические сдвиги переплетаются с технической инерцией. Понимание уровня волатильности каждого актива позволяет трейдеру осознанно подходить к своим операциям, избегая лишних эмоциональных решений в периоды рыночной турбулентности.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

16 октября 2026

Бразильский реал в лидерах: недельный срез валютной доходности и технический перегрев

Рейтинг доходности валют

Средняя дневная доходность — это фундаментальный показатель нашего проекта, отражающий, сколько процентов в среднем за день прибавляла или теряла валюта за отчетный период. По сути, это математический термометр рыночного импульса: чем выше значение, тем активнее валюта двигалась вверх. Отрицательные значения, напротив, сигнализируют о преобладании продавцов. На этой неделе мы видим отчетливое расслоение на рынках развивающихся стран, где одни активы демонстрируют уверенный рост, а другие пытаются найти «дно» после затяжной коррекции.

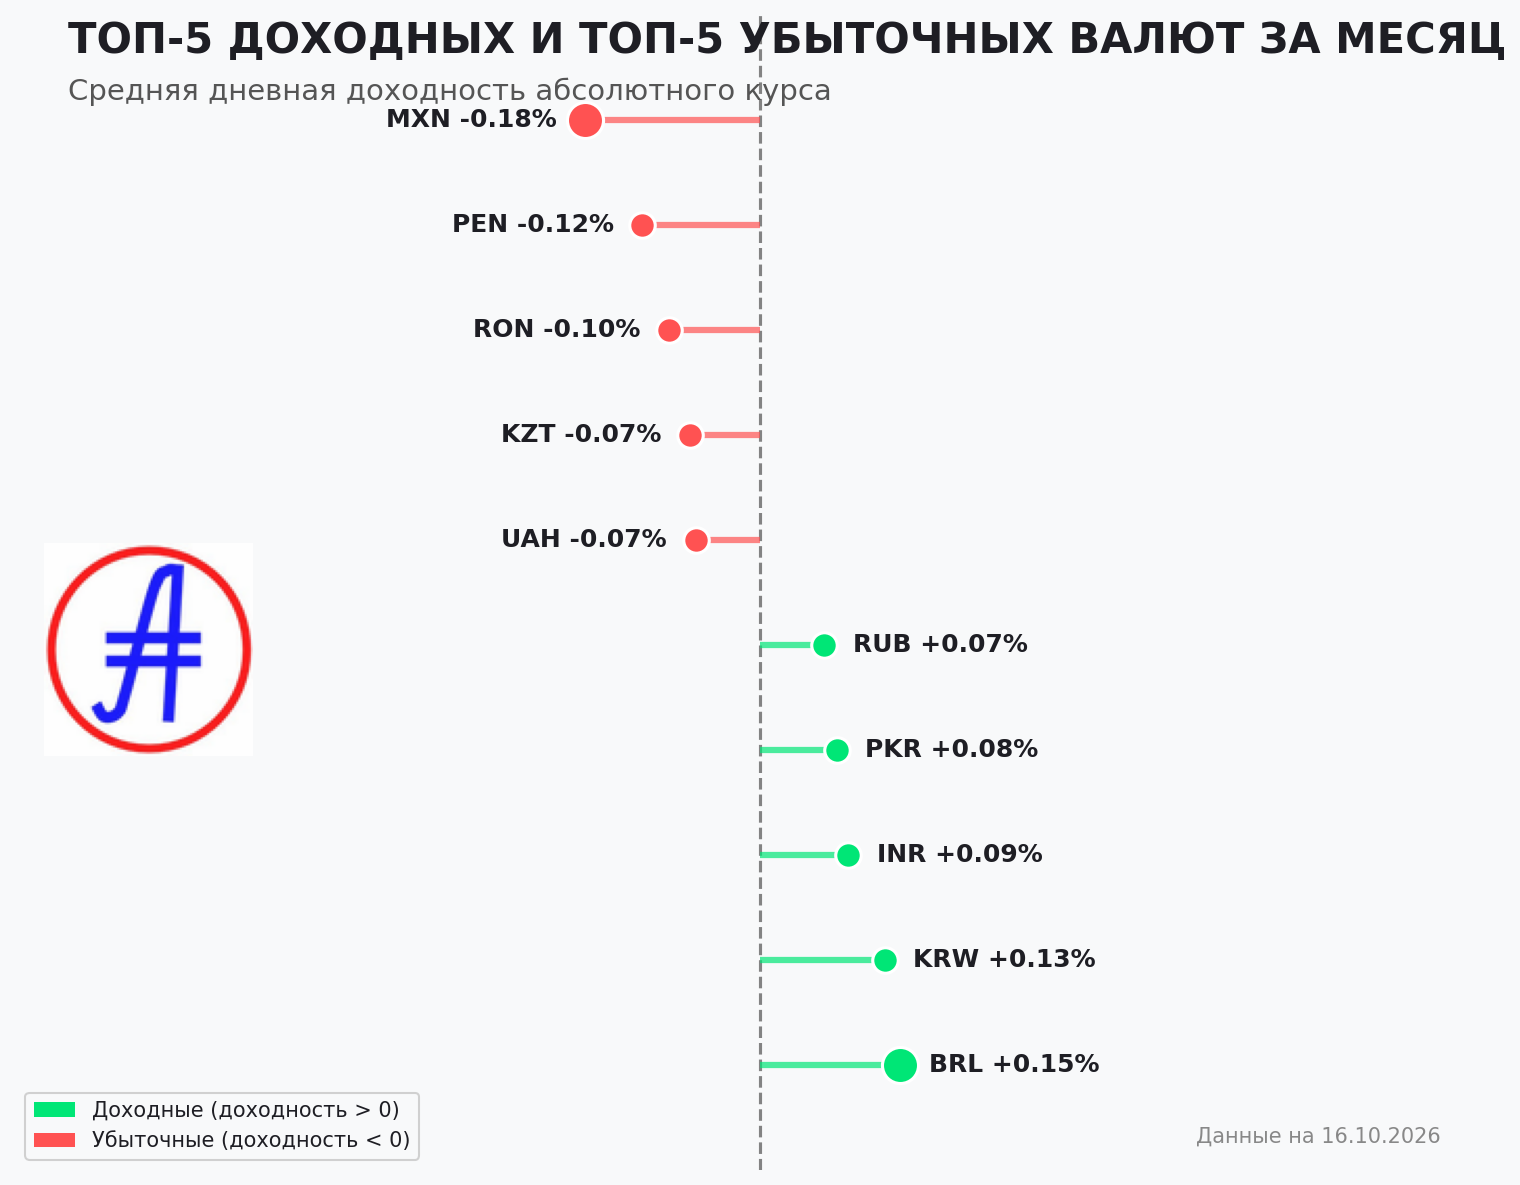
В топе самых успешных активов на этой неделе доминирует Бразильский реал (BRL) с доходностью 0.1470%. Его успех не случаен: реал остается крайне чувствительным к товарным рынкам. Рост стоимости сахара и сырой нефти выступает надежным фундаментом для экспортеров. Однако техническая картина предупреждает: значение RSI на уровне 75.3 указывает на локальную перекупленность. Это означает, что рынок «разогрет» и нуждается в передышке. Компанию реалу в лидерах составили Южнокорейская вона (0.1309%), Индийская рупия (0.0926%), Пакистанская рупия (0.0805%) и Российский рубль (0.0670%).

На противоположном полюсе рейтинга ситуация выглядит иначе. Мексиканское песо (MXN) возглавило список убыточных валют с показателем -0.1848%. Длительный период ниршоринга и оптимизма сменился фазой коррекции, где инвесторы внимательно переоценивают риски. Анализ показывает, что песо пытается найти равновесие, но пока что давление со стороны глобального перераспределения капитала перевешивает ожидания по росту. В «красной зоне» также оказались Перуанский новый соль (-0.1243%), Румынский лей (-0.0960%), Казахстанский тенге (-0.0742%) и Украинская гривна (-0.0683%).

Разбирая кейс южнокорейской воны (KRW), мы видим классический пример противоречивого влияния. С одной стороны, эксперты фиксируют структурное давление и необходимость интервенций регулятора, с другой — валюта демонстрирует локальное укрепление по отношению к японской иене. Переток капитала из криптоактивов в фондовые рынки внутри Кореи меняет привычные паттерны ликвидности. С технической точки зрения, вону также можно назвать «перегретой» (RSI 73.3), что делает её уязвимой к изменениям настроений на внешних рынках.

Что касается российского рубля (RUB), здесь мы наблюдаем период турбулентности. С одной стороны, глобальное ослабление доллара традиционно поддерживает развивающиеся валюты, с другой — локальные новости о корректировках курса создают информационный шум. Индикатор RSI на уровне 50.7 идеально отражает текущую ситуацию: рынок находится в состоянии равновесия и «поиска себя». Инвесторы проявляют осторожность, дожидаясь более четких геополитических сигналов для определения дальнейшего вектора.

Отдельного внимания заслуживает казахстанский тенге (KZT) и украинская гривна (UAH). В обоих случаях мы видим, как сильно валютный курс зависит от действий центральных банков и внешних административных факторов. Технически обе валюты демонстрируют признаки приближения к зоне перепроданности (RSI в районе 34-36 пунктов), что на языке трейдеров означает: импульс к падению начинает затухать, но фундаментальных факторов для быстрого «отскока» пока недостаточно.

Важно понимать: показатели доходности за неделю — это лишь срез данных. В условиях, когда многие валюты находятся на грани технических уровней сопротивления или поддержки, ключевым драйвером становится не столько макроэкономика в чистом виде, сколько реакция участников торгов на эти индикаторы. Мы продолжим следить за тем, как будут развиваться события на площадках развивающихся рынков и будет ли этот технический перегрев реализован в виде полноценной коррекции или сменится фазой консолидации.

Учитывая текущую волатильность, участникам торгов стоит уделять пристальное внимание не только процентным изменениям, но и техническому фону, который в текущих реалиях часто опережает фундаментальные отчеты компаний или государств.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
14 октября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

В мире финансов волатильность — это не просто сухая статистика, а зеркало рыночных настроений. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует, насколько динамично меняется стоимость актива от одного торгового дня к другому. Низкая волатильность традиционно указывает на предсказуемость и спокойствие, в то время как высокая — сигнализирует о существенных рисках и широком спекулятивном потенциале.

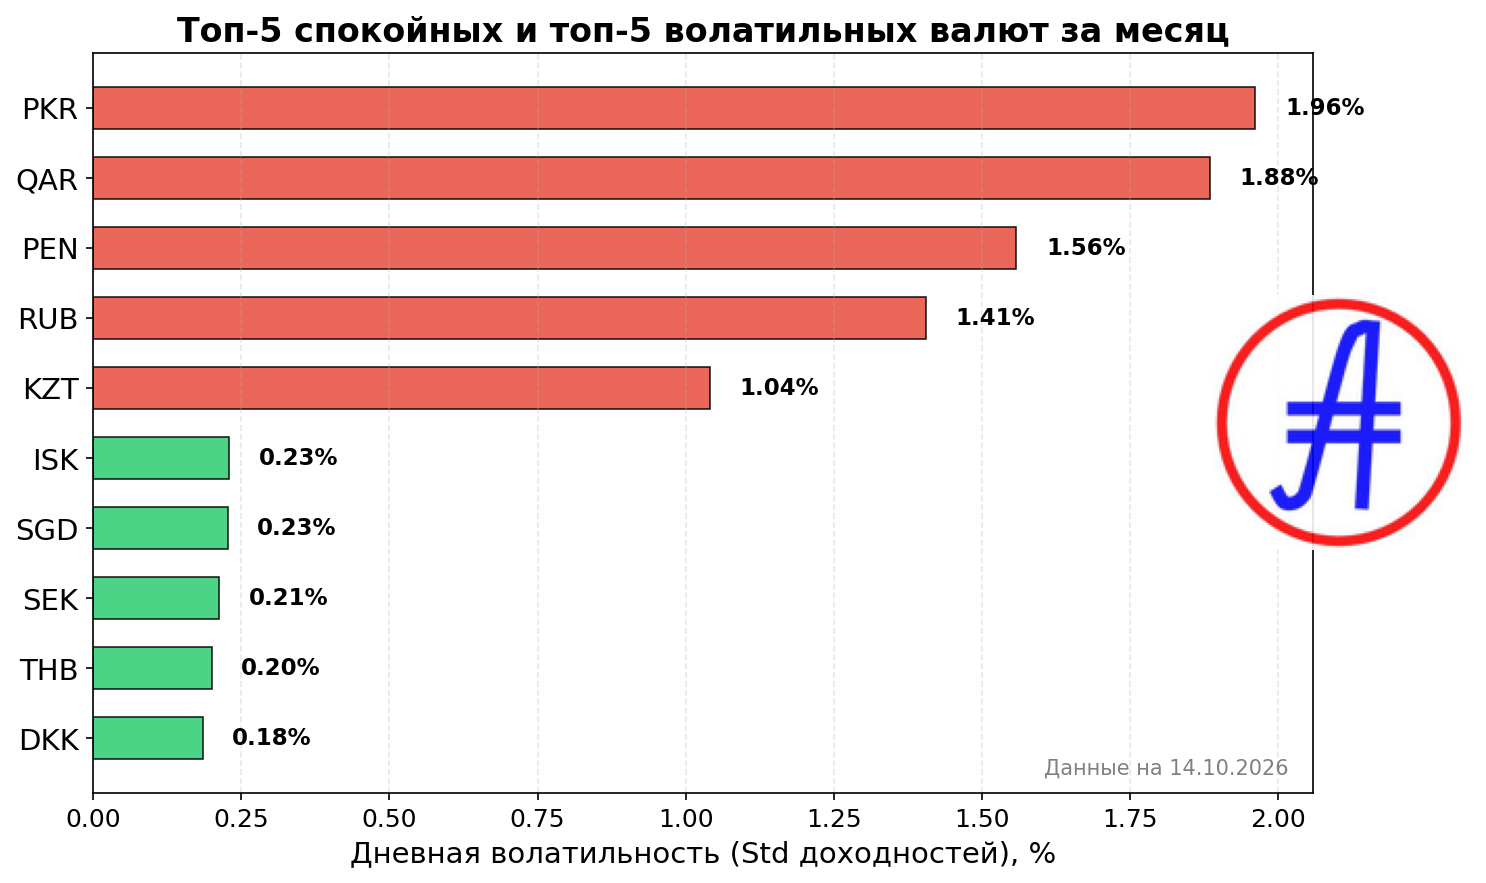
На этой неделе наш рейтинг возглавили валюты, демонстрирующие удивительную устойчивость. В топ-5 «тихих гаваней» вошли датская крона (0.18%), тайский бат (0.20%), шведская крона (0.21%), сингапурский доллар (0.23%) и исландская крона (0.23%). Стабильность этих активов обусловлена отсутствием резких макроэкономических потрясений и умеренным интересом инвесторов к классическим фиатным инструментам на фоне их интеграции в крипто-экосистемы.

На другом полюсе списка находятся валюты, чья амплитуда колебаний требует от участников рынка повышенного внимания. Рейтинг самых волатильных инструментов возглавила пакистанская рупия (1.96%), за ней следуют катарский риал (1.88%), перуанский новый соль (1.56%), российский рубль (1.41%) и казахстанский тенге (1.04%).

Анализируя текущую картину, важно отметить, что драйверы волатильности для каждой группы различны. Для спокойных валют характерно «инерционное движение». Например, датская крона и исландская крона остаются заложниками технических факторов и отсутствия сильных фундаментальных новостей. В то же время сингапурский доллар и тайский бат демонстрируют интересный синтез: их стабильность поддерживается технологическим развитием — интеграцией в блокчейн-проекты, что привлекает институциональный интерес без создания спекулятивных «пузырей».

Совершенно иная ситуация наблюдается в группе волатильных активов. Пакистанская рупия и российский рубль сегодня находятся под давлением сложного геополитического контекста и внешних санкционных ограничений. Для этих валют высокая волатильность стала практически «новой нормой», где даже локальные новости способны вызвать заметный ценовой сдвиг. Технически многие из этих инструментов показывают нейтральные значения RSI, что подтверждает: рынок находится в состоянии адаптации, пытаясь нащупать равновесные значения в условиях неопределенности.

Перуанский соль и казахстанский тенге демонстрируют признаки технической перепроданности. Здесь влияние оказывает зависимость от сырьевых рынков. В частности, для тенге ключевыми остаются котировки энергоносителей, а для соля — отсутствие весомых фискальных триггеров для смены текущего тренда. Катарский риал, в свою очередь, сохраняет привязку к доллару США, поэтому его волатильность — это во многом производная от глобальных движений американской валюты.

Что это значит для инвестора? Прежде всего, необходимо четко разделять активы для долгосрочного планирования и инструменты для краткосрочных спекуляций. Низкая волатильность из нашей первой пятерки делает эти валюты удобными для расчетов и кросс-валютных операций, тогда как высокая волатильность второй группы открывает широкие, но рискованные возможности для профессиональных трейдеров, способных грамотно хеджировать свои позиции.

Наш еженедельный мониторинг показывает, что даже в условиях глобальной цифровизации валютных рынков, фундамент — монетарная политика центробанков, экспортный потенциал и геополитическая стабильность — по-прежнему остается главным определителем того, будет ли валюта «тихой гаванью» или инструментом с высоким риском.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

12 октября 2026

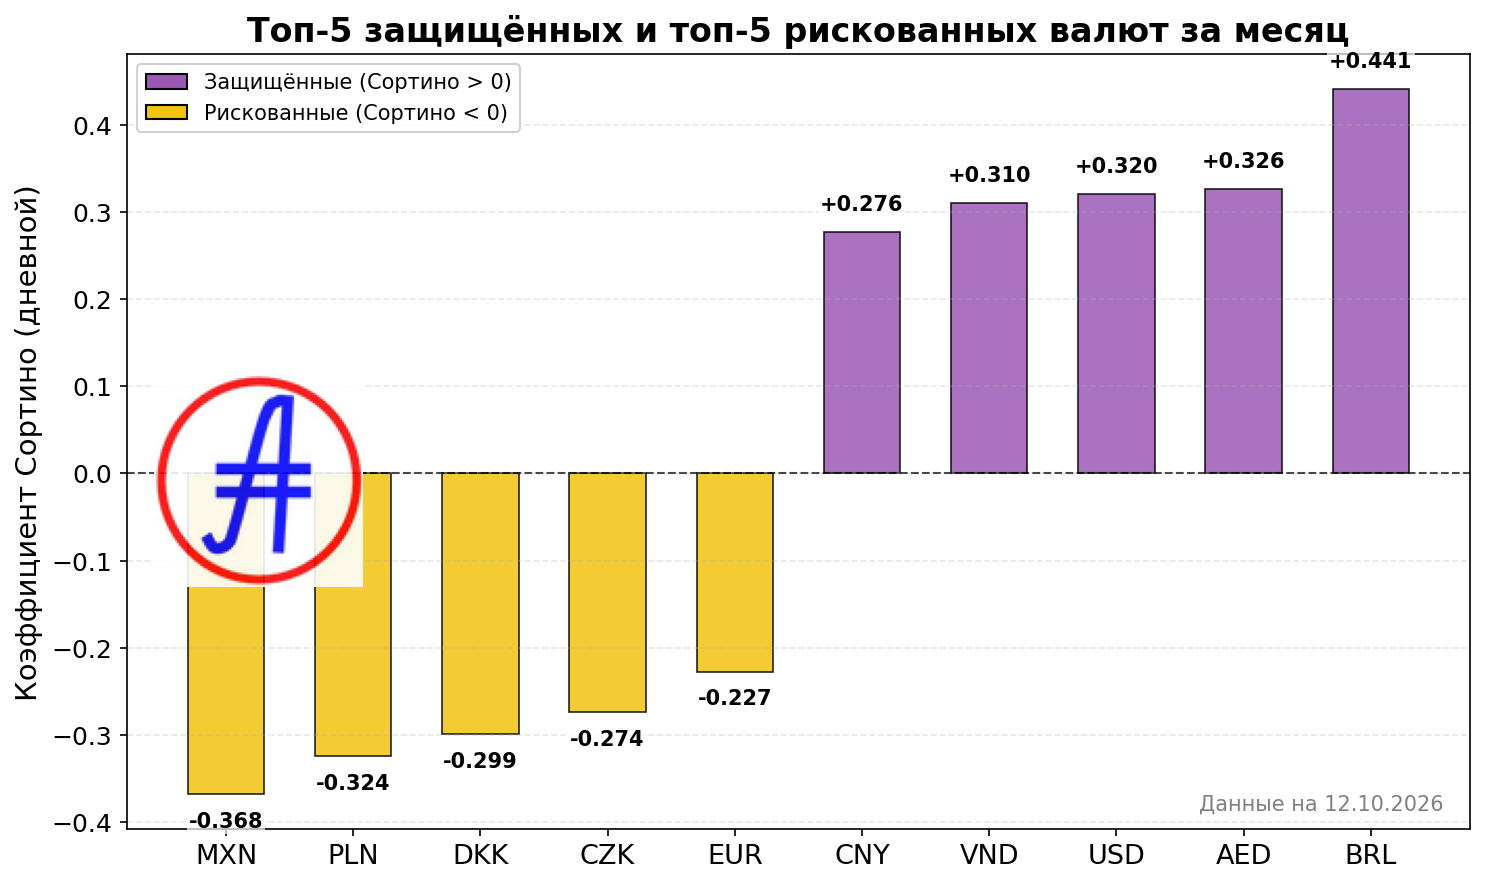
Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино стал для нашего проекта ключевым инструментом измерения качества валютных активов. В отличие от стандартного отклонения, которое наказывает актив за любую волатильность, Сортино фокусируется исключительно на «негативном риске» — то есть на тех случаях, когда цена падает. По сути, этот показатель отвечает на один простой вопрос: сколько единиц доходности мы получаем за каждую единицу риска неминуемых убытков? Валюта с высоким коэффициентом Сортино демонстрирует способность эффективно «отрабатывать» негативные рыночные циклы, обеспечивая инвестору более комфортный профиль доходности.

Лидерами текущего рейтинга стали активы, которые смогли удержать баланс между волатильностью и ростом. Бразильский реал (BRL) с показателем 0.4406 возглавляет топ-5, опираясь на сырьевую составляющую и специфическую геополитическую чувствительность. За ним следуют дирхам ОАЭ (0.3259) и доллар США (0.3200). Интересно наблюдать за дирхамом: его роль как «цифрового моста» и альтернативы доллару в трансграничных расчетах обеспечивает ему не только утилитарный спрос, но и техническую устойчивость. Вьетнамский донг и китайский юань также демонстрируют способность сохранять защитные свойства, несмотря на глобальное давление со стороны ФРС и институциональные изменения в финансовой системе Пекина.

На противоположном конце спектра находятся валюты, чья доходность за последний период либо была отрицательной, либо не смогла перекрыть накопленные убытки. Мексиканское песо (-0.3680), польский злотый (-0.3245) и евро (-0.2273) показывают, что текущая рыночная конъюнктура крайне неблагоприятна для их владельцев. В случае с песо мы наблюдаем классический пример отката после периода бурного роста, вызванного «ниаршорингом». Техническая перепроданность на уровне RSI 29.7 указывает на глубокую коррекцию, которая в моменте «съедает» всю накопленную ранее премию за риск.

Техническая картина большинства аутсайдеров — евро, датской кроны и чешской кроны — свидетельствует о фазе консолидации или вялого нисходящего тренда. Курсы большинства этих валют удерживаются ниже своих тридцатидневных скользящих средних (MA30), что в сочетании с нейтральными значениями RSI говорит об отсутствии выраженного покупательского импульса. Инвесторы находятся в режиме ожидания, избегая агрессивных позиций, что подтверждается крайне низкой волатильностью в этом сегменте.

Для понимания текущей динамики важно осознавать, что коэффициент Сортино — это индикатор, отражающий «историческую справедливость» актива за выбранный период. Высокий показатель сегодня не гарантирует защиту завтра, особенно на фоне глобальной неопределенности в монетарной политике центральных банков. Мы видим, как даже традиционно стабильные валюты, такие как евро или датская крона, теряют свои защитные позиции под давлением макроэкономических факторов и отсутствия значимых драйверов роста.

В текущих условиях рынок валют разделился на «сырьевой блок», который за счет волатильности цен на ресурсы пытается генерировать доходность, и «стагнационный блок», зажатый в тиски отсутствия новых стимулов и ожидания решений регуляторов. Инвесторам стоит обращать внимание не только на сам коэффициент, но и на то, за счет чего он достигается: за счет низкой волатильности убытков или за счет аномально высокого роста. Анализируя структуру доходности через призму Сортино, мы получаем более глубокое понимание того, какой именно актив в вашем портфеле действительно работает на вас, а какой — лишь имитирует стабильность.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
08 октября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

Приветствую всех инвесторов и тех, кто внимательно следит за пульсом валютного рынка. В нашем еженедельном обзоре мы продолжаем использовать коэффициент Шарпа как ключевой инструмент для оценки эффективности ваших валютных активов. Напомним логику: этот показатель демонстрирует соотношение доходности к волатильности. Проще говоря, мы измеряем, какую «плату за риск» рынок готов отдать за удержание той или иной валюты. Чем выше значение Шарпа, тем эффективнее актив с точки зрения риск-менеджмента. Отрицательные значения — это сигнал того, что колебания курса не покрываются доходностью, и актив становится скорее обузой для портфеля, чем его драйвером.

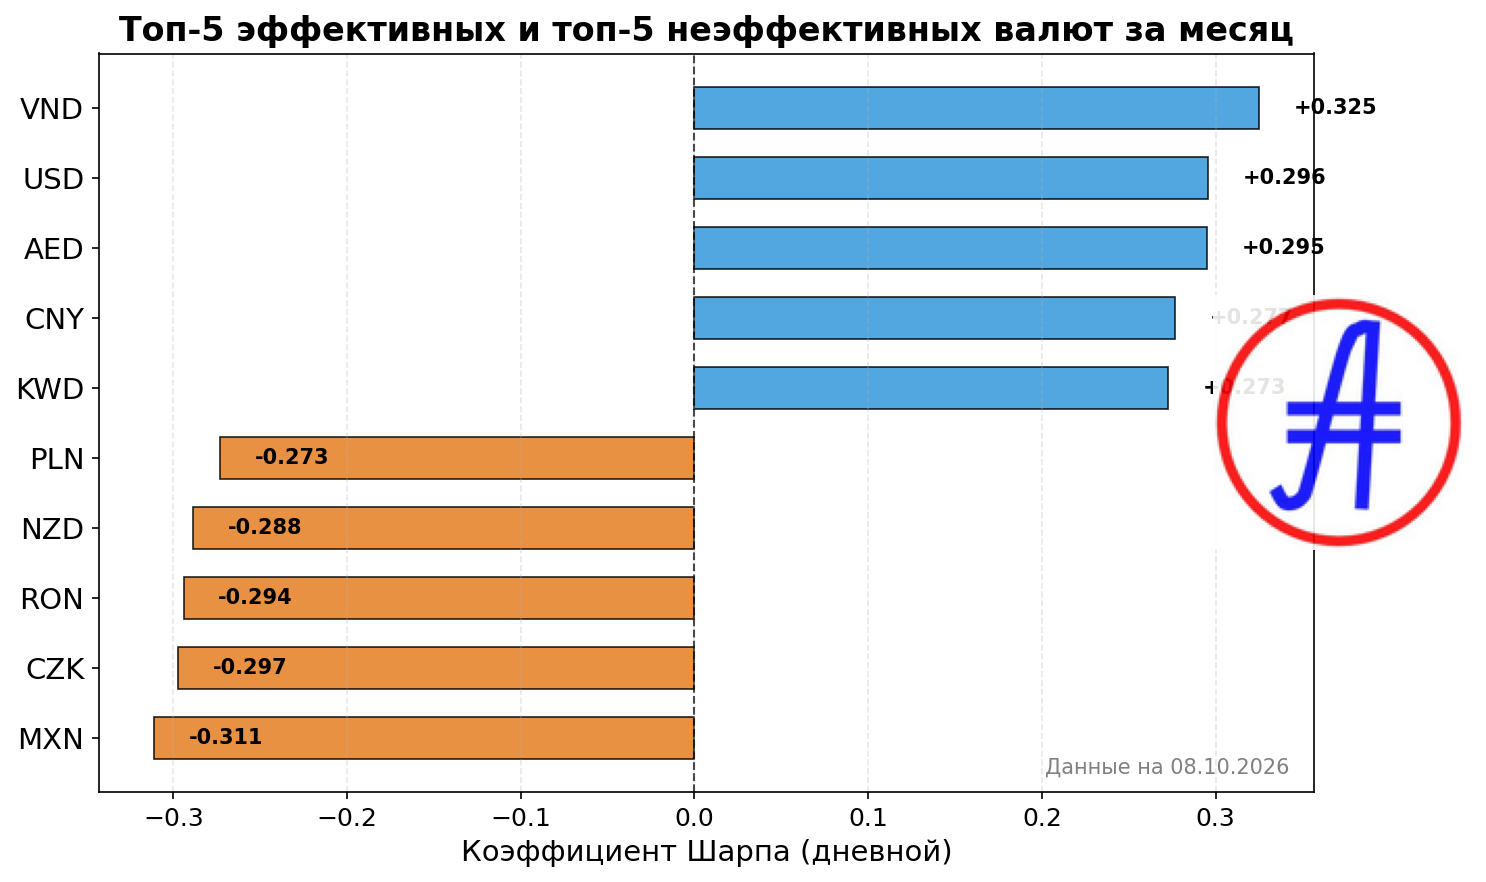
На этой неделе в топе эффективности мы наблюдаем доминирование валют, которые традиционно воспринимаются рынком как защитные или привязанные к сильным экономическим центрам. Возглавляет наш список вьетнамский донг (VND) с показателем 0.3248, за ним следуют доллар США (USD) — 0.2955 и дирхам ОАЭ (AED) — 0.2953. Замыкают пятерку лидеров китайский юань (0.2768) и кувейтский динар (0.2726). Интересно, что USD и привязанные к нему активы показывают высокую эффективность именно на фоне текущей геополитической нестабильности, когда спрос на «безопасную гавань» перевешивает любые другие рыночные факторы.

Однако, если мы посмотрим на техническую картину, становится очевидно: ситуация выглядит перегретой. По всем лидерам рейтинга, включая USD, AED и CNY, индикатор RSI уверенно держится выше 79–85 пунктов. Это классический признак экстремальной перекупленности. Рынок инерционен, и текущий рост во многом обусловлен ожиданиями и макроэкономическими сдвигами, однако стоит помнить, что технический перегрев часто предшествует коррекции, даже если фундаментально валюта остается сильной.

С другой стороны, наш антирейтинг демонстрирует валюты, которые сейчас переживают не лучшие времена. В списке наименее эффективных инструментов оказались мексиканское песо (-0.3110), чешская крона (-0.2971), румынский лей (-0.2941), новозеландский доллар (-0.2884) и польский злотый (-0.2731). Здесь мы видим иную картину: у многих из них, например, у песо (RSI 17.4), индикаторы указывают на глубокую перепроданность. Это не всегда означает автоматический разворот, но свидетельствует о том, что давление продавцов в последние 30 дней было избыточным, зачастую в отрыве от долгосрочных перспектив этих экономик.

Особое внимание стоит уделить противоречию между фундаментальными ожиданиями и текущими рыночными данными. Например, в паре с мексиканским песо мы видим конфликт: позитивные отчеты промышленного сектора не могут перекрыть глобальные инфляционные страхи инвесторов. Схожая ситуация наблюдается по чешской кроне и румынскому лею — их ослабление против доллара носит скорее системный характер, обусловленный бегством капитала в более надежные активы, нежели внутренними проблемами самих стран.

Резюмируя итоги недели: текущий рыночный ландшафт определяется жесткой монетарной политикой ФРС и реакцией развивающихся рынков на этот курс. Мы видим «усталость» трендов у лидеров и истощение продавцов у аутсайдеров. Для инвестора это означает период повышенной осторожности. Коэффициент Шарпа сейчас лучше всего подсвечивает тех, кто смог сохранить свою стоимость при относительно спокойной волатильности, и тех, чей риск-профиль стал чрезмерным для текущих доходностей.

В ближайшие дни основное внимание стоит уделить не столько новостному фону, который сейчас насыщен «информационным шумом», сколько техническим индикаторам. Превышение порога перекупленности по валютам-лидерам — это повод пересмотреть свои позиции и оценить, насколько текущие уровни соответствуют вашему риск-профилю. Помните, что устойчивый тренд — это хорошо, но любой рынок рано или поздно стремится к своей средней линии.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
06 октября 2026

Еженедельный обзор коэффициента Сортино: определяем валюты с лучшей защитой от рыночных падений

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом проекте — это фундаментальный инструмент для оценки качества валютного актива. В отличие от стандартного коэффициента Шарпа, который штрафует за любую волатильность, Сортино фокусируется исключительно на «негативном риске» (стандартном отклонении только отрицательных доходностей). Проще говоря, этот показатель отвечает на главный вопрос инвестора: сколько единиц доходности я получаю на каждый процент «плохого» риска? Чем выше значение коэффициента, тем более устойчива валюта к просадкам.

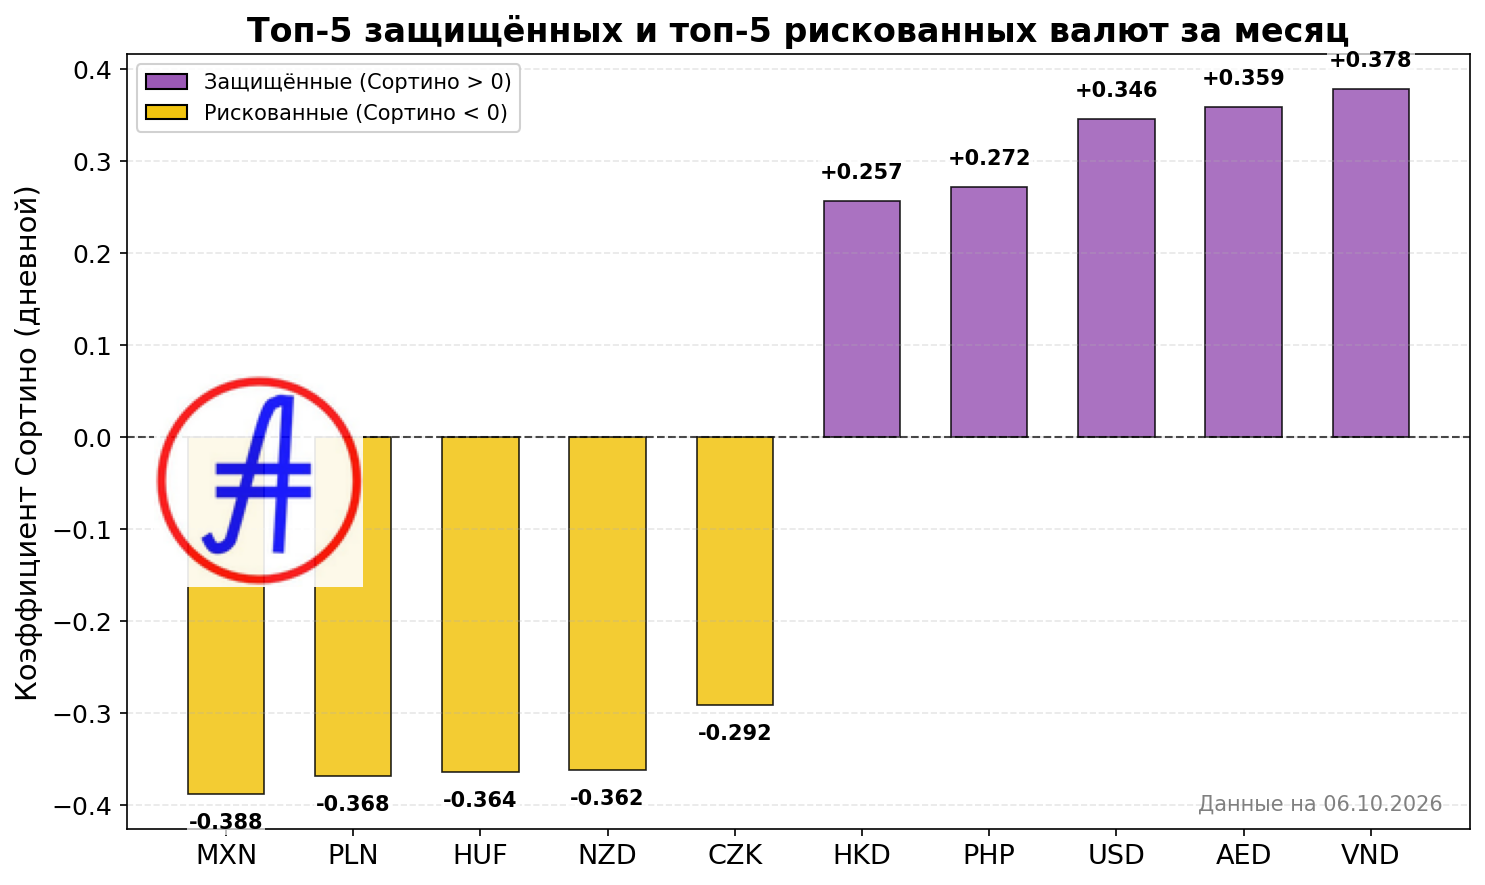
На текущей неделе в лидерах по защитным свойствам закрепились Вьетнамский донг (0.3784) и Дирхам ОАЭ (0.3591). Вьетнамский донг продолжает демонстрировать удивительную стойкость, несмотря на глобальное укрепление американского доллара. Хотя технически актив выглядит перегретым (RSI 79.5), инерция движения остается крайне высокой. Дирхам же уверенно удерживает свои позиции, подпитываемый ролью ключевого инструмента для трансграничных платежей, что создает стабильный фундаментальный спрос, перекрывающий любые спекулятивные колебания.

Тройку лидеров замыкает Доллар США (0.3458). Глобальная нестабильность на рынке облигаций и фискальные риски в Европе заставляют капитал бежать в «защитную гавань», игнорируя сигналы технической истощенности индикаторов. За ним следуют Филиппинское песо (0.2722) и Гонконгский доллар (0.2570). В случае с песо мы наблюдаем интересную аномалию: валюта признана одной из самых недооцененных в мире, что привлекает долгосрочных инвесторов, несмотря на текущую техническую перекупленность.

На другом конце спектра находятся валюты с отрицательным коэффициентом Сортино, что прямо указывает на доминирование убыточности над доходностью за рассматриваемый период. Мексиканское песо (-0.3883) возглавило список «рискованных». Здесь налицо глубокий диссонанс: фундаментальные факторы, такие как развитие промышленного сектора, сталкиваются с агрессивным краткосрочным оттоком капитала, что привело RSI к экстремально низким значениям (8.9). Это классический пример технического срыва, когда паника превалирует над долгосрочной логикой.

Польский злотый (-0.3683) и Венгерский форинт (-0.3644) демонстрируют схожую динамику. Если для злотого основным негативным драйвером выступает общее давление на валюты развивающихся рынков под гнетом сильного доллара, то форинт страдает от специфического политического риска. Политическая нестабильность в Венгрии провоцирует нервозность среди институциональных игроков, что отражается в выраженной слабости актива и снижении котировок ниже скользящих средних.

Новозеландский доллар (-0.3619) и Чешская крона (-0.2917) завершают пятерку наиболее рискованных активов. В случае с «киви» мы видим классическую сырьевую зависимость: при глобальном росте доходностей казначейских облигаций США спрос на риск-активы падает, оставляя валюту в состоянии консолидации. Чешская крона, в свою очередь, находится в информационном вакууме — отсутствие внятных сигналов от регулятора позволяет продавцам планомерно смещать цену вниз без видимых признаков сопротивления.

Подводя итог недели, стоит отметить, что рынок валют сейчас жестко сегментирован. Активы с положительным Сортино опираются на либо фундаментальный спрос (платежные инструменты), либо на статус защитного актива в период глобальной неопределенности. Валюты с отрицательными показателями проходят фазу очистки от перегретых позиций или страдают от локальных геополитических факторов. Инвестору важно помнить, что технический перегрев (высокий RSI) или перепроданность (низкий RSI) — это лишь сигналы текущей рыночной инерции, которые в текущих условиях часто игнорируются фундаментальными макроэкономическими потоками.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
04 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для каждого инвестора важно понимать не только доходность актива, но и ту цену риска, которую приходится платить за этот результат. В нашем проекте мы используем коэффициент Шарпа как ключевой индикатор эффективности: это отношение средней доходности валюты к её волатильности за выбранный период. Проще говоря, показатель демонстрирует, сколько единиц доходности вы получаете на каждую единицу риска. Высокий коэффициент Шарпа сигнализирует об оптимальном балансе, тогда как отрицательные значения указывают на то, что доходность не покрывает колебания курса, делая актив инвестиционно непривлекательным на данном этапе.

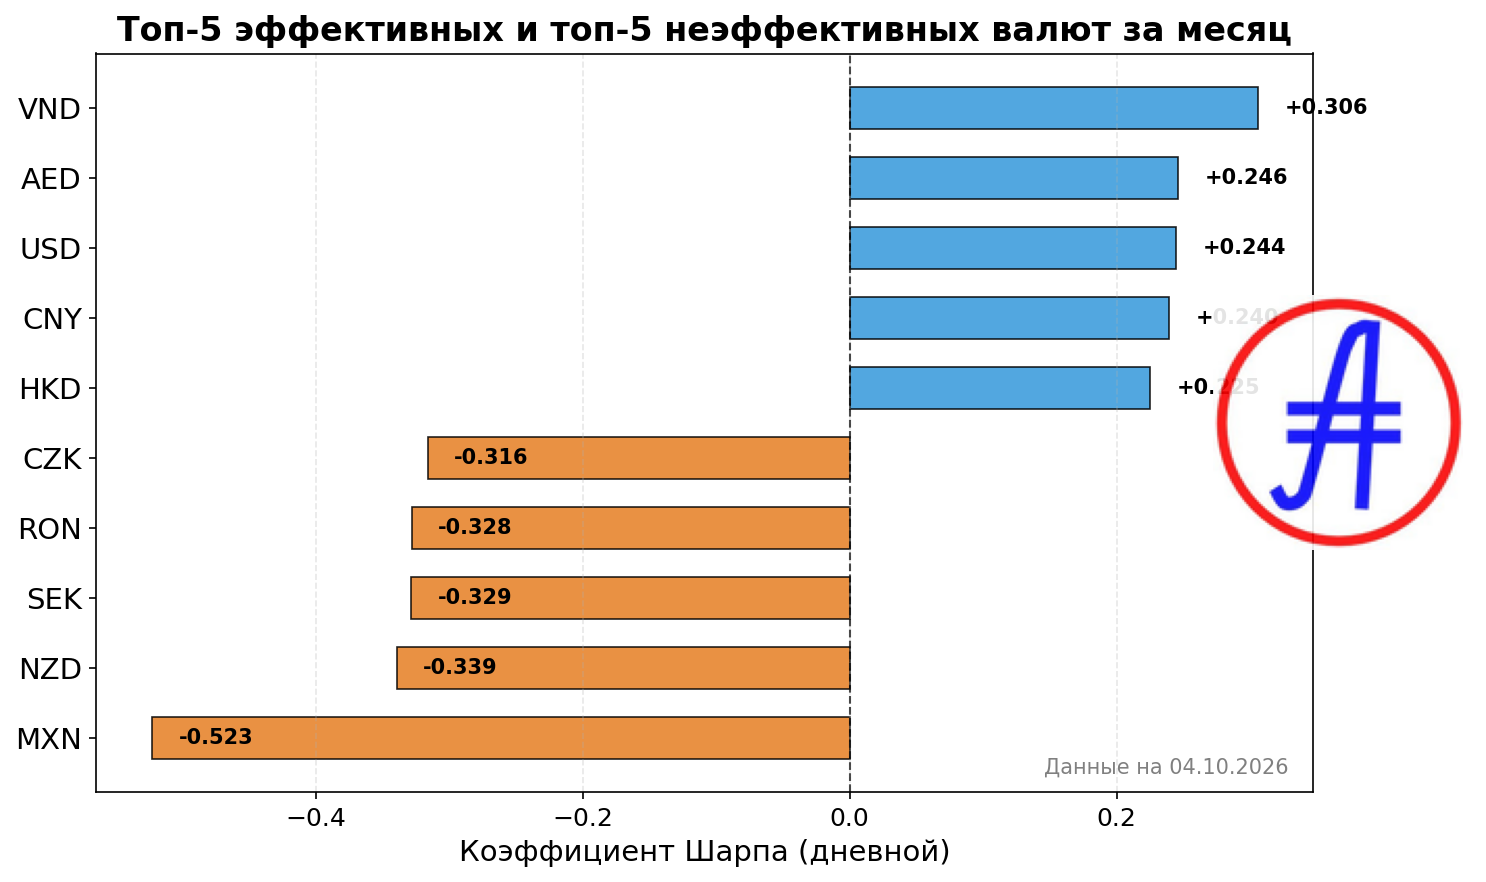
На текущей неделе рыночная картина остается крайне неоднородной. В лидерах эффективности закрепились валюты, поддерживаемые либо глобальной силой доллара США, либо специфическими макроэкономическими факторами. В топ-5 наиболее эффективных вошли: Вьетнамский донг (0.3059), Дирхам ОАЭ (0.2460), Доллар США (0.2442), Китайский юань (0.2396) и Гонконгский доллар (0.2249). Лидерство вьетнамского донга выглядит закономерным на фоне устойчивого тренда на девальвацию национальной валюты против доллара, который продолжает обновлять максимумы. Техническая картина здесь подтверждает фундаментальное давление: индикатор RSI на уровне 80.7 указывает на состояние перекупленности, что при умеренной волатильности говорит об организованном «бычьем» импульсе.

С другой стороны спектра находятся валюты, демонстрирующие отрицательную эффективность. Анти-рейтинг возглавляют Мексиканское песо (-0.5228), Новозеландский доллар (-0.3393), Шведская крона (-0.3287), Румынский лей (-0.3281) и Чешская крона (-0.3162). В случае с мексиканским песо мы наблюдаем резкий контраст с ожиданиями начала года: техническая перепроданность с RSI на уровне 3.4 и нахождение курса значительно ниже скользящей средней MA30 свидетельствуют о сильном давлении продавцов. Ситуация с румынским леем также показательна: здесь политическая нестабильность перевешивает любые экономические аргументы, толкая котировки к историческим минимумам.

Важно отметить, что многие валюты из нашей десятки лидеров и аутсайдеров технически «перегреты». Например, юань (CNY) и гонконгский доллар (HKD) показывают высокие значения RSI, что часто предшествует фазе коррекции или консолидации. В то же время валюты товарно-сырьевого блока, такие как новозеландский доллар, остаются под давлением из-за глобальной дивергенции процентных ставок и роста доходности казначейских облигаций США. Рынок находится в фазе «поиска нового равновесия», где новостной фон (от крипто-инноваций в Гонконге до геополитических рисков в Европе) вступает в жесткую конкуренцию с техническими индикаторами.

Что касается европейских валют, таких как шведская и чешская кроны, здесь наблюдается затяжная «рыночная апатия». Низкая волатильность и отсутствие значимых фундаментальных катализаторов приводят к тому, что активы медленно сползают вниз, не находя сил для отскока. Инвесторам стоит внимательно следить за показателем волатильности: в текущих условиях именно она является главным фактором, который может мгновенно изменить коэффициент Шарпа для любого из рассматриваемых инструментов.

Подводя итог, текущая неделя еще раз подтверждает доминирование доллара США как центрального элемента валютной системы. Валюты, жестко привязанные или коррелирующие с USD, показывают более стабильные и предсказуемые показатели эффективности. В то же время активы развивающихся рынков, лишенные поддержки монетарных властей или страдающие от внутренних политических кризисов, демонстрируют крайне низкие показатели Шарпа, что требует от инвесторов повышенной осторожности при формировании портфелей.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
02 октября 2026

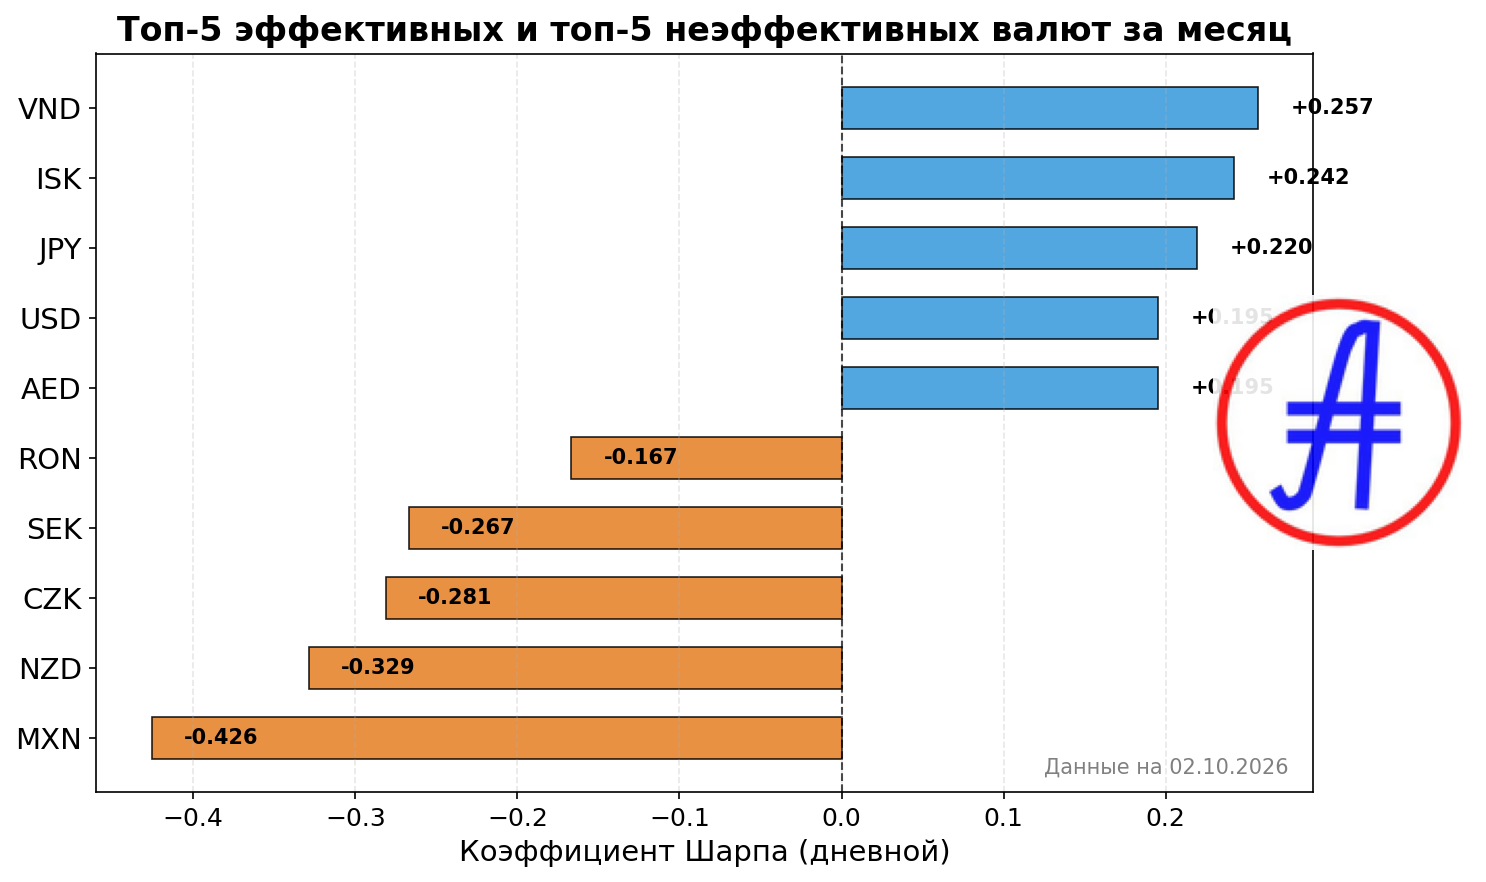
Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для инвестора, который оценивает валютный рынок не через призму хайпа, а через сухую математику, коэффициент Шарпа является главным инструментом. Он показывает, насколько эффективно валюта «отрабатывает» принимаемый вами риск: сколько единиц доходности вы получаете на каждую единицу волатильности. В нашем еженедельном обзоре мы анализируем, какие активы сейчас наиболее эффективны, а какие демонстрируют отрицательную отдачу.

Традиционно, высокий коэффициент Шарпа — признак того, что валюта стабильна и предсказуема, в то время как отрицательные значения сигнализируют о том, что риск не оправдывает текущие колебания курса. Давайте разберемся в лидерах и аутсайдерах текущей недели.

Топ-5 эффективных валют:

  • Вьетнамский донг (VND): 0.2569
  • Исландская крона (ISK): 0.2422
  • Японская иена (JPY): 0.2196
  • Доллар США (USD): 0.1952
  • Дирхам ОАЭ (AED): 0.1951

Вьетнамский донг и исландская крона возглавляют рейтинг, но причины их успеха различны. Донг находится под влиянием глобального укрепления доллара США, при этом технически рынок выглядит перегретым (RSI 75.5). Исландская крона, в свою очередь, держится на плаву благодаря туристическому потоку и имиджевым факторам, хотя технический импульс здесь близок к исчерпанию.

Японская иена продолжает оставаться интересным активом, балансируя между интервенциями регулятора и общей силой доллара. Дирхам ОАЭ остается востребованным инструментом для диверсификации, особенно в рамках российской внешнеэкономической деятельности, несмотря на признаки технической перекупленности.

Топ-5 неэффективных валют:

  • Мексиканское песо (MXN): -0.4256
  • Новозеландский доллар (NZD): -0.3286
  • Чешская крона (CZK): -0.2813
  • Шведская крона (SEK): -0.2670
  • Румынский лей (RON): -0.1669

Ситуация в «красной зоне» выглядит тревожно, особенно в случае с мексиканским песо. Показатель Шарпа -0.4256 отражает глубокое несоответствие рыночной оценки фундаментальным факторам. Валюта находится в зоне аномальной перепроданности (RSI 7.6), что говорит об уходе капитала на фоне торговых рисков и неопределенности в промышленном секторе.

Новозеландский доллар продолжает страдать от неблагоприятного спреда процентных ставок по сравнению с долларом США, а шведская крона находится под давлением корпоративных рисков крупнейших экспортеров, таких как Volvo. Чешская крона и румынский лей показывают признаки инерционного снижения, где макроэкономический фон остается сдержанным, а инвесторы реагируют скорее на психологический фактор новых минимумов, чем на фундаментальные изменения.

Ключевой вывод этой недели: глобальное доминирование доллара США продолжает перекраивать карту эффективности валют. Многие активы, даже демонстрирующие локальный рост, технически перегреты, что создает предпосылки для будущей волатильности. Для консервативного инвестора текущие показатели Шарпа — это сигнал к тому, чтобы пересмотреть структуру портфеля и снизить экспозицию на активы с выраженной отрицательной динамикой.

Важно помнить, что технический анализ — это лишь одна сторона медали. В условиях, когда монетарная политика ведущих центробанков остается непредсказуемой, а геополитический фон постоянно меняется, показатели эффективности могут претерпеть значительные изменения уже в ближайшие дни. Следите за обновлениями, чтобы понимать реальный расклад сил на валютном рынке.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
30 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для того чтобы понимать, какие инструменты на финансовом рынке представляют повышенный интерес, а какие — лишь тихую гавань, мы анализируем дневную волатильность. В нашем проекте этот показатель рассчитывается как стандартное отклонение дневных доходностей абсолютного курса валюты. Простыми словами: чем ниже значение, тем стабильнее и предсказуемее курс. Чем оно выше — тем выше спекулятивные риски и потенциальная амплитуда колебаний.

На текущей неделе мы выделили две группы валют: самые спокойные и наиболее волатильные активы.

Топ-5 спокойных валют:
1. Датская крона (DKK): 0.17%
2. Румынский лей (RON): 0.22%
3. Чешская крона (CZK): 0.22%
4. Сингапурский доллар (SGD): 0.23%
5. Евро (EUR): 0.23%

Топ-5 волатильных валют:
1. Катарский риал (QAR): 2.29%
2. Пакистанская рупия (PKR): 1.99%
3. Перуанский новый соль (PEN): 1.78%
4. Казахстанский тенге (KZT): 1.41%
5. Саудовский риял (SAR): 1.22%

Аналитический обзор

Датская крона (DKK) сохраняет статус одной из самых стабильных валют. Фундаментально она сильно привязана к евро, и любые разговоры об изменении этого механизма воспринимаются рынком как значимые события. Технически актив находится в состоянии консолидации с нейтральным RSI (49.4), что свидетельствует об отсутствии агрессивных намерений у крупных игроков.

В противовес стабильности европейских валют, мы наблюдаем повышенную активность в группе волатильных активов. Например, катарский риал (QAR) и пакистанская рупия (PKR) демонстрируют повышенную амплитуду движений. Для катарского риала текущая волатильность в 2.29% связана скорее с инерционными процессами и ожиданием новостей по энергетическому сектору, нежели с резким изменением монетарной политики. Технически риал удерживается ниже своей скользящей средней MA30, что указывает на краткосрочное нисходящее давление.

Казахстанский тенге (KZT) с показателем волатильности 1.41% показывает интересную динамику. Рынок сейчас находится в режиме ожидания: эксперты обсуждают возможность возвращения к более крепким позициям, однако биржевые котировки остаются неоднородными. RSI на уровне 51.4 подтверждает нейтральность настроений, где курс балансирует между внешними факторами давления доллара и внутренними экономическими индикаторами.

Сингапурский доллар (SGD), входящий в число спокойных, продолжает удивлять фокусом на цифровизацию. Активное внедрение стейблкоинов и интеграция в блокчейн-проекты поддерживают доверие к валюте, хотя технические индикаторы (RSI 71.4) намекают на локальную перекупленность и необходимость потенциальной коррекции. Несмотря на это, умеренная волатильность в 0.23% говорит о том, что инвесторы чувствуют себя достаточно уверенно.

Румынский лей (RON) и чешская крона (CZK) продолжают отражать региональные политические риски. Если для лея определяющим фактором остается политическая нестабильность, давящая на доверие инвесторов, то крона демонстрирует признаки умеренной слабости, приближаясь к зоне перепроданности по индикатору RSI (38). В обоих случаях мы видим признаки доминирования продавцов, хотя отсутствие резких спекулятивных скачков свидетельствует о том, что рынок уже заложил эти опасения в текущие котировки.

Евро (EUR) остается заложником глобальной политики ФРС США. Расхождение в процентных ставках и жесткая риторика американского регулятора создают давление на европейскую валюту. Техническая картина подтверждает среднесрочный нисходящий импульс, однако низкая волатильность (0.22%) говорит о том, что крупные игроки пока не готовы к резким движениям до появления новых фундаментальных триггеров.

В целом текущая картина на валютном рынке характеризуется состоянием «рыночного ожидания». Технические индикаторы во многих парах находятся вблизи нейтральных зон, а высокая волатильность в отдельных активах чаще объясняется спецификой локальных рынков или их вовлеченностью в альтернативные расчетные системы, такие как крипто-конвертации.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

28 сентября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

На валютном рынке стабильность и доходность — это не всегда синонимы, но именно их баланс определяет качество вашего портфеля. В нашем еженедельном обзоре мы используем коэффициент Шарпа, который помогает математически точно оценить, стоит ли риск каждой конкретной валюты полученной прибыли. Мы рассчитываем отношение средней доходности к волатильности: чем выше значение, тем эффективнее актив оправдывает риск. Отрицательный показатель — это «красный флаг», сигнализирующий о том, что риск не компенсируется доходностью.

На текущей неделе пятерку самых эффективных валют возглавил вьетнамский донг (VND) с показателем 0.2501. Несмотря на нервозную атмосферу и высокую чувствительность к колебаниям американского доллара, донг демонстрирует удивительную стойкость. Технически актив находится в зоне восходящего тренда выше средней MA30, а крайне низкая волатильность в 0,25% говорит о том, что рынок успешно поглощает внешние шоки. Следом идут USD (0.1897), AED (0.1885), KRW (0.1849) и CNY (0.1794). Американский доллар и дирхам ОАЭ показывают схожую динамику, оставаясь защитными гаванями, хотя технические индикаторы RSI намекают на приближение к зонам перекупленности, что требует осторожности в краткосрочной перспективе.

Антирейтинг возглавляет новозеландский доллар (NZD) с коэффициентом -0.4673. Валюта оказалась под жестким давлением из-за роста доходности казначейских облигаций США. Техническая картина выглядит удручающе: RSI находится в зоне глубокой перепроданности (24.4), а курс прочно обосновался ниже скользящей средней, что подтверждает устойчивый «медвежий» тренд. Похожая ситуация наблюдается у мексиканского песо (-0.3067), шведской кроны (-0.2839), чешской кроны (-0.2640) и швейцарского франка (-0.1924).

Особое внимание стоит уделить мексиканскому песо. С фундаментальной точки зрения страна обладает огромным потенциалом благодаря решорингу, но текущие рыночные реалии и глобальная переоценка активов привели к экстремальной перепроданности. Индикатор RSI на отметке 9.6 указывает на критическое истощение продавцов, что в теории создает предпосылки для отскока, однако пока рыночный сентимент остается подавленным.

Шведская крона также испытывает трудности, отражая проблемы промышленного сектора, в частности, последствия протекционистских мер для крупных экспортеров. Технически крона находится в зоне перепроданности, но отсутствие драйверов для роста удерживает её в нисходящем канале. В то же время швейцарский франк, традиционная «тихая гавань», сейчас демонстрирует противоречивые результаты. С одной стороны, страна активно внедряет финансовые инновации, привлекая институционалов, с другой — текущее давление на котировки делает франк менее эффективным инструментом в текущем рыночном цикле, чем это было ранее.

Подводя итоги, текущая неделя отчетливо показывает доминирование американской валюты и валют, имеющих с ней тесную привязку или устойчивый внутренний спрос. Инвесторам важно помнить: коэффициент Шарпа — это лишь инструмент оценки прошлого периода. В условиях меняющейся геополитической повестки и монетарной политики центральных банков, техническая картина часто расходится с фундаментальными ожиданиями. Рынок сейчас находится в фазе «ожидания», где любая свежая макроэкономическая статистика может быстро изменить баланс сил, выведя из состояния равновесия даже самые стабильные инструменты.

Следите за волатильностью и не забывайте пересматривать свои позиции, опираясь не только на график цены, но и на математическую эффективность ваших вложений.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
26 сентября 2026

Еженедельный обзор эффективности валют: кто лидирует по коэффициенту Сортино

Рейтинг коэффициента Сортино

В мире валютных инвестиций важно не просто оценивать доходность, а понимать, какой ценой она достигнута. Коэффициент Сортино в нашем проекте — это индикатор, который фокусируется исключительно на «негативном риске», учитывая лишь убыточные отклонения. Чем выше этот показатель, тем более устойчива валюта к рыночным просадкам. Мы проанализировали текущую динамику, чтобы выявить лидеров защищенности и аутсайдеров, чья доходность пока не перекрывает рыночные риски.

В пятерку самых защищенных валют на этой неделе вошли: вьетнамский донг (0.3677), дирхам ОАЭ (0.3094), доллар США (0.3020), гонконгский доллар (0.2617) и японская иена (0.2532). Лидерство донга обусловлено сочетанием устойчивого восходящего тренда выше MA30 и низкой волатильности, что делает его предсказуемым активом в текущих условиях. Дирхам ОАЭ и доллар США демонстрируют похожую картину: несмотря на техническую перекупленность (RSI > 70), их поведение остается стабильным, а влияние геополитических шоков на них минимально.

С другой стороны, в списке «рискованных» валют с отрицательным коэффициентом Сортино оказались новозеландский доллар (-0.4210), шведская крона (-0.2632), чешская крона (-0.2532), колумбийское песо (-0.2413) и польский злотый (-0.2404). Отрицательное значение здесь — тревожный сигнал: средняя доходность этих активов за период не покрывает тех убытков, которые они приносят инвесторам в моменты просадок. Большинство этих валют сейчас находятся под давлением глобального укрепления доллара США или страдают от внутренних макроэкономических барьеров.

Рассмотрим детальнее «якоря» текущего рейтинга. Японская иена, несмотря на попадание в топ-5 по Сортино, технически выглядит крайне слабо: индикатор RSI находится на отметке 26.8, что свидетельствует о глубокой перепроданности. Здесь наблюдается классический конфликт: попытки регулятора поддержать курс интервенциями сталкиваются с рыночным скепсисом. В то же время такие валюты, как шведская крона или польский злотый, страдают из-за внешней зависимости от торговых тарифов и глобального перетока капитала в сторону долларовых активов. Технически они находятся ниже своих средних скользящих, что подтверждает медвежий характер тренда.

Интересная ситуация складывается с гонконгским долларом. Его интеграция в повестку крипто-инноваций и институциональный интерес к спотовым ETF создают дополнительный фон, который выделяет его на фоне других региональных валют. Однако фундаментально он остается привязанным к глобальным коридорам доллара, что ограничивает его свободу маневра. Валюты, такие как чешская крона и колумбийское песо, сейчас переживают период коррекции после периодов ажиотажного интереса. Для колумбийского песо, в частности, характерна высокая волатильность, которая сильно бьет по коэффициенту Сортино, так как любые «минусовые» движения здесь ощущаются инвесторами гораздо острее.

Что это значит для наблюдателя? Текущий рынок — это рынок «защитных гаваней». Инвесторы отдают предпочтение валютам с понятной монетарной политикой и низкой волатильностью. Аутсайдеры же демонстрируют высокую чувствительность к внешним торговым барьерам и укреплению доллара, что делает их владение более рискованным в краткосрочной перспективе. Мы продолжаем отслеживать эти показатели еженедельно, так как изменение коэффициента Сортино часто предшествует фундаментальным сдвигам в долгосрочных трендах.

Помните, что технические индикаторы вроде RSI или MA30 — это лишь инструменты для оценки текущего настроения участников рынка. Они не гарантируют разворота, но помогают лучше понять, где рынок «перегрет», а где продавцы уже истощены. Анализируйте не только сухие цифры коэффициента, но и макроэкономический контекст каждой из рассматриваемых валют.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
24 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

В мире финансов волатильность — это не просто статистический показатель, а зеркало рыночного доверия. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Простыми словами: этот индикатор показывает, насколько резко актив «прыгает» из стороны в сторону. Низкий показатель сулит предсказуемость, высокий — превращает торговлю или конвертацию в спекулятивную игру с повышенным риском.

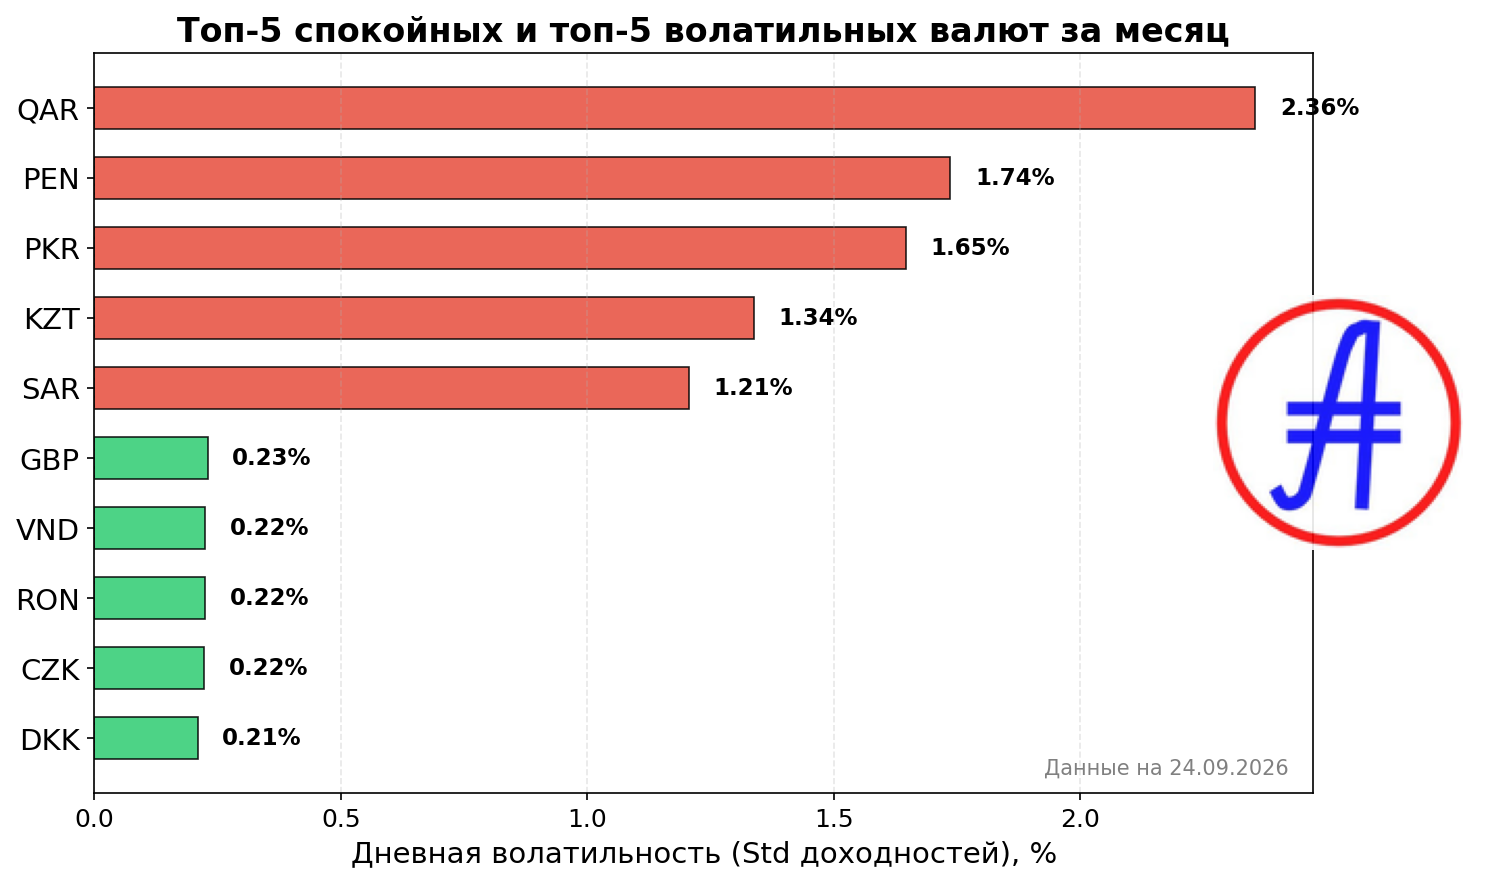
На этой неделе в топе «тихих гаваней» вновь доминируют европейские валюты. Самой спокойной оказалась датская крона (DKK) с показателем 0.21%. Следом за ней идут чешская крона (CZK), румынский лей (RON) и вьетнамский донг (VND) — у всех по 0.22%. Замыкает пятерку фунт стерлингов (GBP) с 0.23%. На другом конце спектра — зона высокой турбулентности, где лидирует катарский риал (2.36%), за ним следуют перуанский новый соль (1.74%) и пакистанская рупия (1.65%).

Разберем детально, что стоит за этими цифрами. Датская крона (DKK) сейчас находится под давлением геополитической неопределенности, связанной с Гренландией. Технически курс (3.3878) пробил скользящую среднюю MA30 вниз, что говорит о нисходящем тренде. Однако RSI на уровне 44.2 удерживает нас от паники: валюта просто ждет новых фундаментальных импульсов, оставаясь в зоне умеренных колебаний.

Чешская крона (CZK) и румынский лей (RON) демонстрируют классическую консолидацию. У чешской валюты RSI опустился до 35.9, вплотную приблизившись к зоне перепроданности, что намекает на возможную паузу в снижении. У лея ситуация схожая: рынок замер в ожидании ориентиров от еврозоны, игнорируя локальные шумы. Вьетнамский донг (VND), напротив, находится в состоянии технической перекупленности (RSI 71.2) на фоне глобального укрепления доллара. Здесь регулятор эффективно использует дифференциал процентных ставок, чтобы сгладить амплитуду колебаний.

Британский фунт (GBP) продолжает страдать из-за «дивергенции» политик ФРС и Банка Англии. Рынок зажат между фискальными рисками внутри страны и агрессивной риторикой американского регулятора. При волатильности в 0.24% фунт выглядит как сжатая пружина, лишенная явного направления.

Среди лидеров волатильности ситуация сложнее. Катарский риал (QAR) и саудовский риял (SAR) показывают техническое снижение, но это скорее результат кросс-курсовых пересчетов, чем внутренних экономических шоков. Саудовский риал торгуется значительно ниже своей 30-дневной средней (5.88 против 5.97), что подтверждает медвежий настрой. Перуанский соль (PEN) пытается адаптироваться к новым платежным технологиям и ценам на медь, при этом волатильность в 1.76% отражает нервозность инвесторов в преддверии изменений в структуре трансграничных потоков.

Пакистанская рупия (PKR) остается в зоне риска из-за геополитического фона, хотя технически валюта выглядит на удивление стабильно, удерживаясь выше линии MA30. Казахстанский тенге (KZT) на этом фоне выглядит наиболее оптимистично: индекс RSI 64.8 говорит о сильном импульсе, однако мы уже близки к зоне перекупленности, что может спровоцировать технический откат в ближайшие дни.

Подводя итог: рынок сейчас находится в фазе «ожидания». Большинство валют либо консолидируются у уровней поддержки, либо отрабатывают инерционные тренды. Главный совет для тех, кто следит за курсами — не игнорировать скользящие средние. Сейчас именно они показывают, где заканчивается рациональная коррекция и начинается спекулятивный разгон.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

14 сентября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

В мире финансов доходность без учета риска — это лишь половина картины. В нашем еженедельном обзоре мы используем коэффициент Шарпа, который помогает понять реальную эффективность валют. Этот показатель демонстрирует отношение средней доходности к волатильности: проще говоря, он показывает, сколько единиц доходности вы получаете на каждую единицу принятого риска. Чем выше этот коэффициент, тем «спокойнее» и прибыльнее актив для инвестора. Отрицательные значения, напротив, сигнализируют о том, что актив либо убыточен, либо его колебания слишком велики относительно приносимой прибыли.

На этой неделе в топе эффективности произошли интересные перестановки. Лидирующую позицию заняла южнокорейская вона (KRW) с показателем 0.3977. Следом за ней идут валюты скандинавского и азиатского регионов: норвежская крона (0.2524), японская иена (0.2513), исландская крона (0.2420) и тайваньский доллар (0.1798). Эти активы показали лучшую адаптацию к рыночной турбулентности.

На противоположном полюсе — список неэффективных валют, чья динамика вызывает вопросы. Антилидером стало филиппинское песо (-0.2279), за ним следуют чилийское песо (-0.1813), турецкая лира (-0.1804), египетский фунт (-0.1480) и шведская крона (-0.1315). Отрицательный Шарп у этих валют подчеркивает либо структурные проблемы в экономиках, либо повышенную спекулятивную активность, которая не компенсируется доходностью.

Разбирая кейсы лидеров и аутсайдеров, стоит выделить южнокорейскую вону (KRW). Несмотря на высокий коэффициент Шарпа, фундамент остается шатким: 17-летние минимумы курса и структурные экономические проблемы создают серьезное давление. Технически она перекуплена (RSI 76.1), что намекает на возможную коррекцию. В то же время, японская иена (JPY) находится в зоне влияния регулятора. Интервенции Банка Японии искусственно завышают показатели, создавая состояние экстремальной перекупленности, что делает текущую эффективность иены «рукотворной» и потенциально нестабильной.

Норвежская крона (NOK) и исландская крона (ISK) показывают более предсказуемую картину. В их случае отсутствие громких макроэкономических новостей играет им на руку — валюты торгуются в рамках технических трендов, а интеграция в криптоактивы добавляет им ликвидности без лишнего фундаментального риска. Тайваньский доллар (TWD) остается островком стабильности благодаря технологическому сектору, где спрос на ИИ-компоненты продолжает поддерживать экономический базис.

Ситуация с аутсайдерами, такими как филиппинское песо (PHP) или египетский фунт (EGP), наглядно демонстрирует влияние системных рисков. В случае с Филиппинами мы видим парадокс: статус «недооцененной валюты» сталкивается с медвежьим техническим трендом и низкой волатильностью, что говорит о застое. Египетский фунт продолжает бороться с последствиями долгосрочного обесценивания, где административные барьеры только усиливают давление на курс.

Турецкая лира (TRY) и шведская крона (SEK) также оказались в зоне давления. Если для Турции характерна адаптация через использование валюты в криптопарах, то для Швеции основная проблема кроется в корпоративном секторе: отчеты промышленных гигантов, таких как Volvo, подтверждают, что внешнеторговые барьеры напрямую бьют по национальной валюте. В итоге, мы видим, что коэффициент Шарпа не просто сухая цифра, а отражение того, как экономика справляется с внешними и внутренними шоками в режиме реального времени.

Инвесторам важно помнить, что текущая динамика — это совокупность технических индикаторов и макроэкономических драйверов. Разрыв между фундаментальными показателями и рыночной активностью становится все более заметным, особенно на фоне расширения торговых пар с цифровыми активами.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
10 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для понимания динамики валютного рынка мы используем показатель дневной волатильности — это стандартное отклонение дневных доходностей абсолютного курса валюты. Этот метрика демонстрирует глубину изменений курса от одного торгового дня к другому. Логика проста: чем ниже процент волатильности, тем предсказуемее и «спокойнее» ведет себя валюта. Высокие значения, напротив, указывают на зону повышенного риска и спекулятивного интереса.

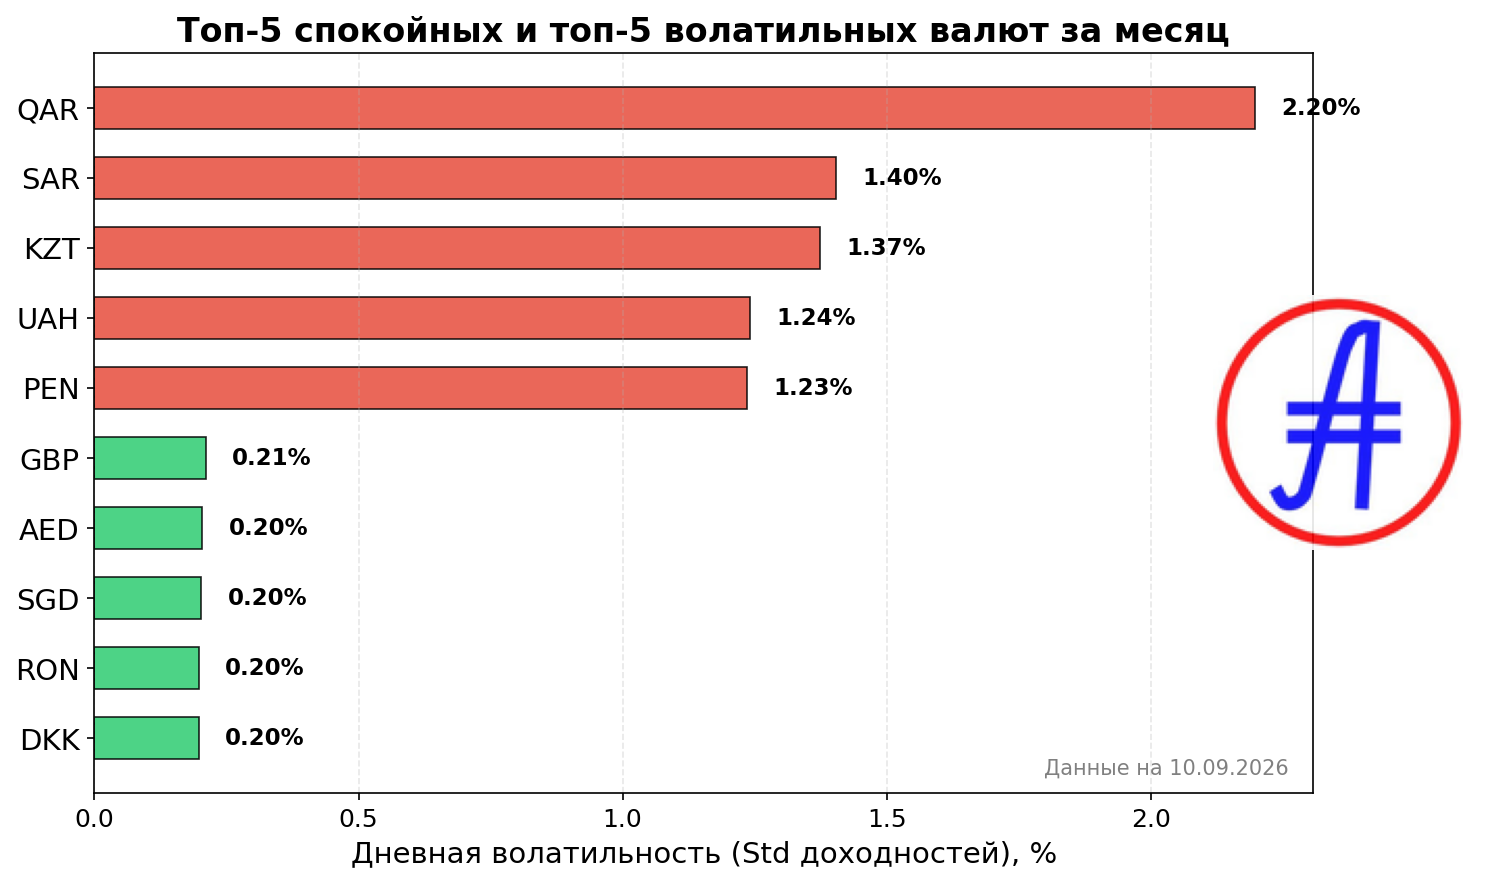
На текущей неделе в список наиболее стабильных активов (Топ-5) вошли: датская крона (DKK — 0.20%), румынский лей (RON — 0.20%), сингапурский доллар (SGD — 0.20%), дирхам ОАЭ (AED — 0.20%) и фунт стерлингов (GBP — 0.21%). На противоположном полюсе — наиболее волатильные валюты: катарский риал (QAR — 2.20%), саудовский риял (SAR — 1.40%), казахстанский тенге (KZT — 1.37%), украинская гривна (UAH — 1.24%) и перуанский новый соль (PEN — 1.23%).

Анализируя лидеров спокойствия, стоит отметить, что фундаментальный фон для датской кроны (DKK) остается нейтральным. Отсутствие макроэкономических потрясений компенсируется техническим интересом со стороны криптоплощадок. Индикатор RSI на уровне 48.4 подтверждает баланс сил, а нахождение курса выше MA30 говорит об умеренной инертности. Аналогичная картина наблюдается у румынского лея (RON): рынок находится в фазе глубокой консолидации, где технические показатели сигнализируют о полном отсутствии спекулятивного давления.

Сингапурский доллар (SGD) демонстрирует любопытную дихотомию. С одной стороны — активная интеграция в сферу децентрализованных финансов и запуск токенизированных активов, с другой — спокойная динамика курса с волатильностью 0.1958%. Технически SGD находится в уверенном бычьем тренде, но близость RSI к уровню 68.4 намекает на то, что «запас хода» у покупателей ограничен. Дирхам ОАЭ (AED) продолжает следовать своей консервативной траектории: минимальная волатильность и устойчивость курса делают его эталоном стабильности, несмотря на рост объемов операций в цифровом секторе.

Ситуация с британским фунтом (GBP) выглядит сложнее. Здесь на курс влияют ожидания по процентным ставкам мировых центробанков и геополитическая повестка Лондона. Технически фунт находится под давлением (RSI 38.3), однако низкая волатильность в 0.20% подчеркивает нерешительность участников рынка в ожидании свежей макростатистики по инфляции.

В сегменте волатильных валют тон задает катарский риал (QAR). Здесь наблюдается информационный вакуум в официальной повестке, который заполняется биржевой активностью в альткоинах. Технический анализ указывает на преобладание нисходящего импульса при волатильности 2.20%. Похожая ситуация у саудовского рияла (SAR): техническая картина сигнализирует о глубокой перепроданности (RSI 19.9), что может предвещать скорую фазу коррекции или стабилизации.

Казахстанский тенге (KZT) остается заложником цен на сырьевом рынке и кросс-курсов региональных партнеров. При волатильности 1.37% актив технически истощен, приближаясь к зоне перепроданности, что делает его чувствительным к любым внешним новостным триггерам. В то же время украинская гривна (UAH) показывает высокую степень управляемости — регуляторные интервенции НБУ успешно сглаживают девальвационные колебания, удерживая волатильность на уровне 1.24%.

Завершает наш обзор перуанский соль (PEN). Валюта находится в фазе технического затишья. Отсутствие значимых экономических драйверов оставляет рынок в состоянии инерции, где основным фактором формирования цены выступает спекулятивный поток из криптосектора, а не классические торговые балансы страны.

Текущий рынок показывает, что даже при отсутствии мощных макроэкономических потрясений, валюты находят новую роль в цифровой экосистеме, что меняет структуру их ликвидности. Стабильность или высокая волатильность в текущем периоде — это прежде всего отражение того, насколько рынок готов «переваривать» технологические инновации и ожидания регуляторов.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

06 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино стал ключевым инструментом в нашем аналитическом арсенале для оценки того, насколько эффективно валюты справляются с рыночными штормами. В отличие от стандартного коэффициента Шарпа, Сортино фокусируется исключительно на негативной волатильности — он показывает, сколько единиц доходности мы получаем на каждую единицу риска именно в моменты падений. Высокий показатель — это признак «иммунитета» валюты, способность сохранять стоимость даже при неблагоприятном внешнем фоне.

На текущей неделе в лидерах по защищенности закрепилась южнокорейская вона (KRW) с показателем 0.3939. Несмотря на то что технические индикаторы указывают на серьезную перекупленность (RSI 79.4), вона демонстрирует удивительную стойкость. Это результат баланса между монетарными мерами Банка Кореи и специфическими потоками капитала, связанными с финтех-сектором. Следом за ней идут мексиканское песо (MXN) и норвежская крона (NOK), которые подтверждают статус фаворитов за счет высоких процентных ставок и фундаментальной устойчивости экспорта.

На противоположном полюсе рейтинга мы видим валюты, чей коэффициент Сортино ушел в отрицательную зону. Филиппинское песо (PHP) с показателем -0.3556 возглавляет список самых рискованных активов. Здесь мы наблюдаем классический пример «информационного вакуума»: отсутствие драйверов для роста в сочетании с доминированием нисходящего технического тренда делает инструмент крайне уязвимым. Аналогичная картина наблюдается у турецкой лиры (TRY) и российского рубля (RUB), где системное давление перекрывает попытки краткосрочных отскоков.

Важно обратить внимание на технический срез лидеров и аутсайдеров. Если австралийский доллар (AUD) показывает неплохой коэффициент Сортино (0.2280), то технически он сейчас находится в зоне риска из-за высокой перекупленности и влияния доходности казначейских облигаций США. Это напоминает нам, что защищенность — показатель инерционный. В то же время рубль (RUB) технически глубоко перепродан (RSI 24.6), что теоретически создает условия для локальной консолидации, но текущий негативный Сортино указывает на то, что риски для держателей остаются аномально высокими.

Для инвестора коэффициент Сортино — это маркер «качества» волатильности. Валюта может сильно колебаться, но если эти колебания происходят преимущественно в зоне прибыли, Сортино будет высоким. Если же мы видим «рваную» динамику с частыми глубокими просадками, показатель неизбежно падает. Аргентинское песо (ARS) с результатом -0.1172 показывает, насколько трудно найти баланс в условиях структурных дисбалансов экономики, где даже геополитические факторы не могут компенсировать долгосрочное обесценивание.

Анализируя текущую таблицу, можно сделать вывод: рынок разделился на «островки стабильности» и «зоны турбулентности». Валюты из топ-5 защищенных показывают, что инвесторы готовы платить премию за предсказуемость, даже если технические индикаторы вроде MA30 сигнализируют о необходимости коррекции. В свою очередь, валюты с отрицательным Сортино требуют от участников рынка предельной осторожности, так как их текущая доходность не компенсирует накопленные убыточные риски.

Данные показатели меняются еженедельно, следуя за макроэкономической повесткой. Мы продолжим следить за динамикой, чтобы видеть, какие валюты способны превратить текущую волатильность в возможность, а какие рискуют углубить свое отставание в ближайшем квартале.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
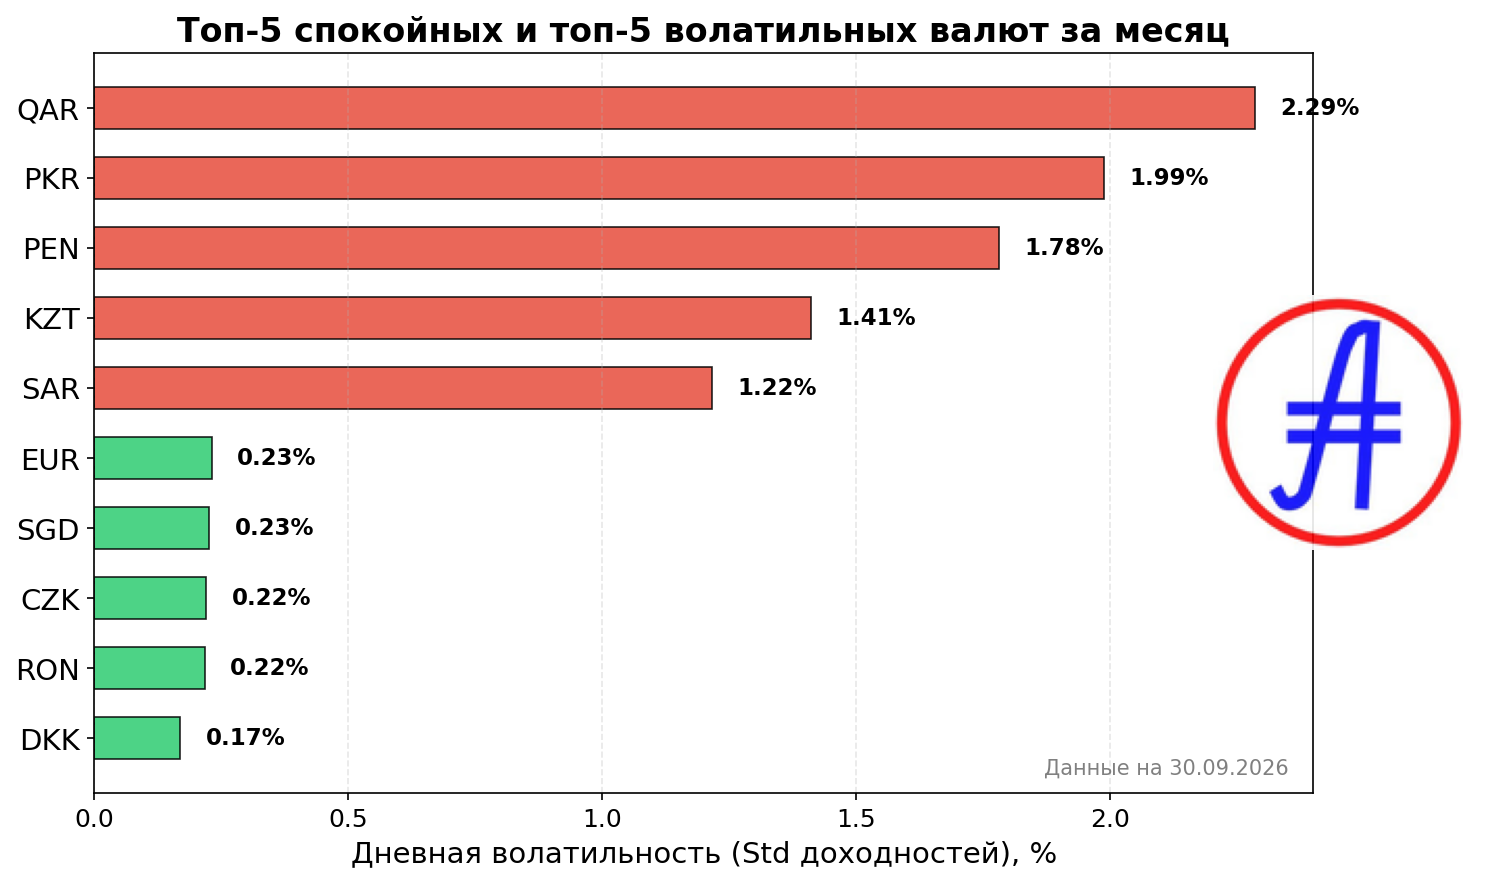
02 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем проекте — это индикатор, позволяющий взглянуть на валютный рынок под углом риск-менеджмента. В отличие от стандартного индекса Шарпа, Сортино фокусируется исключительно на «негативном риске», то есть на волатильности отрицательных доходностей. Это позволяет понять, сколько единиц доходности получает инвестор на каждую единицу «боли» от рыночных просадок. Высокий коэффициент Сортино означает, что валюта не просто растет, а делает это с минимальными рисками резких обвалов.

На текущей неделе в лидерах по защищенности оказались южнокорейская вона (KRW: 0.3761) и мексиканское песо (MXN: 0.2497). В то же время, такие активы, как аргентинское песо (ARS: -0.2656) и российский рубль (RUB: -0.2607), демонстрируют отрицательные значения, что прямо указывает на доминирование убытков над доходностью и неспособность текущей динамики компенсировать рыночные риски.

Рассмотрим лидеров. Южнокорейская вона (KRW) находится под влиянием жесткой монетарной политики Банка Кореи, который активно защищает нацвалюту от многолетних минимумов. Техническая картина здесь неоднозначна: RSI на уровне 85.2 сигнализирует об экстремальной перекупленности. Это классический пример валюты, чья «защищенность» в моменте поддерживается административными мерами, но требует осторожности из-за риска коррекции. Мексиканское песо (MXN), напротив, демонстрирует фундаментальную устойчивость благодаря буму производственных мощностей и уверенным отчетам корпоративного сектора, что отражается в более сдержанном RSI (60.6) и низкой волатильности.

Тайваньский доллар (TWD) и южноафриканский рэнд (ZAR) замыкают верхнюю часть рейтинга. Успехи технологического сектора Тайваня делают TWD крепким активом, хотя близость RSI к уровню 70 намекает на достижение локального потолка. Южноафриканский рэнд (ZAR), несмотря на дефицит фундаментальных макроновостей, показывает удивительную техническую стабильность: RSI 58.5 и низкая волатильность говорят о том, что рынок рэнда сейчас находится в фазе «спокойного накопления», где технические факторы превалируют над эмоциональными новостными всплесками.

На противоположном полюсе — валюты с отрицательным коэффициентом Сортино. Аргентинское песо (ARS) остается заложником глубокого кризиса и административного контроля. Технический RSI на уровне 30.2 указывает на зону перепроданности, что при текущих фундаментальных проблемах скорее является сигналом истощения, а не скорого разворота. Аналогичная картина наблюдается по российскому рублю (RUB) и турецкой лире (TRY). В случае с рублем, RSI на отметке 27.5 подтверждает, что недавнее падение носило интенсивный характер, оторвав цену от средних значений. Турецкая лира же продолжает стагнировать, находясь в заложниках структурных макроэкономических дисбалансов, где равновесие спроса и предложения (RSI 50) не дает стимула к росту, а лишь констатирует отсутствие драйверов восстановления.

Австралийский доллар (AUD), замыкающий пятерку защищенных валют (0.1952), показывает, как инфляционные данные могут временно поддерживать актив, несмотря на перегретость. RSI 79.1 говорит о том, что австралиец «бежит впереди паровоза», и участникам рынка стоит внимательнее следить за реакцией регуляторов на эти технические перегибы. В то же время, филиппинское песо (PHP) и бразильский реал (BRL) демонстрируют системное давление, характерное для развивающихся рынков, которые сейчас адаптируются к глобальному укреплению доллара США.

Подводя итог, текущий рейтинг Сортино подчеркивает разрыв между активами, поддерживаемыми структурными реформами и технологическим потенциалом, и валютами, ставшими жертвами геополитической или макроэкономической турбулентности. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какой ценой этот тренд достигается — именно это показывает Сортино.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
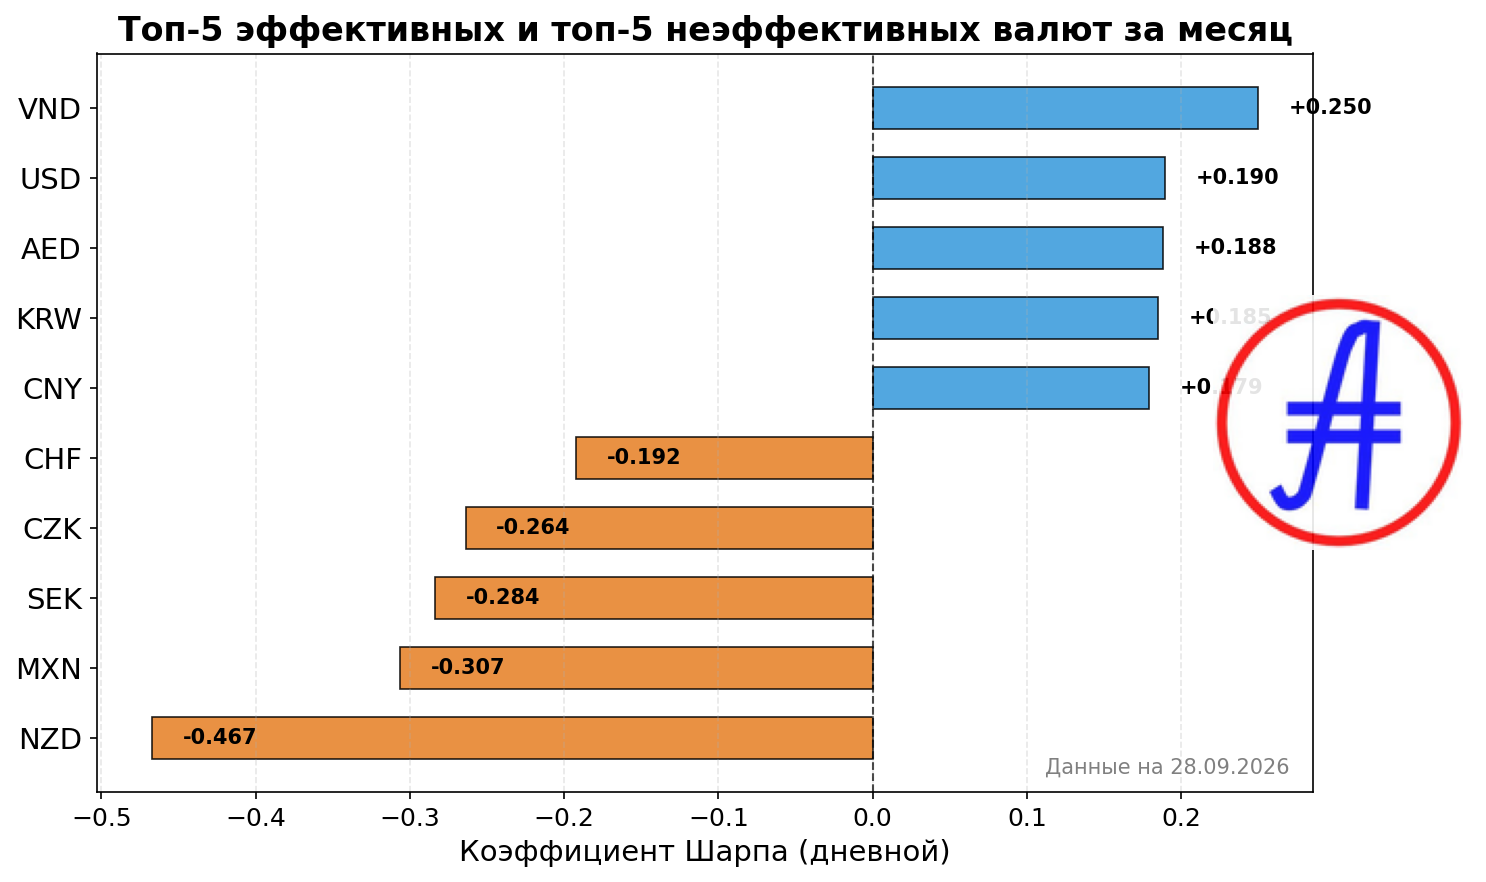
31 августа 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для инвестора и аналитика понимание волатильности — это ключ к управлению рисками. В нашем проекте под дневной волатильностью мы понимаем стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует, насколько динамично меняется стоимость актива день ото дня. Низкий процент волатильности сигнализирует о спокойствии и предсказуемости рынка, тогда как высокий показатель указывает на рост спекулятивного потенциала и, как следствие, повышенный уровень риска.

Топ-5 самых спокойных валют:

  • Сингапурский доллар (SGD): 0.21%
  • Мексиканское песо (MXN): 0.21%
  • Фунт стерлингов (GBP): 0.22%
  • Датская крона (DKK): 0.22%
  • Дирхам ОАЭ (AED): 0.23%

Топ-5 наиболее волатильных валют:

  • Катарский риал (QAR): 2.24%
  • Саудовский риял (SAR): 1.68%
  • Казахстанский тенге (KZT): 1.33%
  • Перуанский новый соль (PEN): 1.23%
  • Украинская гривна (UAH): 1.15%

Анализ сингапурского доллара (SGD) показывает, что валюта остается оплотом стабильности (0.21%). Технологическая интеграция, включая запуск стейблкоинов на блокчейне Solana, укрепляет роль SGD в цифровой экономике. С технической точки зрения актив удерживается выше скользящей средней MA30 (17.26 против 17.18), а RSI на уровне 56.3 подтверждает отсутствие перегрева. Аналогичную стабильность демонстрирует и мексиканское песо (MXN), где структурные сдвиги в промышленности и жесткая монетарная политика успешно поглощают рыночные шоки.

Британский фунт (GBP) в текущем цикле столкнулся с охлаждением оптимизма. Несмотря на техническую поддержку выше MA30, близость цены к критическим уровням и давление со стороны укрепляющегося доллара заставляют инвесторов проявлять осторожность. В то же время датская крона (DKK) продолжает демонстрировать классическое рыночное равновесие. При волатильности 0.22% и нейтральном RSI на отметке 53.0, крона остается предсказуемым инструментом, лишенным спекулятивных искажений.

Дирхам ОАЭ (AED) продолжает балансировать на стыке консервативной привязки к доллару и повышенного интереса крипто-сообщества. Хотя технические показатели указывают на нейтральное состояние (RSI 45.2), высокая степень консолидации актива исключает резкие скачки курса. В противоположность этому, катарский риал (QAR) и саудовский риял (SAR) показывают более высокую волатильность — 2.24% и 1.68% соответственно. Здесь мы наблюдаем фазы технической коррекции, где рынок занят поиском равновесной цены в условиях изменения ликвидности.

Ситуация с казахстанским тенге (KZT) отражает глобальное давление на сырьевые валюты. После периода роста актив перешел в стадию локальной коррекции, опустившись ниже MA30 при волатильности 1.33%. Схожая картина наблюдается и у перуанского соля (PEN), который движется в рамках технической коррекции без ярко выраженных фундаментальных драйверов. В свою очередь, украинская гривна (UAH) остается чувствительной к оперативной макроэкономической повестке, сохраняя нейтральный технический профиль при волатильности чуть выше 1%.

Текущий срез рынка подтверждает, что даже при схожих показателях волатильности, за каждой валютой стоят уникальные драйверы — от технологических инноваций до жесткой привязки к резервным валютам. Важно помнить, что технический анализ в отрыве от макроэкономического контекста дает лишь половинчатую картину, поэтому мониторинг динамики скользящих средних и RSI остается обязательным условием для оценки состояния валютного портфеля.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

27 августа 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

На текущей неделе мы продолжаем анализировать валютный рынок через призму эффективности. Коэффициент Шарпа в нашем проекте — это главный индикатор для понимания того, насколько оправдан риск, который берет на себя инвестор при работе с конкретной валютой. Мы рассчитываем его как отношение средней доходности к волатильности (стандартному отклонению) за период. Простыми словами: сколько процентов «прибыли» вы получаете на каждый процент «тряски» курса. Чем выше значение, тем стабильнее и эффективнее актив.

Лидерами рейтинга на этой неделе стали валюты развивающихся рынков. Южноафриканский рэнд (ZAR) возглавляет список с показателем 0.3570. Рэнд демонстрирует отличную устойчивость благодаря отсутствию серьезных потрясений и интересу инвесторов к сильным корпоративным показателям местных компаний. Технически актив выглядит уверенно, удерживаясь выше линии MA30, при крайне низкой волатильности — всего 0.32%. Схожая ситуация наблюдается у исландской кроны (ISK), которая замыкает вторую строчку с коэффициентом 0.3564, несмотря на техническую перекупленность по индикатору RSI.

В пятерку наиболее эффективных активов также вошли мексиканское песо (MXN), южнокорейская вона (KRW) и тайский бат (THB). Мексиканское песо остается «тихой гаванью» благодаря эффекту ближнего аутсорсинга и жесткой монетарной политике, что позволяет валюте удерживать бычий импульс даже на фоне глобальной неопределенности. В то же время, эффективность KRW и THB в текущих условиях выглядит как результат балансировки рыночных ожиданий и регуляторных мер, направленных на сдерживание излишней спекулятивной активности.

Однако есть и обратная сторона медали. В зоне неэффективных валют оказались активы с отрицательным коэффициентом Шарпа. Турецкая лира (TRY) с результатом -0.3283 и российский рубль (RUB) с -0.3185 демонстрируют наибольшие сложности. Для турецкой лиры это закономерный итог обновления исторических минимумов и структурных экономических проблем. Российский рубль, в свою очередь, находится под давлением интересов экспортеров и геополитического фона, что отражается на его средней доходности, которая не покрывает текущие риски колебаний.

Аргентинское песо (ARS), дирхам ОАЭ (AED) и доллар США (USD) также попали в пятерку «отстающих». Интересно отметить, что доллар США с коэффициентом -0.1553 продолжает страдать от неопределенности монетарной политики ведущих мировых ЦБ. В текущей рыночной среде инвесторы часто сталкиваются с тем, что «защитные» свойства доллара временно уступают место волатильности, вызванной локальными макроэкономическими шоками.

Что мы видим в итоге? Рынок остается крайне сегментированным. Пока одни валюты эффективно поглощают информационный шум и удерживают позиции за счет фундаментальных факторов, другие становятся заложниками внешнего давления. Низкая волатильность у многих лидеров рейтинга говорит о том, что участники рынка предпочитают консолидацию резким движениям. Однако приближение многих активов к зонам перекупленности по RSI (как в случае с ISK или KRW) намекает на то, что в ближайшие недели возможна коррекция, которая может изменить расстановку сил в таблице эффективности.

Помните, что отрицательный коэффициент Шарпа — это не приговор, а сигнал к тому, что на текущем отрезке времени валюта приносит больше рисков, чем реальной доходности. Для долгосрочного планирования стоит смотреть не только на сухие цифры коэффициента, но и на то, какие именно фундаментальные триггеры стоят за волатильностью каждого актива.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
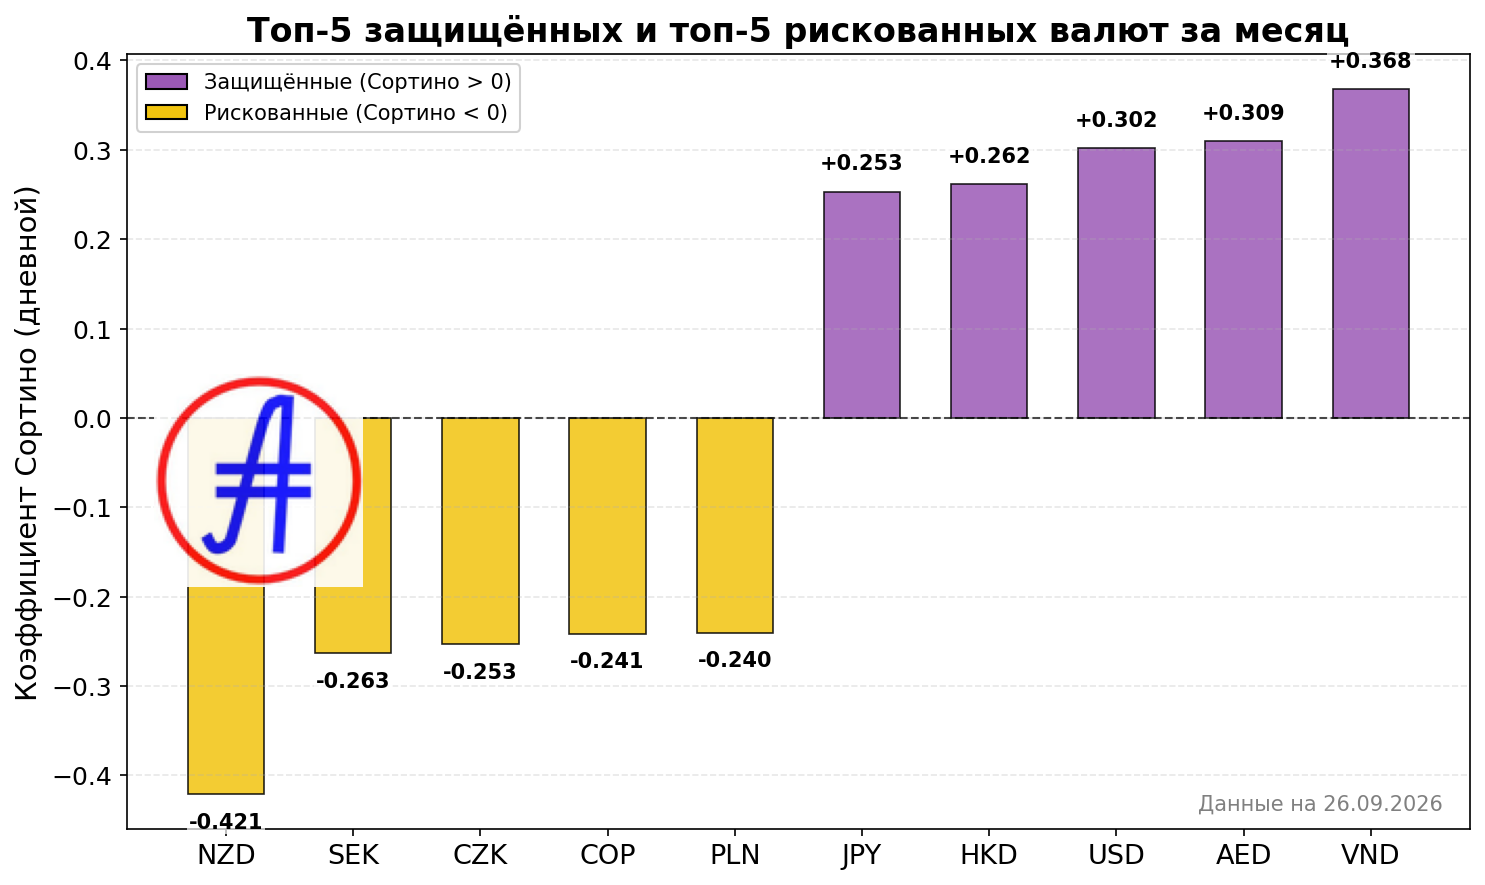
25 августа 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

Для начала разберемся с терминологией: в нашем проекте дневная волатильность определяется как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует амплитуду изменений доходности актива день ото дня. Логика рынка здесь проста: чем ниже процент волатильности, тем стабильнее валюта и предсказуемее ее поведение. И наоборот — высокие значения сигнализируют о повышенном риске и значительных спекулятивных возможностях.

Топ-5 самых спокойных валют:

  • Сингапурский доллар (SGD): 0.20%
  • Датская крона (DKK): 0.20%
  • Мексиканское песо (MXN): 0.21%
  • Фунт стерлингов (GBP): 0.22%
  • Канадский доллар (CAD): 0.23%

Топ-5 наиболее волатильных валют:

  • Катарский риал (QAR): 2.32%
  • Саудовский риял (SAR): 1.71%
  • Перуанский новый соль (PEN): 1.18%
  • Казахстанский тенге (KZT): 1.18%
  • Украинская гривна (UAH): 1.16%

Анализируя текущую картину, можно выделить несколько ключевых трендов. Сингапурский доллар (SGD) продолжает укрепляться как технологическое связующее звено, активно интегрируясь в блокчейн-проекты и инфраструктуру Solana. Сочетание стабильности и инноваций поддерживает курс выше скользящей средней MA30, подтверждая бычий тренд при минимальных колебаниях. В свою очередь, датская крона (DKK) демонстрирует признаки технической перекупленности с RSI на уровне 70.2, что требует внимательного наблюдения за объемами торгов, несмотря на отсутствие фундаментальных макроэкономических шоков.

Мексиканское песо (MXN) остается под влиянием «nearshoring» и высоких процентных ставок, что делает его крайне привлекательным, но технически «перегретым» активом. Схожая ситуация наблюдается и у фунта стерлингов (GBP) — он извлекает выгоду из общего ослабления американского доллара, сохраняя уверенный восходящий импульс. Канадский доллар (CAD) сталкивается с дилеммой: сильные показатели экспорта золота и аэрокосмической продукции сталкиваются с ожиданиями рынка о возможном исчерпании потенциала роста.

С другой стороны спектра находятся валюты с высокой волатильностью. Катарский риал (QAR) и саудовский риял (SAR) показывают значительные ценовые движения, которые, по всей видимости, вызваны локальными техническими факторами и спецификой конверсионных операций, а не фундаментальными изменениями в экономиках стран Персидского залива. Технические индикаторы здесь сигнализируют о выходе цен ниже MA30, что отражает текущее давление продавцов.

Перуанский соль (PEN) остается в зависимости от глобальных цен на металлы, демонстрируя коррекционное движение в рамках широкого диапазона. В свою очередь, казахстанский тенге (KZT) находится в поиске нового равновесия, балансируя между ценами на нефть и динамикой валют стран СНГ. Наконец, украинская гривна (UAH) продолжает испытывать давление фундаментальных макроэкономических диспропорций, при этом RSI в районе 35 указывает на близость к зоне перепроданности, что может привести к временному заметлению девальвационных процессов.

Каждая из этих валют требует индивидуального подхода. Текущая рыночная ситуация подчеркивает важность отслеживания не только макроэкономического контекста, но и технических уровней, так как именно они зачастую определяют краткосрочную реакцию на поступающие новости.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.