банер

10 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

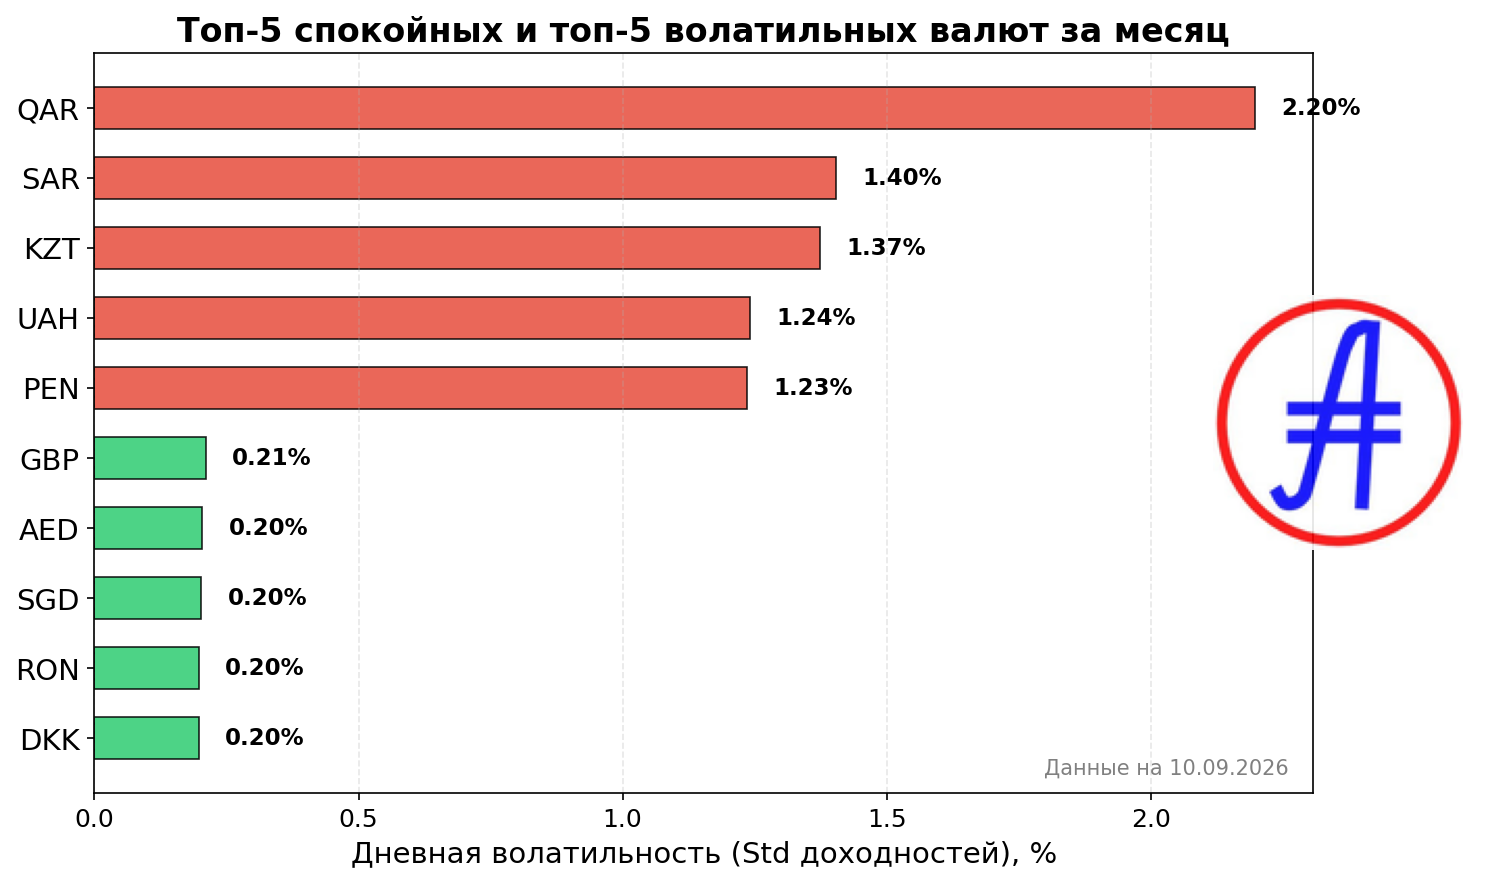
Для понимания динамики валютного рынка мы используем показатель дневной волатильности — это стандартное отклонение дневных доходностей абсолютного курса валюты. Этот метрика демонстрирует глубину изменений курса от одного торгового дня к другому. Логика проста: чем ниже процент волатильности, тем предсказуемее и «спокойнее» ведет себя валюта. Высокие значения, напротив, указывают на зону повышенного риска и спекулятивного интереса.

На текущей неделе в список наиболее стабильных активов (Топ-5) вошли: датская крона (DKK — 0.20%), румынский лей (RON — 0.20%), сингапурский доллар (SGD — 0.20%), дирхам ОАЭ (AED — 0.20%) и фунт стерлингов (GBP — 0.21%). На противоположном полюсе — наиболее волатильные валюты: катарский риал (QAR — 2.20%), саудовский риял (SAR — 1.40%), казахстанский тенге (KZT — 1.37%), украинская гривна (UAH — 1.24%) и перуанский новый соль (PEN — 1.23%).

Анализируя лидеров спокойствия, стоит отметить, что фундаментальный фон для датской кроны (DKK) остается нейтральным. Отсутствие макроэкономических потрясений компенсируется техническим интересом со стороны криптоплощадок. Индикатор RSI на уровне 48.4 подтверждает баланс сил, а нахождение курса выше MA30 говорит об умеренной инертности. Аналогичная картина наблюдается у румынского лея (RON): рынок находится в фазе глубокой консолидации, где технические показатели сигнализируют о полном отсутствии спекулятивного давления.

Сингапурский доллар (SGD) демонстрирует любопытную дихотомию. С одной стороны — активная интеграция в сферу децентрализованных финансов и запуск токенизированных активов, с другой — спокойная динамика курса с волатильностью 0.1958%. Технически SGD находится в уверенном бычьем тренде, но близость RSI к уровню 68.4 намекает на то, что «запас хода» у покупателей ограничен. Дирхам ОАЭ (AED) продолжает следовать своей консервативной траектории: минимальная волатильность и устойчивость курса делают его эталоном стабильности, несмотря на рост объемов операций в цифровом секторе.

Ситуация с британским фунтом (GBP) выглядит сложнее. Здесь на курс влияют ожидания по процентным ставкам мировых центробанков и геополитическая повестка Лондона. Технически фунт находится под давлением (RSI 38.3), однако низкая волатильность в 0.20% подчеркивает нерешительность участников рынка в ожидании свежей макростатистики по инфляции.

В сегменте волатильных валют тон задает катарский риал (QAR). Здесь наблюдается информационный вакуум в официальной повестке, который заполняется биржевой активностью в альткоинах. Технический анализ указывает на преобладание нисходящего импульса при волатильности 2.20%. Похожая ситуация у саудовского рияла (SAR): техническая картина сигнализирует о глубокой перепроданности (RSI 19.9), что может предвещать скорую фазу коррекции или стабилизации.

Казахстанский тенге (KZT) остается заложником цен на сырьевом рынке и кросс-курсов региональных партнеров. При волатильности 1.37% актив технически истощен, приближаясь к зоне перепроданности, что делает его чувствительным к любым внешним новостным триггерам. В то же время украинская гривна (UAH) показывает высокую степень управляемости — регуляторные интервенции НБУ успешно сглаживают девальвационные колебания, удерживая волатильность на уровне 1.24%.

Завершает наш обзор перуанский соль (PEN). Валюта находится в фазе технического затишья. Отсутствие значимых экономических драйверов оставляет рынок в состоянии инерции, где основным фактором формирования цены выступает спекулятивный поток из криптосектора, а не классические торговые балансы страны.

Текущий рынок показывает, что даже при отсутствии мощных макроэкономических потрясений, валюты находят новую роль в цифровой экосистеме, что меняет структуру их ликвидности. Стабильность или высокая волатильность в текущем периоде — это прежде всего отражение того, насколько рынок готов «переваривать» технологические инновации и ожидания регуляторов.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

06 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино стал ключевым инструментом в нашем аналитическом арсенале для оценки того, насколько эффективно валюты справляются с рыночными штормами. В отличие от стандартного коэффициента Шарпа, Сортино фокусируется исключительно на негативной волатильности — он показывает, сколько единиц доходности мы получаем на каждую единицу риска именно в моменты падений. Высокий показатель — это признак «иммунитета» валюты, способность сохранять стоимость даже при неблагоприятном внешнем фоне.

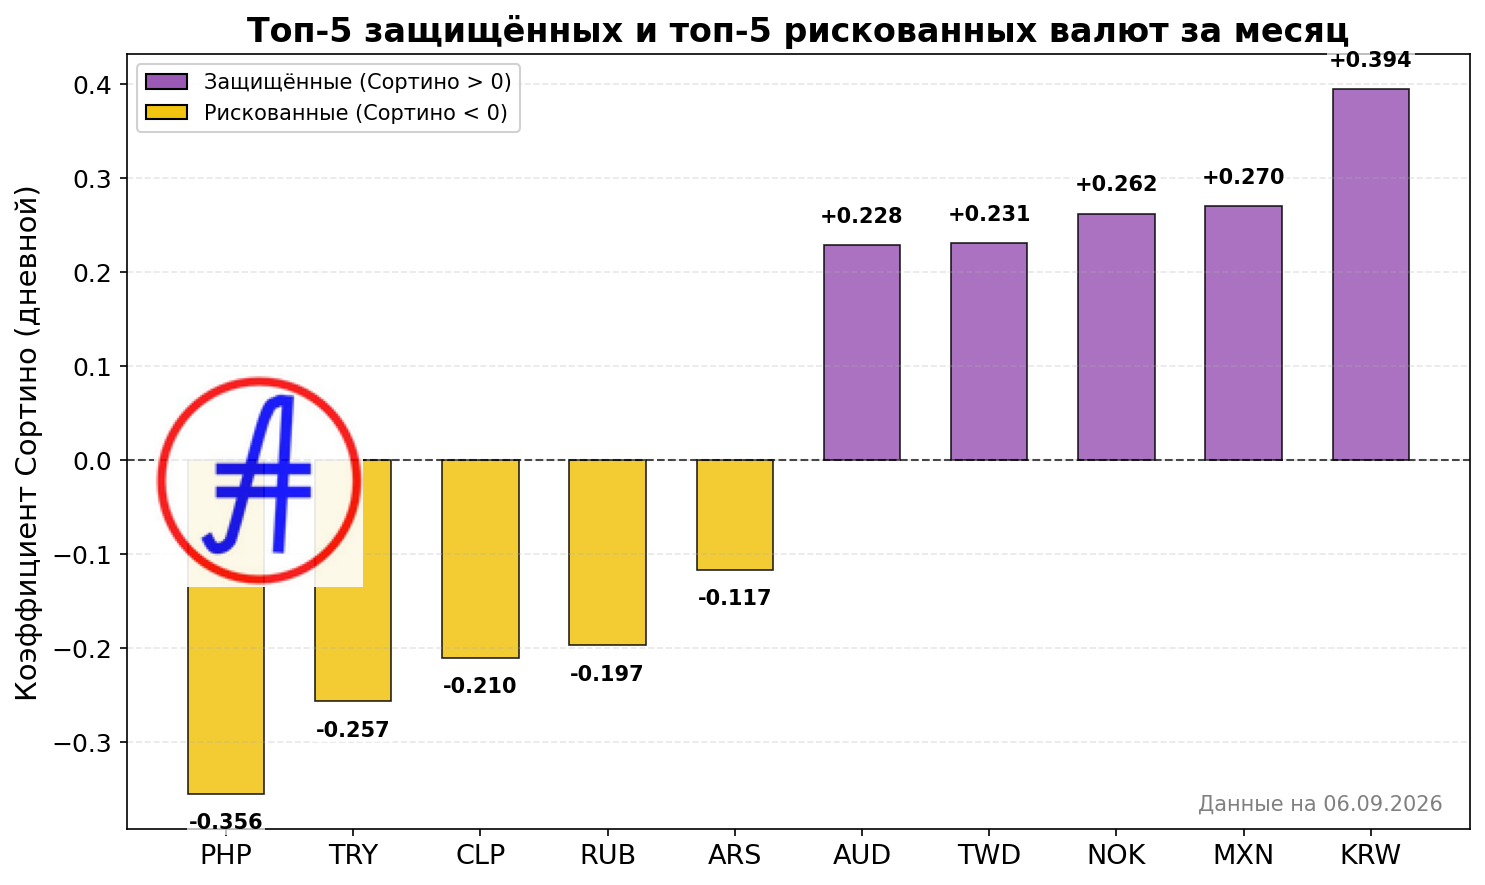
На текущей неделе в лидерах по защищенности закрепилась южнокорейская вона (KRW) с показателем 0.3939. Несмотря на то что технические индикаторы указывают на серьезную перекупленность (RSI 79.4), вона демонстрирует удивительную стойкость. Это результат баланса между монетарными мерами Банка Кореи и специфическими потоками капитала, связанными с финтех-сектором. Следом за ней идут мексиканское песо (MXN) и норвежская крона (NOK), которые подтверждают статус фаворитов за счет высоких процентных ставок и фундаментальной устойчивости экспорта.

На противоположном полюсе рейтинга мы видим валюты, чей коэффициент Сортино ушел в отрицательную зону. Филиппинское песо (PHP) с показателем -0.3556 возглавляет список самых рискованных активов. Здесь мы наблюдаем классический пример «информационного вакуума»: отсутствие драйверов для роста в сочетании с доминированием нисходящего технического тренда делает инструмент крайне уязвимым. Аналогичная картина наблюдается у турецкой лиры (TRY) и российского рубля (RUB), где системное давление перекрывает попытки краткосрочных отскоков.

Важно обратить внимание на технический срез лидеров и аутсайдеров. Если австралийский доллар (AUD) показывает неплохой коэффициент Сортино (0.2280), то технически он сейчас находится в зоне риска из-за высокой перекупленности и влияния доходности казначейских облигаций США. Это напоминает нам, что защищенность — показатель инерционный. В то же время рубль (RUB) технически глубоко перепродан (RSI 24.6), что теоретически создает условия для локальной консолидации, но текущий негативный Сортино указывает на то, что риски для держателей остаются аномально высокими.

Для инвестора коэффициент Сортино — это маркер «качества» волатильности. Валюта может сильно колебаться, но если эти колебания происходят преимущественно в зоне прибыли, Сортино будет высоким. Если же мы видим «рваную» динамику с частыми глубокими просадками, показатель неизбежно падает. Аргентинское песо (ARS) с результатом -0.1172 показывает, насколько трудно найти баланс в условиях структурных дисбалансов экономики, где даже геополитические факторы не могут компенсировать долгосрочное обесценивание.

Анализируя текущую таблицу, можно сделать вывод: рынок разделился на «островки стабильности» и «зоны турбулентности». Валюты из топ-5 защищенных показывают, что инвесторы готовы платить премию за предсказуемость, даже если технические индикаторы вроде MA30 сигнализируют о необходимости коррекции. В свою очередь, валюты с отрицательным Сортино требуют от участников рынка предельной осторожности, так как их текущая доходность не компенсирует накопленные убыточные риски.

Данные показатели меняются еженедельно, следуя за макроэкономической повесткой. Мы продолжим следить за динамикой, чтобы видеть, какие валюты способны превратить текущую волатильность в возможность, а какие рискуют углубить свое отставание в ближайшем квартале.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.

02 сентября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем проекте — это индикатор, позволяющий взглянуть на валютный рынок под углом риск-менеджмента. В отличие от стандартного индекса Шарпа, Сортино фокусируется исключительно на «негативном риске», то есть на волатильности отрицательных доходностей. Это позволяет понять, сколько единиц доходности получает инвестор на каждую единицу «боли» от рыночных просадок. Высокий коэффициент Сортино означает, что валюта не просто растет, а делает это с минимальными рисками резких обвалов.

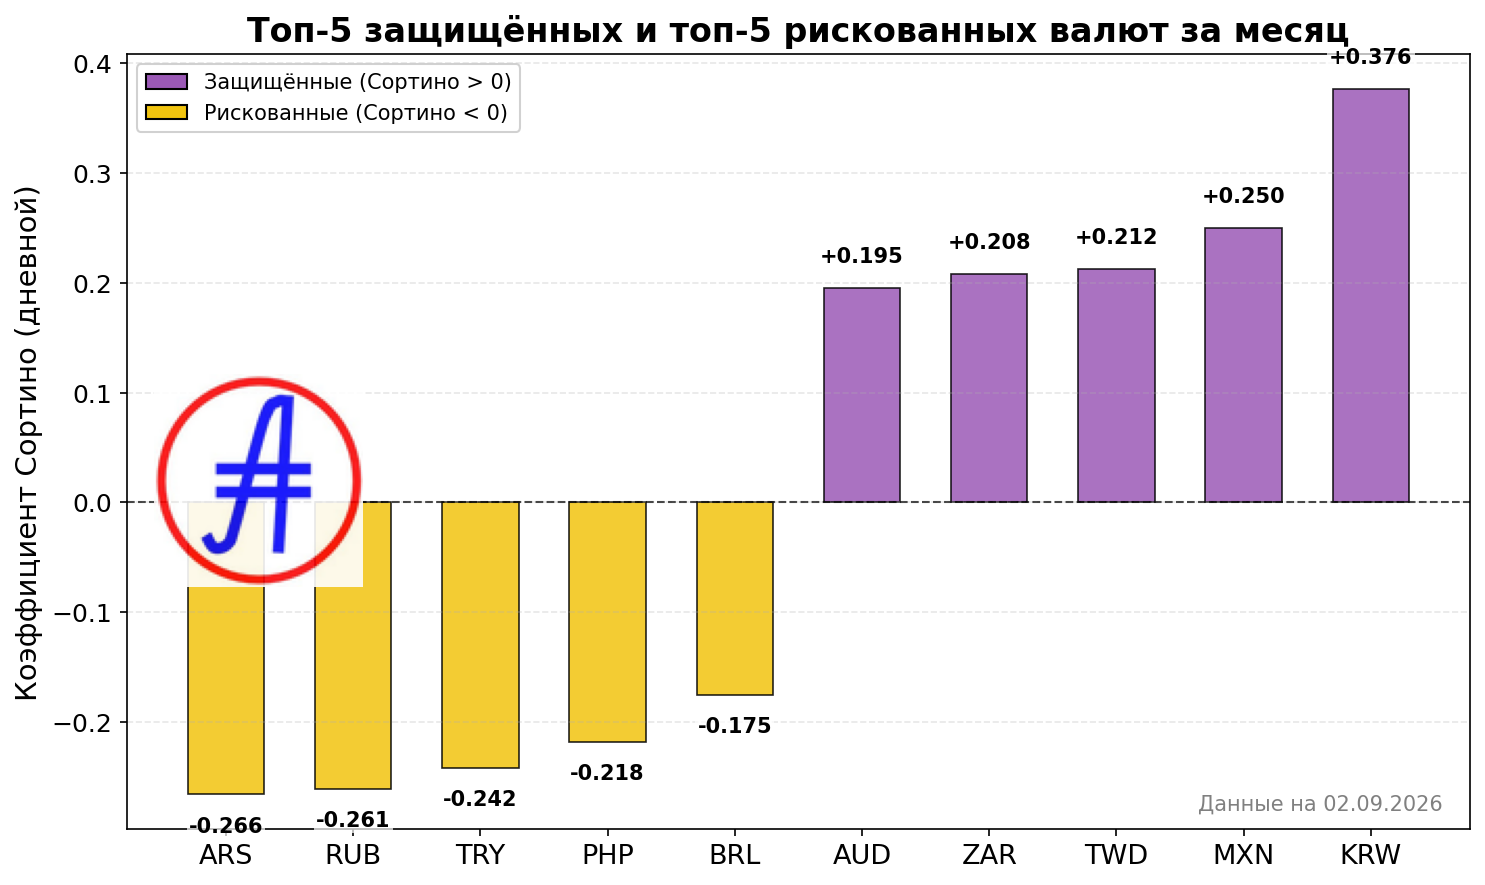
На текущей неделе в лидерах по защищенности оказались южнокорейская вона (KRW: 0.3761) и мексиканское песо (MXN: 0.2497). В то же время, такие активы, как аргентинское песо (ARS: -0.2656) и российский рубль (RUB: -0.2607), демонстрируют отрицательные значения, что прямо указывает на доминирование убытков над доходностью и неспособность текущей динамики компенсировать рыночные риски.

Рассмотрим лидеров. Южнокорейская вона (KRW) находится под влиянием жесткой монетарной политики Банка Кореи, который активно защищает нацвалюту от многолетних минимумов. Техническая картина здесь неоднозначна: RSI на уровне 85.2 сигнализирует об экстремальной перекупленности. Это классический пример валюты, чья «защищенность» в моменте поддерживается административными мерами, но требует осторожности из-за риска коррекции. Мексиканское песо (MXN), напротив, демонстрирует фундаментальную устойчивость благодаря буму производственных мощностей и уверенным отчетам корпоративного сектора, что отражается в более сдержанном RSI (60.6) и низкой волатильности.

Тайваньский доллар (TWD) и южноафриканский рэнд (ZAR) замыкают верхнюю часть рейтинга. Успехи технологического сектора Тайваня делают TWD крепким активом, хотя близость RSI к уровню 70 намекает на достижение локального потолка. Южноафриканский рэнд (ZAR), несмотря на дефицит фундаментальных макроновостей, показывает удивительную техническую стабильность: RSI 58.5 и низкая волатильность говорят о том, что рынок рэнда сейчас находится в фазе «спокойного накопления», где технические факторы превалируют над эмоциональными новостными всплесками.

На противоположном полюсе — валюты с отрицательным коэффициентом Сортино. Аргентинское песо (ARS) остается заложником глубокого кризиса и административного контроля. Технический RSI на уровне 30.2 указывает на зону перепроданности, что при текущих фундаментальных проблемах скорее является сигналом истощения, а не скорого разворота. Аналогичная картина наблюдается по российскому рублю (RUB) и турецкой лире (TRY). В случае с рублем, RSI на отметке 27.5 подтверждает, что недавнее падение носило интенсивный характер, оторвав цену от средних значений. Турецкая лира же продолжает стагнировать, находясь в заложниках структурных макроэкономических дисбалансов, где равновесие спроса и предложения (RSI 50) не дает стимула к росту, а лишь констатирует отсутствие драйверов восстановления.

Австралийский доллар (AUD), замыкающий пятерку защищенных валют (0.1952), показывает, как инфляционные данные могут временно поддерживать актив, несмотря на перегретость. RSI 79.1 говорит о том, что австралиец «бежит впереди паровоза», и участникам рынка стоит внимательнее следить за реакцией регуляторов на эти технические перегибы. В то же время, филиппинское песо (PHP) и бразильский реал (BRL) демонстрируют системное давление, характерное для развивающихся рынков, которые сейчас адаптируются к глобальному укреплению доллара США.

Подводя итог, текущий рейтинг Сортино подчеркивает разрыв между активами, поддерживаемыми структурными реформами и технологическим потенциалом, и валютами, ставшими жертвами геополитической или макроэкономической турбулентности. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какой ценой этот тренд достигается — именно это показывает Сортино.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.