банер

12 октября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

Коэффициент Сортино стал для нашего проекта ключевым инструментом измерения качества валютных активов. В отличие от стандартного отклонения, которое наказывает актив за любую волатильность, Сортино фокусируется исключительно на «негативном риске» — то есть на тех случаях, когда цена падает. По сути, этот показатель отвечает на один простой вопрос: сколько единиц доходности мы получаем за каждую единицу риска неминуемых убытков? Валюта с высоким коэффициентом Сортино демонстрирует способность эффективно «отрабатывать» негативные рыночные циклы, обеспечивая инвестору более комфортный профиль доходности.

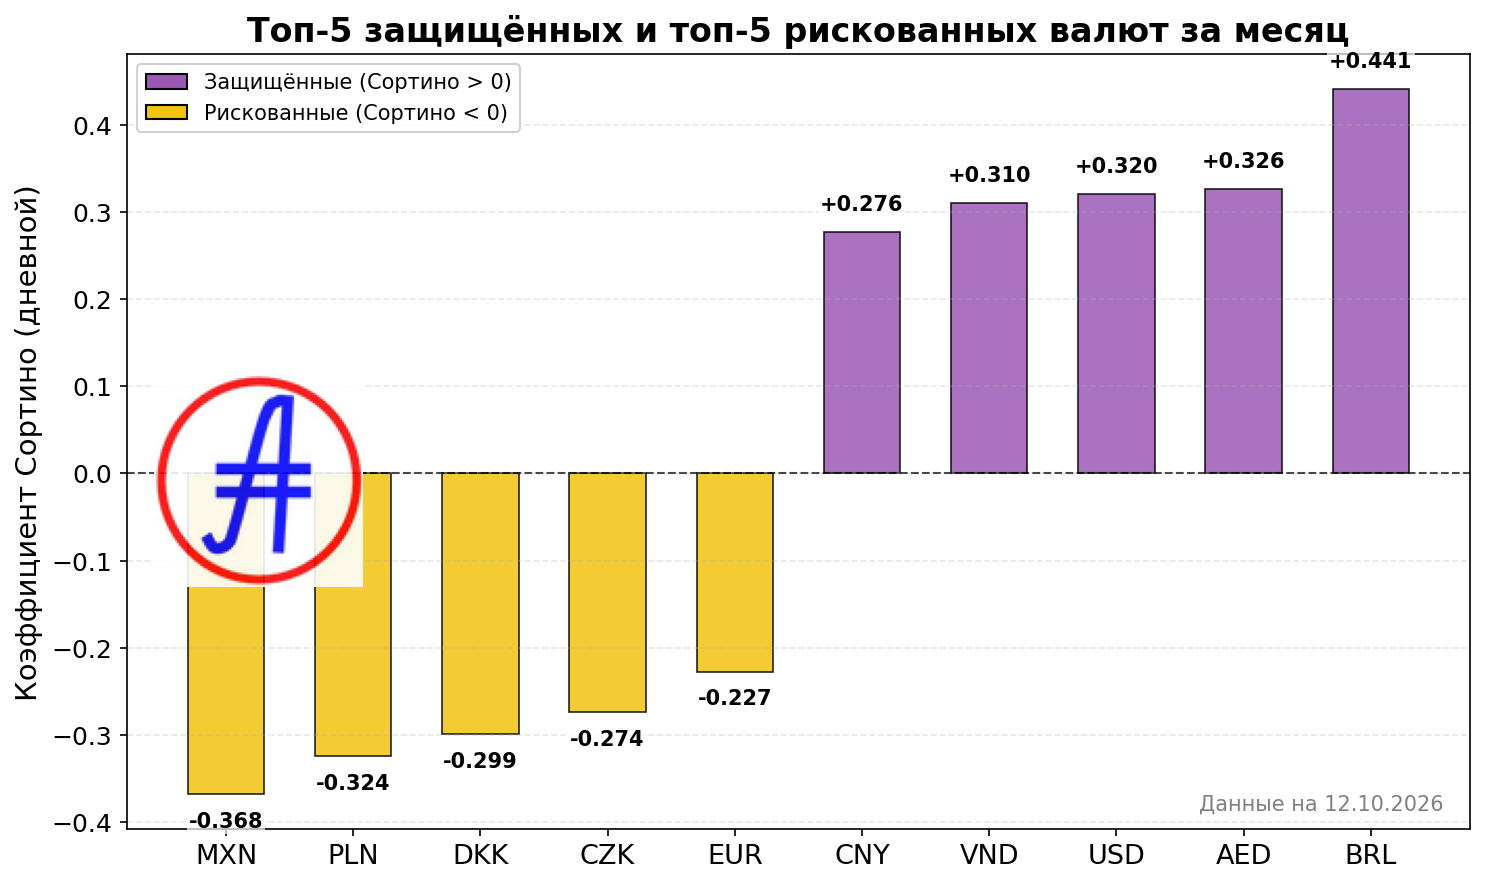
Лидерами текущего рейтинга стали активы, которые смогли удержать баланс между волатильностью и ростом. Бразильский реал (BRL) с показателем 0.4406 возглавляет топ-5, опираясь на сырьевую составляющую и специфическую геополитическую чувствительность. За ним следуют дирхам ОАЭ (0.3259) и доллар США (0.3200). Интересно наблюдать за дирхамом: его роль как «цифрового моста» и альтернативы доллару в трансграничных расчетах обеспечивает ему не только утилитарный спрос, но и техническую устойчивость. Вьетнамский донг и китайский юань также демонстрируют способность сохранять защитные свойства, несмотря на глобальное давление со стороны ФРС и институциональные изменения в финансовой системе Пекина.

На противоположном конце спектра находятся валюты, чья доходность за последний период либо была отрицательной, либо не смогла перекрыть накопленные убытки. Мексиканское песо (-0.3680), польский злотый (-0.3245) и евро (-0.2273) показывают, что текущая рыночная конъюнктура крайне неблагоприятна для их владельцев. В случае с песо мы наблюдаем классический пример отката после периода бурного роста, вызванного «ниаршорингом». Техническая перепроданность на уровне RSI 29.7 указывает на глубокую коррекцию, которая в моменте «съедает» всю накопленную ранее премию за риск.

Техническая картина большинства аутсайдеров — евро, датской кроны и чешской кроны — свидетельствует о фазе консолидации или вялого нисходящего тренда. Курсы большинства этих валют удерживаются ниже своих тридцатидневных скользящих средних (MA30), что в сочетании с нейтральными значениями RSI говорит об отсутствии выраженного покупательского импульса. Инвесторы находятся в режиме ожидания, избегая агрессивных позиций, что подтверждается крайне низкой волатильностью в этом сегменте.

Для понимания текущей динамики важно осознавать, что коэффициент Сортино — это индикатор, отражающий «историческую справедливость» актива за выбранный период. Высокий показатель сегодня не гарантирует защиту завтра, особенно на фоне глобальной неопределенности в монетарной политике центральных банков. Мы видим, как даже традиционно стабильные валюты, такие как евро или датская крона, теряют свои защитные позиции под давлением макроэкономических факторов и отсутствия значимых драйверов роста.

В текущих условиях рынок валют разделился на «сырьевой блок», который за счет волатильности цен на ресурсы пытается генерировать доходность, и «стагнационный блок», зажатый в тиски отсутствия новых стимулов и ожидания решений регуляторов. Инвесторам стоит обращать внимание не только на сам коэффициент, но и на то, за счет чего он достигается: за счет низкой волатильности убытков или за счет аномально высокого роста. Анализируя структуру доходности через призму Сортино, мы получаем более глубокое понимание того, какой именно актив в вашем портфеле действительно работает на вас, а какой — лишь имитирует стабильность.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.

08 октября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

Приветствую всех инвесторов и тех, кто внимательно следит за пульсом валютного рынка. В нашем еженедельном обзоре мы продолжаем использовать коэффициент Шарпа как ключевой инструмент для оценки эффективности ваших валютных активов. Напомним логику: этот показатель демонстрирует соотношение доходности к волатильности. Проще говоря, мы измеряем, какую «плату за риск» рынок готов отдать за удержание той или иной валюты. Чем выше значение Шарпа, тем эффективнее актив с точки зрения риск-менеджмента. Отрицательные значения — это сигнал того, что колебания курса не покрываются доходностью, и актив становится скорее обузой для портфеля, чем его драйвером.

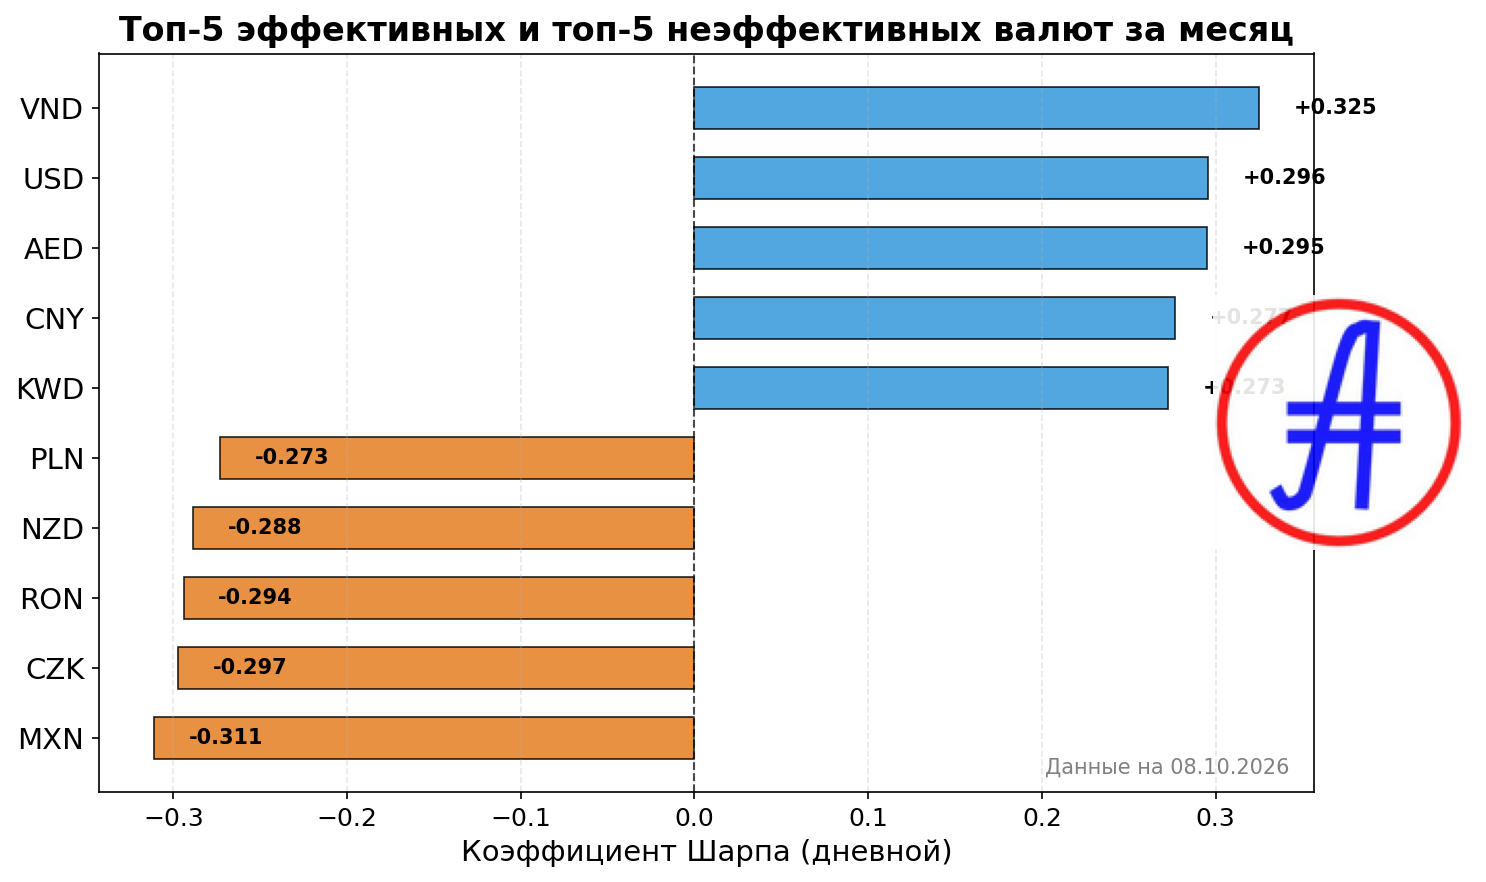
На этой неделе в топе эффективности мы наблюдаем доминирование валют, которые традиционно воспринимаются рынком как защитные или привязанные к сильным экономическим центрам. Возглавляет наш список вьетнамский донг (VND) с показателем 0.3248, за ним следуют доллар США (USD) — 0.2955 и дирхам ОАЭ (AED) — 0.2953. Замыкают пятерку лидеров китайский юань (0.2768) и кувейтский динар (0.2726). Интересно, что USD и привязанные к нему активы показывают высокую эффективность именно на фоне текущей геополитической нестабильности, когда спрос на «безопасную гавань» перевешивает любые другие рыночные факторы.

Однако, если мы посмотрим на техническую картину, становится очевидно: ситуация выглядит перегретой. По всем лидерам рейтинга, включая USD, AED и CNY, индикатор RSI уверенно держится выше 79–85 пунктов. Это классический признак экстремальной перекупленности. Рынок инерционен, и текущий рост во многом обусловлен ожиданиями и макроэкономическими сдвигами, однако стоит помнить, что технический перегрев часто предшествует коррекции, даже если фундаментально валюта остается сильной.

С другой стороны, наш антирейтинг демонстрирует валюты, которые сейчас переживают не лучшие времена. В списке наименее эффективных инструментов оказались мексиканское песо (-0.3110), чешская крона (-0.2971), румынский лей (-0.2941), новозеландский доллар (-0.2884) и польский злотый (-0.2731). Здесь мы видим иную картину: у многих из них, например, у песо (RSI 17.4), индикаторы указывают на глубокую перепроданность. Это не всегда означает автоматический разворот, но свидетельствует о том, что давление продавцов в последние 30 дней было избыточным, зачастую в отрыве от долгосрочных перспектив этих экономик.

Особое внимание стоит уделить противоречию между фундаментальными ожиданиями и текущими рыночными данными. Например, в паре с мексиканским песо мы видим конфликт: позитивные отчеты промышленного сектора не могут перекрыть глобальные инфляционные страхи инвесторов. Схожая ситуация наблюдается по чешской кроне и румынскому лею — их ослабление против доллара носит скорее системный характер, обусловленный бегством капитала в более надежные активы, нежели внутренними проблемами самих стран.

Резюмируя итоги недели: текущий рыночный ландшафт определяется жесткой монетарной политикой ФРС и реакцией развивающихся рынков на этот курс. Мы видим «усталость» трендов у лидеров и истощение продавцов у аутсайдеров. Для инвестора это означает период повышенной осторожности. Коэффициент Шарпа сейчас лучше всего подсвечивает тех, кто смог сохранить свою стоимость при относительно спокойной волатильности, и тех, чей риск-профиль стал чрезмерным для текущих доходностей.

В ближайшие дни основное внимание стоит уделить не столько новостному фону, который сейчас насыщен «информационным шумом», сколько техническим индикаторам. Превышение порога перекупленности по валютам-лидерам — это повод пересмотреть свои позиции и оценить, насколько текущие уровни соответствуют вашему риск-профилю. Помните, что устойчивый тренд — это хорошо, но любой рынок рано или поздно стремится к своей средней линии.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
06 октября 2026

Еженедельный обзор коэффициента Сортино: определяем валюты с лучшей защитой от рыночных падений

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом проекте — это фундаментальный инструмент для оценки качества валютного актива. В отличие от стандартного коэффициента Шарпа, который штрафует за любую волатильность, Сортино фокусируется исключительно на «негативном риске» (стандартном отклонении только отрицательных доходностей). Проще говоря, этот показатель отвечает на главный вопрос инвестора: сколько единиц доходности я получаю на каждый процент «плохого» риска? Чем выше значение коэффициента, тем более устойчива валюта к просадкам.

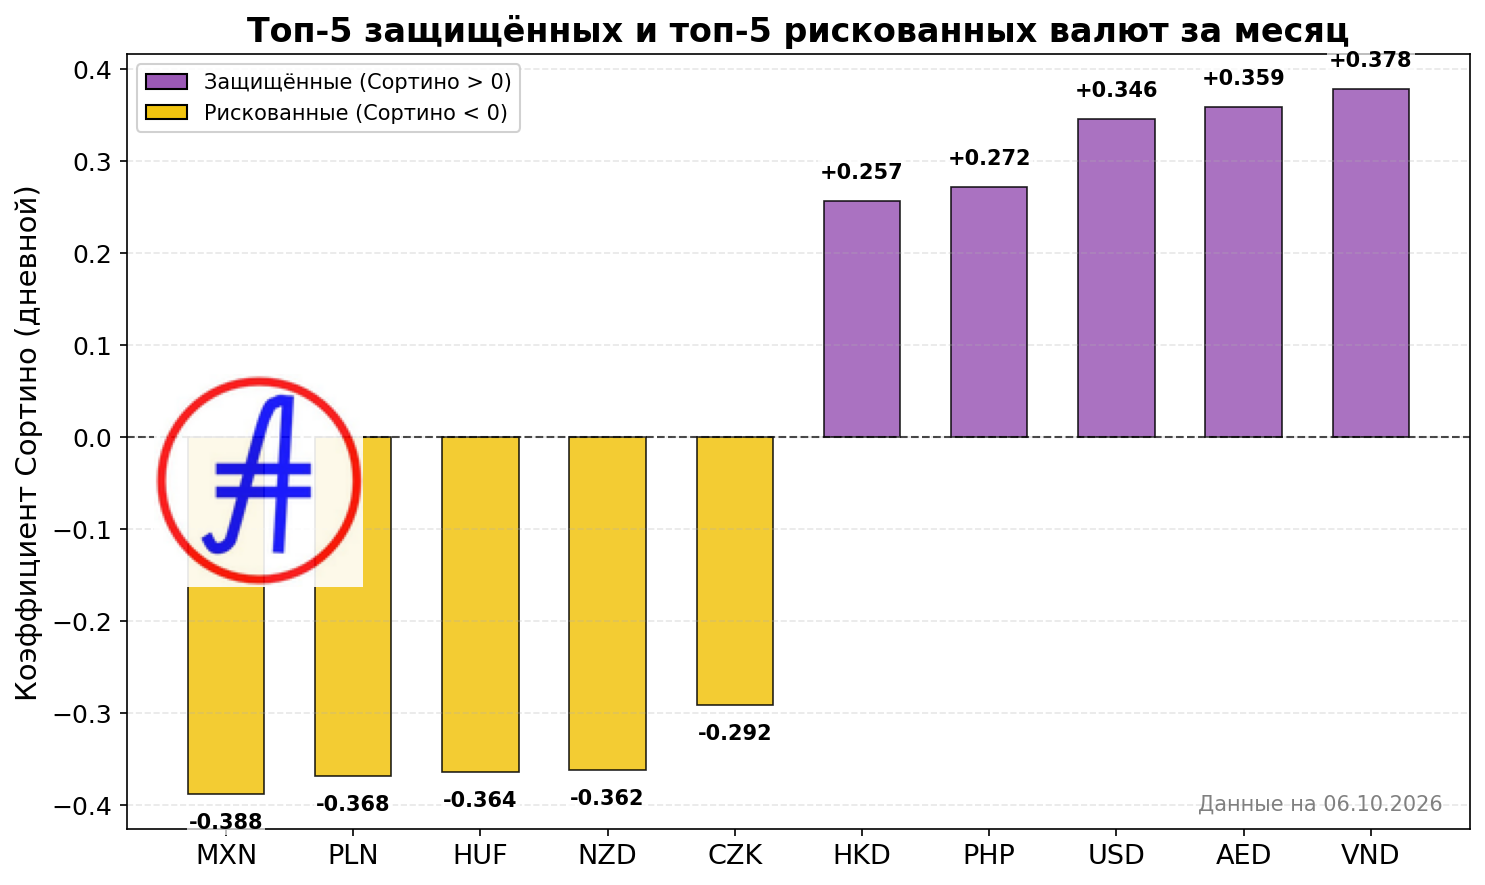
На текущей неделе в лидерах по защитным свойствам закрепились Вьетнамский донг (0.3784) и Дирхам ОАЭ (0.3591). Вьетнамский донг продолжает демонстрировать удивительную стойкость, несмотря на глобальное укрепление американского доллара. Хотя технически актив выглядит перегретым (RSI 79.5), инерция движения остается крайне высокой. Дирхам же уверенно удерживает свои позиции, подпитываемый ролью ключевого инструмента для трансграничных платежей, что создает стабильный фундаментальный спрос, перекрывающий любые спекулятивные колебания.

Тройку лидеров замыкает Доллар США (0.3458). Глобальная нестабильность на рынке облигаций и фискальные риски в Европе заставляют капитал бежать в «защитную гавань», игнорируя сигналы технической истощенности индикаторов. За ним следуют Филиппинское песо (0.2722) и Гонконгский доллар (0.2570). В случае с песо мы наблюдаем интересную аномалию: валюта признана одной из самых недооцененных в мире, что привлекает долгосрочных инвесторов, несмотря на текущую техническую перекупленность.

На другом конце спектра находятся валюты с отрицательным коэффициентом Сортино, что прямо указывает на доминирование убыточности над доходностью за рассматриваемый период. Мексиканское песо (-0.3883) возглавило список «рискованных». Здесь налицо глубокий диссонанс: фундаментальные факторы, такие как развитие промышленного сектора, сталкиваются с агрессивным краткосрочным оттоком капитала, что привело RSI к экстремально низким значениям (8.9). Это классический пример технического срыва, когда паника превалирует над долгосрочной логикой.

Польский злотый (-0.3683) и Венгерский форинт (-0.3644) демонстрируют схожую динамику. Если для злотого основным негативным драйвером выступает общее давление на валюты развивающихся рынков под гнетом сильного доллара, то форинт страдает от специфического политического риска. Политическая нестабильность в Венгрии провоцирует нервозность среди институциональных игроков, что отражается в выраженной слабости актива и снижении котировок ниже скользящих средних.

Новозеландский доллар (-0.3619) и Чешская крона (-0.2917) завершают пятерку наиболее рискованных активов. В случае с «киви» мы видим классическую сырьевую зависимость: при глобальном росте доходностей казначейских облигаций США спрос на риск-активы падает, оставляя валюту в состоянии консолидации. Чешская крона, в свою очередь, находится в информационном вакууме — отсутствие внятных сигналов от регулятора позволяет продавцам планомерно смещать цену вниз без видимых признаков сопротивления.

Подводя итог недели, стоит отметить, что рынок валют сейчас жестко сегментирован. Активы с положительным Сортино опираются на либо фундаментальный спрос (платежные инструменты), либо на статус защитного актива в период глобальной неопределенности. Валюты с отрицательными показателями проходят фазу очистки от перегретых позиций или страдают от локальных геополитических факторов. Инвестору важно помнить, что технический перегрев (высокий RSI) или перепроданность (низкий RSI) — это лишь сигналы текущей рыночной инерции, которые в текущих условиях часто игнорируются фундаментальными макроэкономическими потоками.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
04 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для каждого инвестора важно понимать не только доходность актива, но и ту цену риска, которую приходится платить за этот результат. В нашем проекте мы используем коэффициент Шарпа как ключевой индикатор эффективности: это отношение средней доходности валюты к её волатильности за выбранный период. Проще говоря, показатель демонстрирует, сколько единиц доходности вы получаете на каждую единицу риска. Высокий коэффициент Шарпа сигнализирует об оптимальном балансе, тогда как отрицательные значения указывают на то, что доходность не покрывает колебания курса, делая актив инвестиционно непривлекательным на данном этапе.

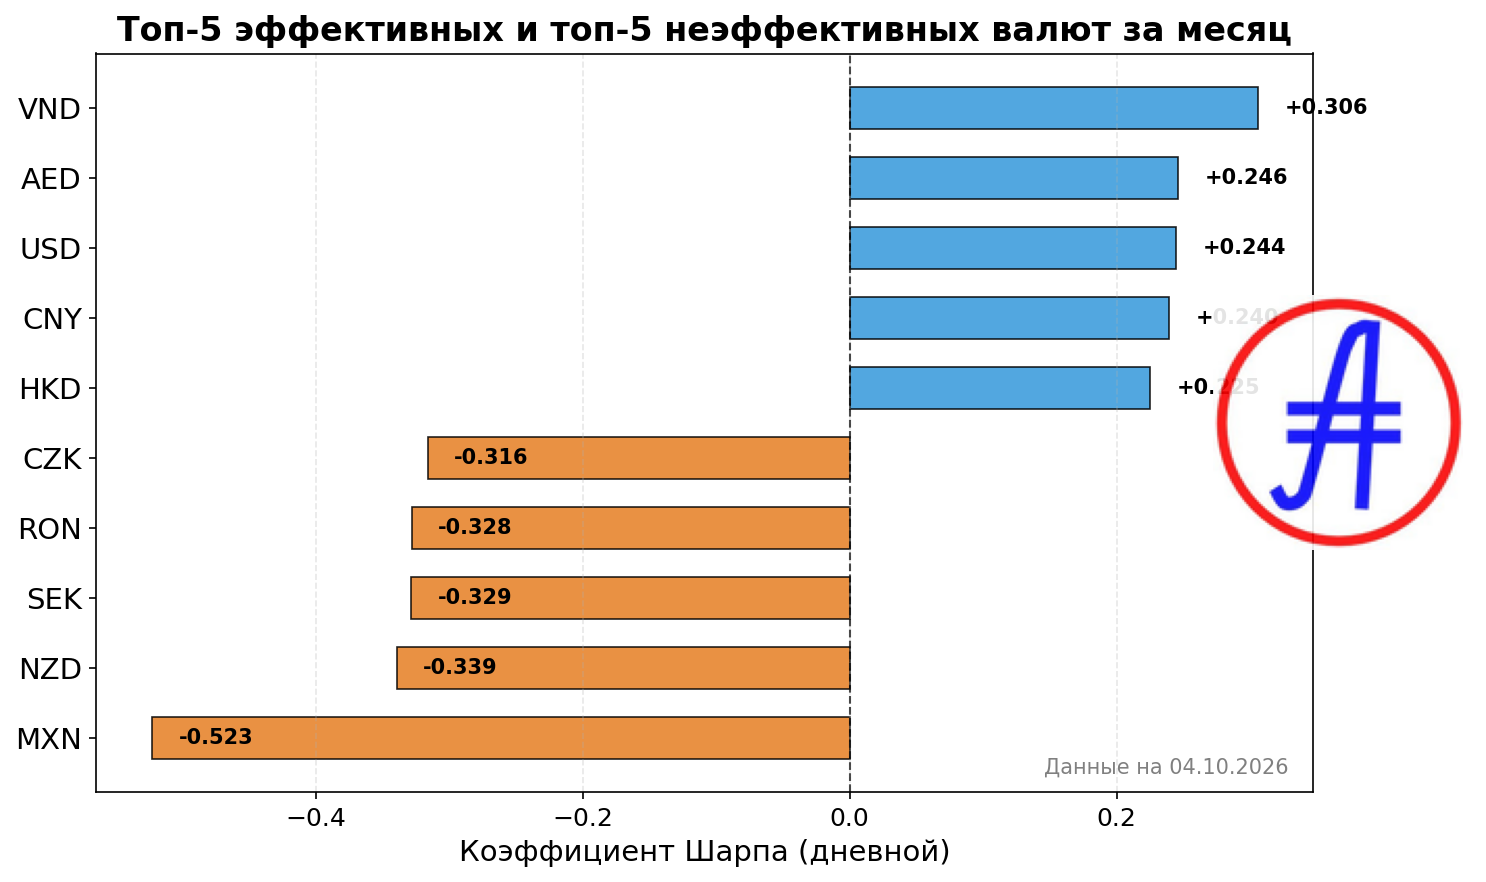
На текущей неделе рыночная картина остается крайне неоднородной. В лидерах эффективности закрепились валюты, поддерживаемые либо глобальной силой доллара США, либо специфическими макроэкономическими факторами. В топ-5 наиболее эффективных вошли: Вьетнамский донг (0.3059), Дирхам ОАЭ (0.2460), Доллар США (0.2442), Китайский юань (0.2396) и Гонконгский доллар (0.2249). Лидерство вьетнамского донга выглядит закономерным на фоне устойчивого тренда на девальвацию национальной валюты против доллара, который продолжает обновлять максимумы. Техническая картина здесь подтверждает фундаментальное давление: индикатор RSI на уровне 80.7 указывает на состояние перекупленности, что при умеренной волатильности говорит об организованном «бычьем» импульсе.

С другой стороны спектра находятся валюты, демонстрирующие отрицательную эффективность. Анти-рейтинг возглавляют Мексиканское песо (-0.5228), Новозеландский доллар (-0.3393), Шведская крона (-0.3287), Румынский лей (-0.3281) и Чешская крона (-0.3162). В случае с мексиканским песо мы наблюдаем резкий контраст с ожиданиями начала года: техническая перепроданность с RSI на уровне 3.4 и нахождение курса значительно ниже скользящей средней MA30 свидетельствуют о сильном давлении продавцов. Ситуация с румынским леем также показательна: здесь политическая нестабильность перевешивает любые экономические аргументы, толкая котировки к историческим минимумам.

Важно отметить, что многие валюты из нашей десятки лидеров и аутсайдеров технически «перегреты». Например, юань (CNY) и гонконгский доллар (HKD) показывают высокие значения RSI, что часто предшествует фазе коррекции или консолидации. В то же время валюты товарно-сырьевого блока, такие как новозеландский доллар, остаются под давлением из-за глобальной дивергенции процентных ставок и роста доходности казначейских облигаций США. Рынок находится в фазе «поиска нового равновесия», где новостной фон (от крипто-инноваций в Гонконге до геополитических рисков в Европе) вступает в жесткую конкуренцию с техническими индикаторами.

Что касается европейских валют, таких как шведская и чешская кроны, здесь наблюдается затяжная «рыночная апатия». Низкая волатильность и отсутствие значимых фундаментальных катализаторов приводят к тому, что активы медленно сползают вниз, не находя сил для отскока. Инвесторам стоит внимательно следить за показателем волатильности: в текущих условиях именно она является главным фактором, который может мгновенно изменить коэффициент Шарпа для любого из рассматриваемых инструментов.

Подводя итог, текущая неделя еще раз подтверждает доминирование доллара США как центрального элемента валютной системы. Валюты, жестко привязанные или коррелирующие с USD, показывают более стабильные и предсказуемые показатели эффективности. В то же время активы развивающихся рынков, лишенные поддержки монетарных властей или страдающие от внутренних политических кризисов, демонстрируют крайне низкие показатели Шарпа, что требует от инвесторов повышенной осторожности при формировании портфелей.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
02 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для инвестора, который оценивает валютный рынок не через призму хайпа, а через сухую математику, коэффициент Шарпа является главным инструментом. Он показывает, насколько эффективно валюта «отрабатывает» принимаемый вами риск: сколько единиц доходности вы получаете на каждую единицу волатильности. В нашем еженедельном обзоре мы анализируем, какие активы сейчас наиболее эффективны, а какие демонстрируют отрицательную отдачу.

Традиционно, высокий коэффициент Шарпа — признак того, что валюта стабильна и предсказуема, в то время как отрицательные значения сигнализируют о том, что риск не оправдывает текущие колебания курса. Давайте разберемся в лидерах и аутсайдерах текущей недели.

Топ-5 эффективных валют:

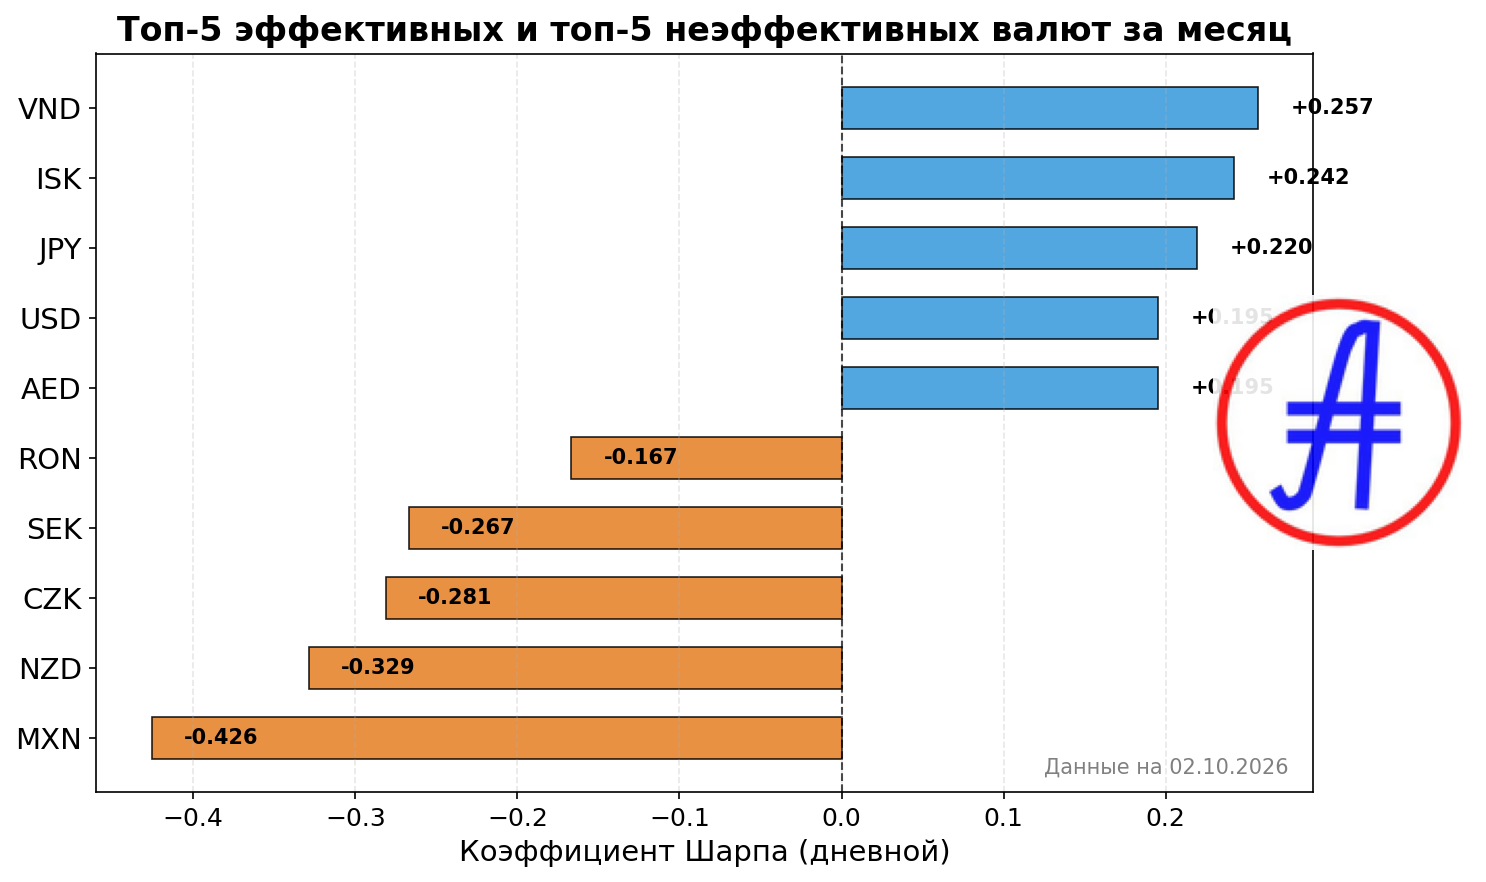
  • Вьетнамский донг (VND): 0.2569
  • Исландская крона (ISK): 0.2422
  • Японская иена (JPY): 0.2196
  • Доллар США (USD): 0.1952
  • Дирхам ОАЭ (AED): 0.1951

Вьетнамский донг и исландская крона возглавляют рейтинг, но причины их успеха различны. Донг находится под влиянием глобального укрепления доллара США, при этом технически рынок выглядит перегретым (RSI 75.5). Исландская крона, в свою очередь, держится на плаву благодаря туристическому потоку и имиджевым факторам, хотя технический импульс здесь близок к исчерпанию.

Японская иена продолжает оставаться интересным активом, балансируя между интервенциями регулятора и общей силой доллара. Дирхам ОАЭ остается востребованным инструментом для диверсификации, особенно в рамках российской внешнеэкономической деятельности, несмотря на признаки технической перекупленности.

Топ-5 неэффективных валют:

  • Мексиканское песо (MXN): -0.4256
  • Новозеландский доллар (NZD): -0.3286
  • Чешская крона (CZK): -0.2813
  • Шведская крона (SEK): -0.2670
  • Румынский лей (RON): -0.1669

Ситуация в «красной зоне» выглядит тревожно, особенно в случае с мексиканским песо. Показатель Шарпа -0.4256 отражает глубокое несоответствие рыночной оценки фундаментальным факторам. Валюта находится в зоне аномальной перепроданности (RSI 7.6), что говорит об уходе капитала на фоне торговых рисков и неопределенности в промышленном секторе.

Новозеландский доллар продолжает страдать от неблагоприятного спреда процентных ставок по сравнению с долларом США, а шведская крона находится под давлением корпоративных рисков крупнейших экспортеров, таких как Volvo. Чешская крона и румынский лей показывают признаки инерционного снижения, где макроэкономический фон остается сдержанным, а инвесторы реагируют скорее на психологический фактор новых минимумов, чем на фундаментальные изменения.

Ключевой вывод этой недели: глобальное доминирование доллара США продолжает перекраивать карту эффективности валют. Многие активы, даже демонстрирующие локальный рост, технически перегреты, что создает предпосылки для будущей волатильности. Для консервативного инвестора текущие показатели Шарпа — это сигнал к тому, чтобы пересмотреть структуру портфеля и снизить экспозицию на активы с выраженной отрицательной динамикой.

Важно помнить, что технический анализ — это лишь одна сторона медали. В условиях, когда монетарная политика ведущих центробанков остается непредсказуемой, а геополитический фон постоянно меняется, показатели эффективности могут претерпеть значительные изменения уже в ближайшие дни. Следите за обновлениями, чтобы понимать реальный расклад сил на валютном рынке.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
30 сентября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

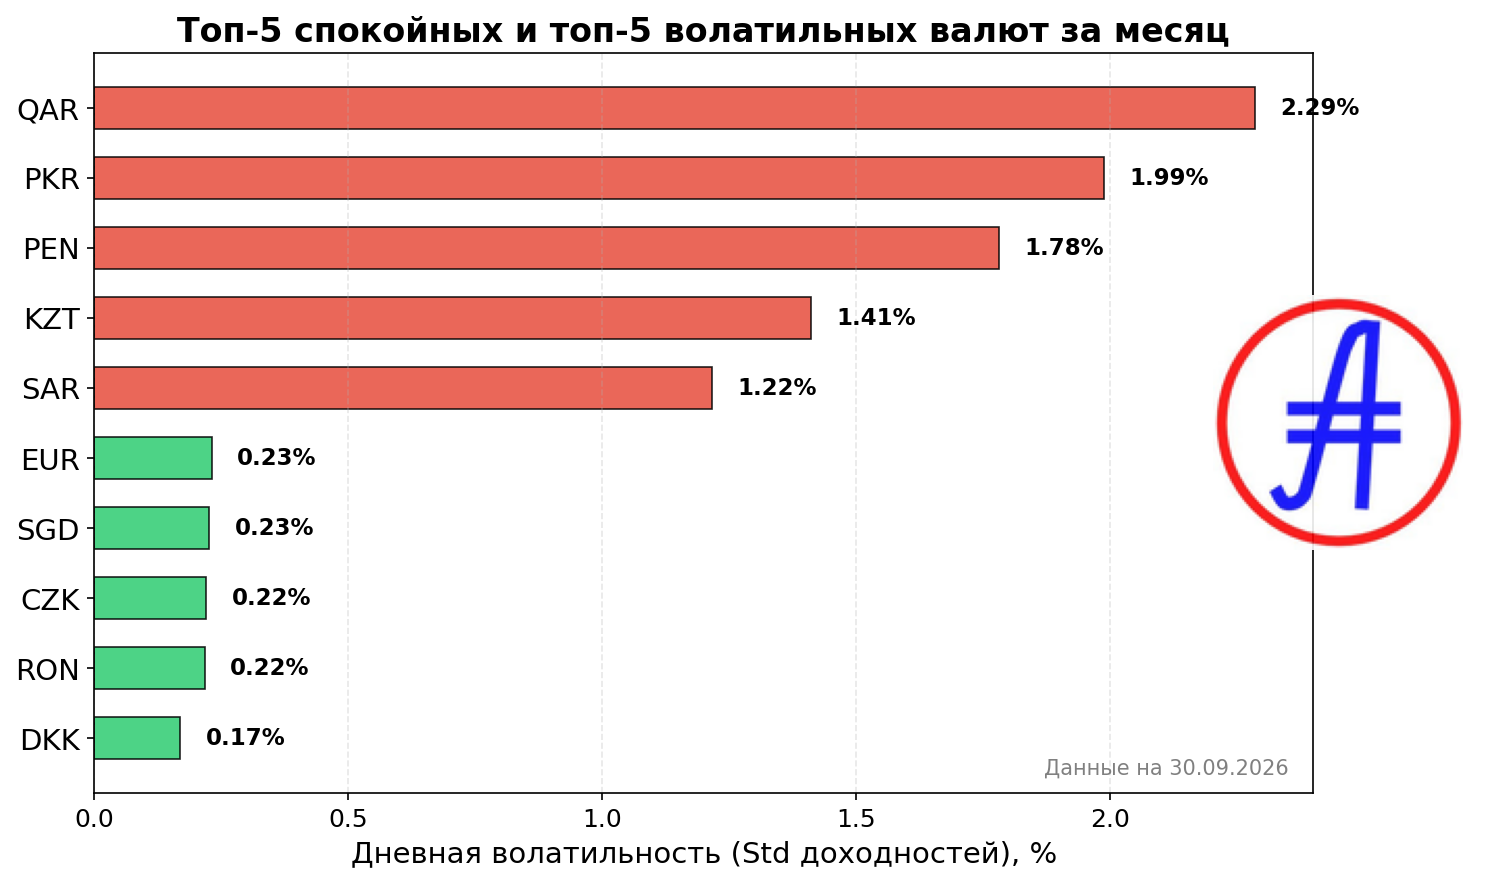
Для того чтобы понимать, какие инструменты на финансовом рынке представляют повышенный интерес, а какие — лишь тихую гавань, мы анализируем дневную волатильность. В нашем проекте этот показатель рассчитывается как стандартное отклонение дневных доходностей абсолютного курса валюты. Простыми словами: чем ниже значение, тем стабильнее и предсказуемее курс. Чем оно выше — тем выше спекулятивные риски и потенциальная амплитуда колебаний.

На текущей неделе мы выделили две группы валют: самые спокойные и наиболее волатильные активы.

Топ-5 спокойных валют:
1. Датская крона (DKK): 0.17%
2. Румынский лей (RON): 0.22%
3. Чешская крона (CZK): 0.22%
4. Сингапурский доллар (SGD): 0.23%
5. Евро (EUR): 0.23%

Топ-5 волатильных валют:
1. Катарский риал (QAR): 2.29%
2. Пакистанская рупия (PKR): 1.99%
3. Перуанский новый соль (PEN): 1.78%
4. Казахстанский тенге (KZT): 1.41%
5. Саудовский риял (SAR): 1.22%

Аналитический обзор

Датская крона (DKK) сохраняет статус одной из самых стабильных валют. Фундаментально она сильно привязана к евро, и любые разговоры об изменении этого механизма воспринимаются рынком как значимые события. Технически актив находится в состоянии консолидации с нейтральным RSI (49.4), что свидетельствует об отсутствии агрессивных намерений у крупных игроков.

В противовес стабильности европейских валют, мы наблюдаем повышенную активность в группе волатильных активов. Например, катарский риал (QAR) и пакистанская рупия (PKR) демонстрируют повышенную амплитуду движений. Для катарского риала текущая волатильность в 2.29% связана скорее с инерционными процессами и ожиданием новостей по энергетическому сектору, нежели с резким изменением монетарной политики. Технически риал удерживается ниже своей скользящей средней MA30, что указывает на краткосрочное нисходящее давление.

Казахстанский тенге (KZT) с показателем волатильности 1.41% показывает интересную динамику. Рынок сейчас находится в режиме ожидания: эксперты обсуждают возможность возвращения к более крепким позициям, однако биржевые котировки остаются неоднородными. RSI на уровне 51.4 подтверждает нейтральность настроений, где курс балансирует между внешними факторами давления доллара и внутренними экономическими индикаторами.

Сингапурский доллар (SGD), входящий в число спокойных, продолжает удивлять фокусом на цифровизацию. Активное внедрение стейблкоинов и интеграция в блокчейн-проекты поддерживают доверие к валюте, хотя технические индикаторы (RSI 71.4) намекают на локальную перекупленность и необходимость потенциальной коррекции. Несмотря на это, умеренная волатильность в 0.23% говорит о том, что инвесторы чувствуют себя достаточно уверенно.

Румынский лей (RON) и чешская крона (CZK) продолжают отражать региональные политические риски. Если для лея определяющим фактором остается политическая нестабильность, давящая на доверие инвесторов, то крона демонстрирует признаки умеренной слабости, приближаясь к зоне перепроданности по индикатору RSI (38). В обоих случаях мы видим признаки доминирования продавцов, хотя отсутствие резких спекулятивных скачков свидетельствует о том, что рынок уже заложил эти опасения в текущие котировки.

Евро (EUR) остается заложником глобальной политики ФРС США. Расхождение в процентных ставках и жесткая риторика американского регулятора создают давление на европейскую валюту. Техническая картина подтверждает среднесрочный нисходящий импульс, однако низкая волатильность (0.22%) говорит о том, что крупные игроки пока не готовы к резким движениям до появления новых фундаментальных триггеров.

В целом текущая картина на валютном рынке характеризуется состоянием «рыночного ожидания». Технические индикаторы во многих парах находятся вблизи нейтральных зон, а высокая волатильность в отдельных активах чаще объясняется спецификой локальных рынков или их вовлеченностью в альтернативные расчетные системы, такие как крипто-конвертации.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

28 сентября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

На валютном рынке стабильность и доходность — это не всегда синонимы, но именно их баланс определяет качество вашего портфеля. В нашем еженедельном обзоре мы используем коэффициент Шарпа, который помогает математически точно оценить, стоит ли риск каждой конкретной валюты полученной прибыли. Мы рассчитываем отношение средней доходности к волатильности: чем выше значение, тем эффективнее актив оправдывает риск. Отрицательный показатель — это «красный флаг», сигнализирующий о том, что риск не компенсируется доходностью.

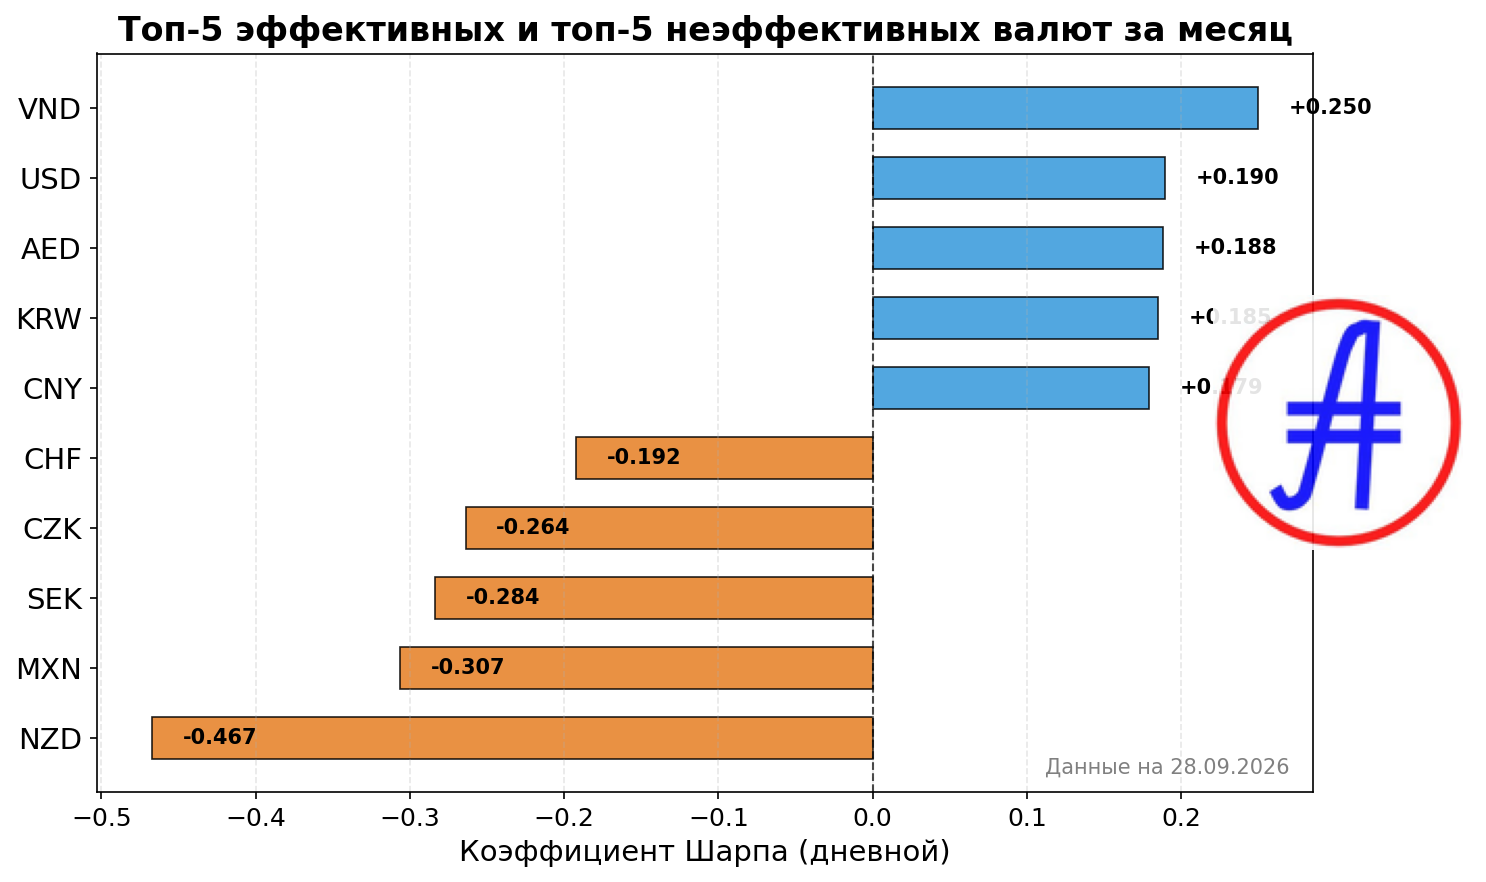
На текущей неделе пятерку самых эффективных валют возглавил вьетнамский донг (VND) с показателем 0.2501. Несмотря на нервозную атмосферу и высокую чувствительность к колебаниям американского доллара, донг демонстрирует удивительную стойкость. Технически актив находится в зоне восходящего тренда выше средней MA30, а крайне низкая волатильность в 0,25% говорит о том, что рынок успешно поглощает внешние шоки. Следом идут USD (0.1897), AED (0.1885), KRW (0.1849) и CNY (0.1794). Американский доллар и дирхам ОАЭ показывают схожую динамику, оставаясь защитными гаванями, хотя технические индикаторы RSI намекают на приближение к зонам перекупленности, что требует осторожности в краткосрочной перспективе.

Антирейтинг возглавляет новозеландский доллар (NZD) с коэффициентом -0.4673. Валюта оказалась под жестким давлением из-за роста доходности казначейских облигаций США. Техническая картина выглядит удручающе: RSI находится в зоне глубокой перепроданности (24.4), а курс прочно обосновался ниже скользящей средней, что подтверждает устойчивый «медвежий» тренд. Похожая ситуация наблюдается у мексиканского песо (-0.3067), шведской кроны (-0.2839), чешской кроны (-0.2640) и швейцарского франка (-0.1924).

Особое внимание стоит уделить мексиканскому песо. С фундаментальной точки зрения страна обладает огромным потенциалом благодаря решорингу, но текущие рыночные реалии и глобальная переоценка активов привели к экстремальной перепроданности. Индикатор RSI на отметке 9.6 указывает на критическое истощение продавцов, что в теории создает предпосылки для отскока, однако пока рыночный сентимент остается подавленным.

Шведская крона также испытывает трудности, отражая проблемы промышленного сектора, в частности, последствия протекционистских мер для крупных экспортеров. Технически крона находится в зоне перепроданности, но отсутствие драйверов для роста удерживает её в нисходящем канале. В то же время швейцарский франк, традиционная «тихая гавань», сейчас демонстрирует противоречивые результаты. С одной стороны, страна активно внедряет финансовые инновации, привлекая институционалов, с другой — текущее давление на котировки делает франк менее эффективным инструментом в текущем рыночном цикле, чем это было ранее.

Подводя итоги, текущая неделя отчетливо показывает доминирование американской валюты и валют, имеющих с ней тесную привязку или устойчивый внутренний спрос. Инвесторам важно помнить: коэффициент Шарпа — это лишь инструмент оценки прошлого периода. В условиях меняющейся геополитической повестки и монетарной политики центральных банков, техническая картина часто расходится с фундаментальными ожиданиями. Рынок сейчас находится в фазе «ожидания», где любая свежая макроэкономическая статистика может быстро изменить баланс сил, выведя из состояния равновесия даже самые стабильные инструменты.

Следите за волатильностью и не забывайте пересматривать свои позиции, опираясь не только на график цены, но и на математическую эффективность ваших вложений.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.