банер

30 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

Рынок валют — это не только постоянное изменение котировок, но и прежде всего баланс между ожидаемой доходностью и неизбежным риском. В нашем блоге мы используем коэффициент Шарпа как главный индикатор «здоровья» валютных активов. Если говорить просто: это показатель того, насколько эффективно валюта конвертирует риск в прибыль. Чем выше значение, тем привлекательнее актив для инвестора, ищущего стабильность, а отрицательные значения — это тревожный сигнал о том, что волатильность актива превышает его способность генерировать доход.

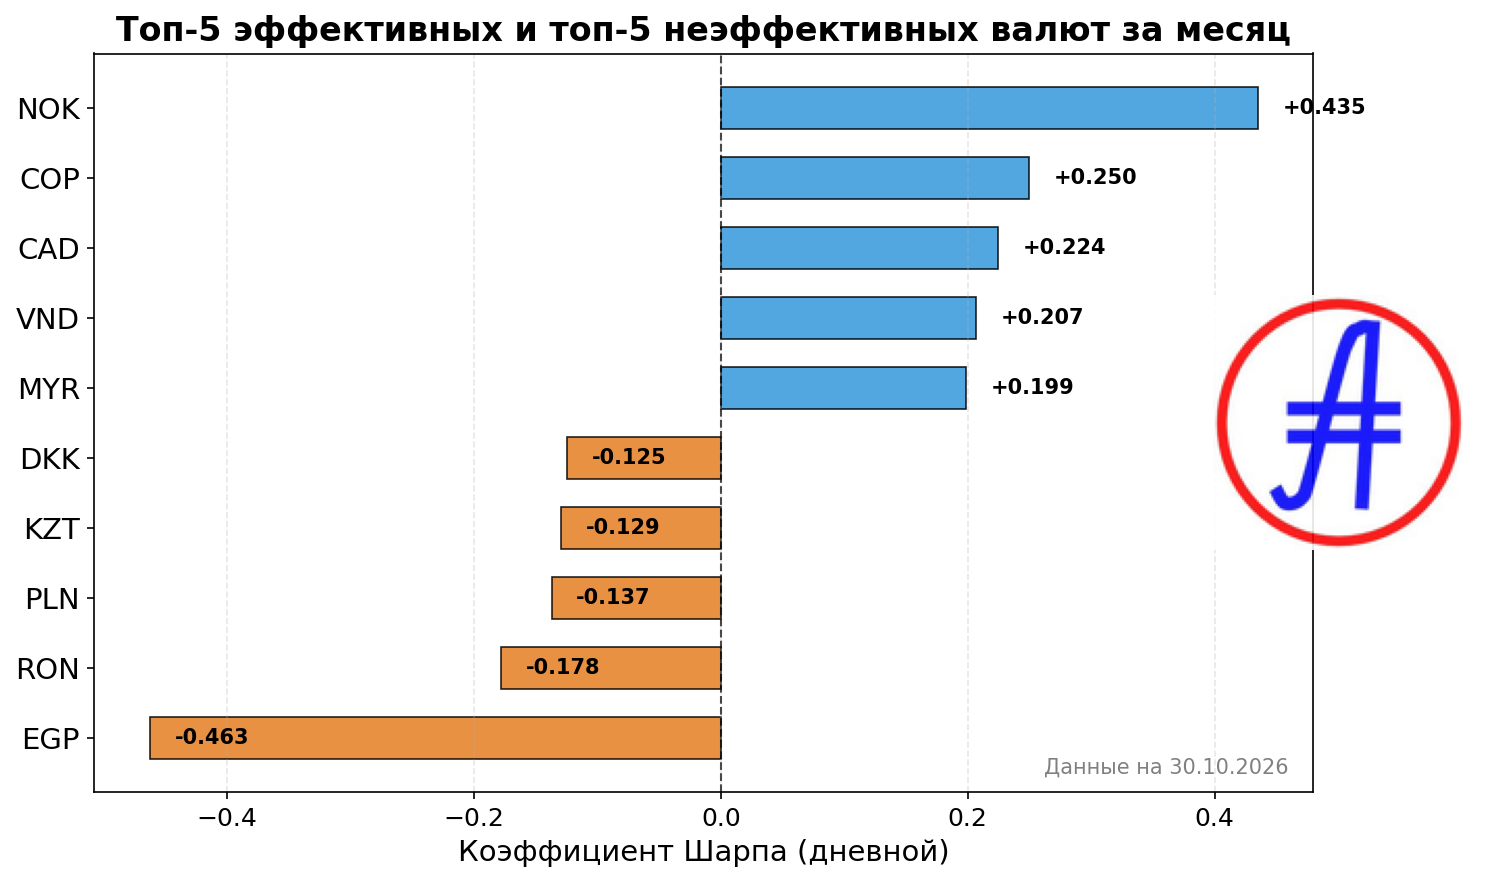
На текущей неделе мы видим четкое разделение валют на две группы. В топе закрепились инструменты с ярко выраженным бычьим импульсом, которые при умеренной волатильности показывают отличные результаты. Лидером стала норвежская крона (NOK) с коэффициентом 0.4350. Она демонстрирует высокую ликвидность и устойчивость, несмотря на то, что технические индикаторы вроде RSI сигнализируют о состоянии перекупленности. Это классический пример ситуации, где рыночный импульс пока доминирует над техническим перегревом.

Колумбийское песо (COP) с результатом 0.2497 и канадский доллар (CAD) с 0.2243 замыкают тройку лидеров. Фундаментальный фон по этим валютам остается позитивным: колумбийская валюта успешно адаптируется к цифровым финансовым экосистемам, а канадский доллар получает поддержку от улучшения торгового баланса и взвешенной политики Банка Канады. Вьетнамский донг (VND) и малайзийский ринггит (MYR) также демонстрируют стабильность, опираясь на низкие уровни волатильности и отсутствие серьезных геополитических шоков.

С другой стороны, аутсайдеры рейтинга демонстрируют системные трудности. Египетский фунт (EGP) с коэффициентом -0.4627 остается под давлением структурных дисбалансов экономики. Отрицательный Шарп здесь — прямое отражение высокой волатильности и девальвационных рисков, которые перекрывают любые попытки роста. Схожая картина наблюдается у румынского лея (RON), польского злотого (PLN), казахстанского тенге (KZT) и датской кроны (DKK).

Особое внимание стоит обратить на казахстанский тенге (-0.1293). Высокая волатильность в 1.58% в сочетании с негативным трендом создает сложную психологическую обстановку для инвесторов. Здесь мы видим, как рыночная нервозность вокруг сырьевых цен напрямую конвертируется в низкую эффективность актива. Технически большинство валют из «красной зоны» находятся ниже своих средних скользящих MA30, что подтверждает медвежий характер движения в среднесрочной перспективе.

Что это означает для нас? Прежде всего, необходимо помнить, что коэффициент Шарпа — это исторический срез. Текущая эффективность — это результат уже прошедших событий. Впереди нас ждут решения ключевых центральных банков и возможные кадровые перестановки в ФРС США, которые могут изменить расклад сил в одночасье. Валюты, которые сегодня кажутся перегретыми (как норвежская крона), могут столкнуться с фазой неизбежной коррекции, в то время как валюты с экстремальной перепроданностью (как египетский фунт) могут продемонстрировать технические отскоки.

Главный вывод недели: рынок валют сейчас неоднороден. Инвесторам стоит обращать внимание не только на направление тренда, но и на то, какую «цену» приходится платить за этот рост в виде волатильности. Если вы видите высокий коэффициент Шарпа, это значит, что актив проходит через «золотую середину» — достаточно доходный, чтобы привлекать интерес, и достаточно предсказуемый, чтобы не создавать паники.

Мы продолжаем следить за показателями в режиме реального времени. Помните, что за каждой цифрой стоят реальные экономические процессы, от экспорта золота в Канаде до рыночных ожиданий населения в Казахстане. Тщательный анализ этих факторов позволяет видеть картину рынка гораздо глубже, чем позволяют обычные графики котировок.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.

26 октября 2026

Колумбийское песо в лидерах: недельный срез мировой валютной динамики

Рейтинг доходности валют

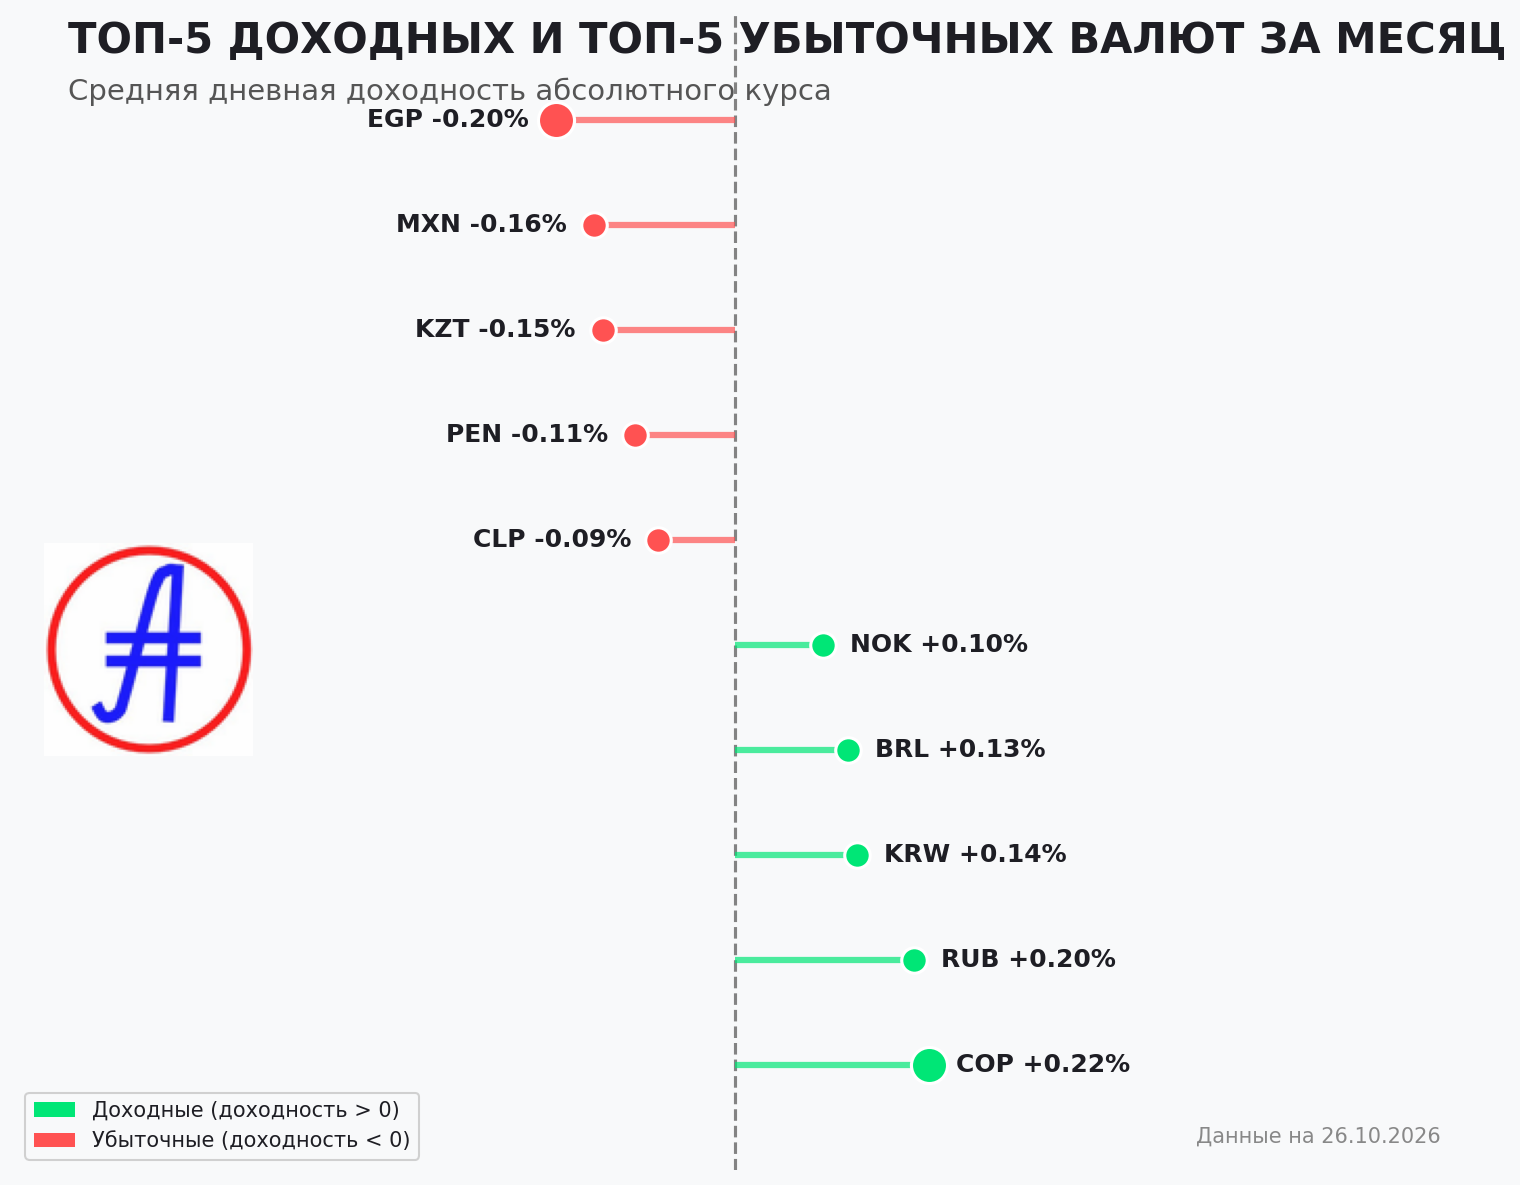
Средняя дневная доходность — важнейший индикатор, который позволяет нам заглянуть за фасад котировок и понять, с какой скоростью валюта прибавляла в весе или теряла свои позиции на протяжении последних семи дней. В нашем проекте мы определяем этот показатель как среднее арифметическое дневных изменений абсолютного курса, что дает чистое представление о динамике актива без учета рыночного шума. Чем выше значение, тем активнее валюта росла; отрицательные показатели, напротив, сигнализируют о системном снижении стоимости.

На этой неделе пьедестал самых доходных валют возглавило Колумбийское песо (COP) с показателем 0,2158%. Однако успех песо несет в себе скрытую угрозу: чрезмерное укрепление начинает давить на экспорт, особенно на туристический сектор, выручка которого в августе просела на 11,8%. Технически актив находится в нейтральной зоне (RSI 51,4), что говорит о паузе в ралли, но факт удержания курса выше скользящей средней MA30 подтверждает устойчивость восходящего тренда.

Второе место в топе занимает Российский рубль (RUB) с доходностью 0,1989%. Текущий рост рубля — результат совокупности факторов: от глобальной слабости доллара до мер Банка России по стабилизации рынка. Однако техническая картина вызывает опасения: RSI на уровне 75,9 указывает на сильную перекупленность. Это классический сигнал того, что текущий импульс может быть уязвим перед любыми изменениями в новостном фоне.

В список самых доходных также вошли Южнокорейская вона (KRW) (0,1356%), Бразильский реал (BRL) (0,1251%) и Норвежская крона (NOK) (0,0977%). У каждого из этих активов своя история: вона пытается найти баланс между оттоком капитала из крипты и оптимизмом на фондовом рынке, реал сильно зависит от мировых цен на сахар и энергоносители, а крона демонстрирует технический перегрев (RSI 79,0) при сохранении зависимости от сырьевых котировок.

Обратная сторона медали — список аутсайдеров, где доминирует Египетский фунт (EGP) с результатом -0,1991%. Ситуация здесь остается сложной: крайне низкий RSI (6,1) указывает на глубочайшую перепроданность, а курс находится значительно ниже скользящей средней MA30. По сути, фунт стал заложником административного ценообразования, что отрывает его от реальных рыночных механизмов.

В группе убыточных также оказались Мексиканское песо (MXN) (-0,1570%), Казахстанский тенге (KZT) (-0,1470%), Перуанский новый соль (PEN) (-0,1109%) и Чилийское песо (CLP) (-0,0854%). Важно отметить, что для чилийского песо ситуация усугубляется отсутствием фундаментальных новостей, что переводит валюту в состояние инерционного движения по нисходящему тренду. В свою очередь, перуанский соль показывает, как отсутствие макроэкономической повестки заставляет инвесторов искать ликвидность исключительно на крипторынках, игнорируя фундаментальные показатели самой экономики.

Подводя итог недели, можно сказать, что валютный рынок находится в фазе адаптации. Мы видим четкое разделение: валюты, которые поддерживаются притоком инвестиций или сырьевым экспортом, показывают рост, тогда как активы с административным давлением или недостатком фундаментальных драйверов продолжают терять позиции. Технически многие активы находятся вблизи критических уровней RSI, что намекает на возможную коррекцию большинства текущих трендов в ближайшем будущем.

Для тех, кто хочет глубже погрузиться в цифры и проследить за динамикой всех валют нашего мониторинга, мы подготовили расширенную таблицу.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
24 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

В мире валютных рынков доходность без учета риска — это лишь половина картины. Чтобы понять, оправдан ли выбранный актив, мы используем коэффициент Шарпа. В нашем проекте этот показатель рассчитывается как отношение средней доходности валюты к её волатильности (стандартному отклонению). Простыми словами: мы измеряем, сколько «чистой прибыли» инвестор получает на каждую единицу принятого на себя риска. Чем выше этот коэффициент, тем более эффективно валюта отрабатывает свою волатильность, превращая её в результат.

На текущей неделе мы наблюдаем любопытные сдвиги. В то время как одни валюты демонстрируют уверенность, подкрепленную фундаментальными факторами, другие глубоко просели под давлением рыночной турбулентности. Отрицательные значения Шарпа у аутсайдеров нашего рейтинга — тревожный сигнал: это означает, что потенциальные доходы от них в данный момент не покрывают даже тех рисков, которые несет за собой удержание позиции.

Топ-5 эффективных валют:

  • Южнокорейская вона (KRW): 0.2931
  • Норвежская крона (NOK): 0.1912
  • Фунт стерлингов (GBP): 0.1850
  • Вьетнамский донг (VND): 0.1759
  • Индийская рупия (INR): 0.1590

Лидером рейтинга стала южнокорейская вона. После периода острой дестабилизации в начале года, вызванного рекордным падением курса, вона показала впечатляющее восстановление. Сейчас мы видим формирование бычьего импульса, а технические индикаторы вроде RSI (60.8) говорят о здоровом спросе без критического перегрева. Рынок переходит от панических настроений к фазе доверия, что делает KRW наиболее «эффективным» активом с точки зрения риска и доходности.

На другом полюсе находятся валюты, чья динамика вызывает серьезные вопросы у аналитиков.

Топ-5 неэффективных валют:

  • Египетский фунт (EGP): -0.5990
  • Мексиканское песо (MXN): -0.3330
  • Новый тайваньский доллар (TWD): -0.2316
  • Румынский лей (RON): -0.1811
  • Турецкая лира (TRY): -0.1437

Египетский фунт остается аутсайдером с коэффициентом -0.5990. Глубокая техническая перепроданность, подтверждаемая критически низким RSI на уровне 11.8, свидетельствует о том, что актив находится в затяжной нисходящей спирали. Аналогичные проблемы мы наблюдаем у турецкой лиры и мексиканского песо: здесь фундаментальные экономические вызовы накладываются на техническую слабость, где котировки стабильно держатся ниже 30-дневной скользящей средней.

Интересен кейс британского фунта. Несмотря на рост инфляции до 3,5% и опасения по поводу государственного долга, GBP сохраняет высокую эффективность. Это классический пример того, как сильные макроэкономические данные способны удерживать актив в топе рейтинга, несмотря на геополитическую неопределенность. В то же время такие валюты, как норвежская крона, демонстрируют «инерционный рост» — здесь отсутствие значимых новостей заставляет инвесторов опираться на технические индикаторы, что создает риски при достижении кроной зон перекупленности.

Каждая неделя приносит новые данные, и текущий срез показывает, что рынки стали более чувствительны к действиям регуляторов. Инвесторам важно помнить: коэффициент Шарпа — это не предсказатель будущего, а качественный инструмент оценки прошлого периода. Он лишь подсвечивает те активы, которые «обслуживают» вложенный капитал наиболее эффективно.

В ближайшее время мы будем следить за тем, смогут ли валюты из списка неэффективных найти точку разворота или же давление фундаментальных факторов продолжится. Следите за обновлениями, чтобы понимать реальное положение дел на валютном поле.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.

22 октября 2026

Взлет южнокорейской воны: кто возглавил рейтинг доходности на этой неделе?

Рейтинг доходности валют

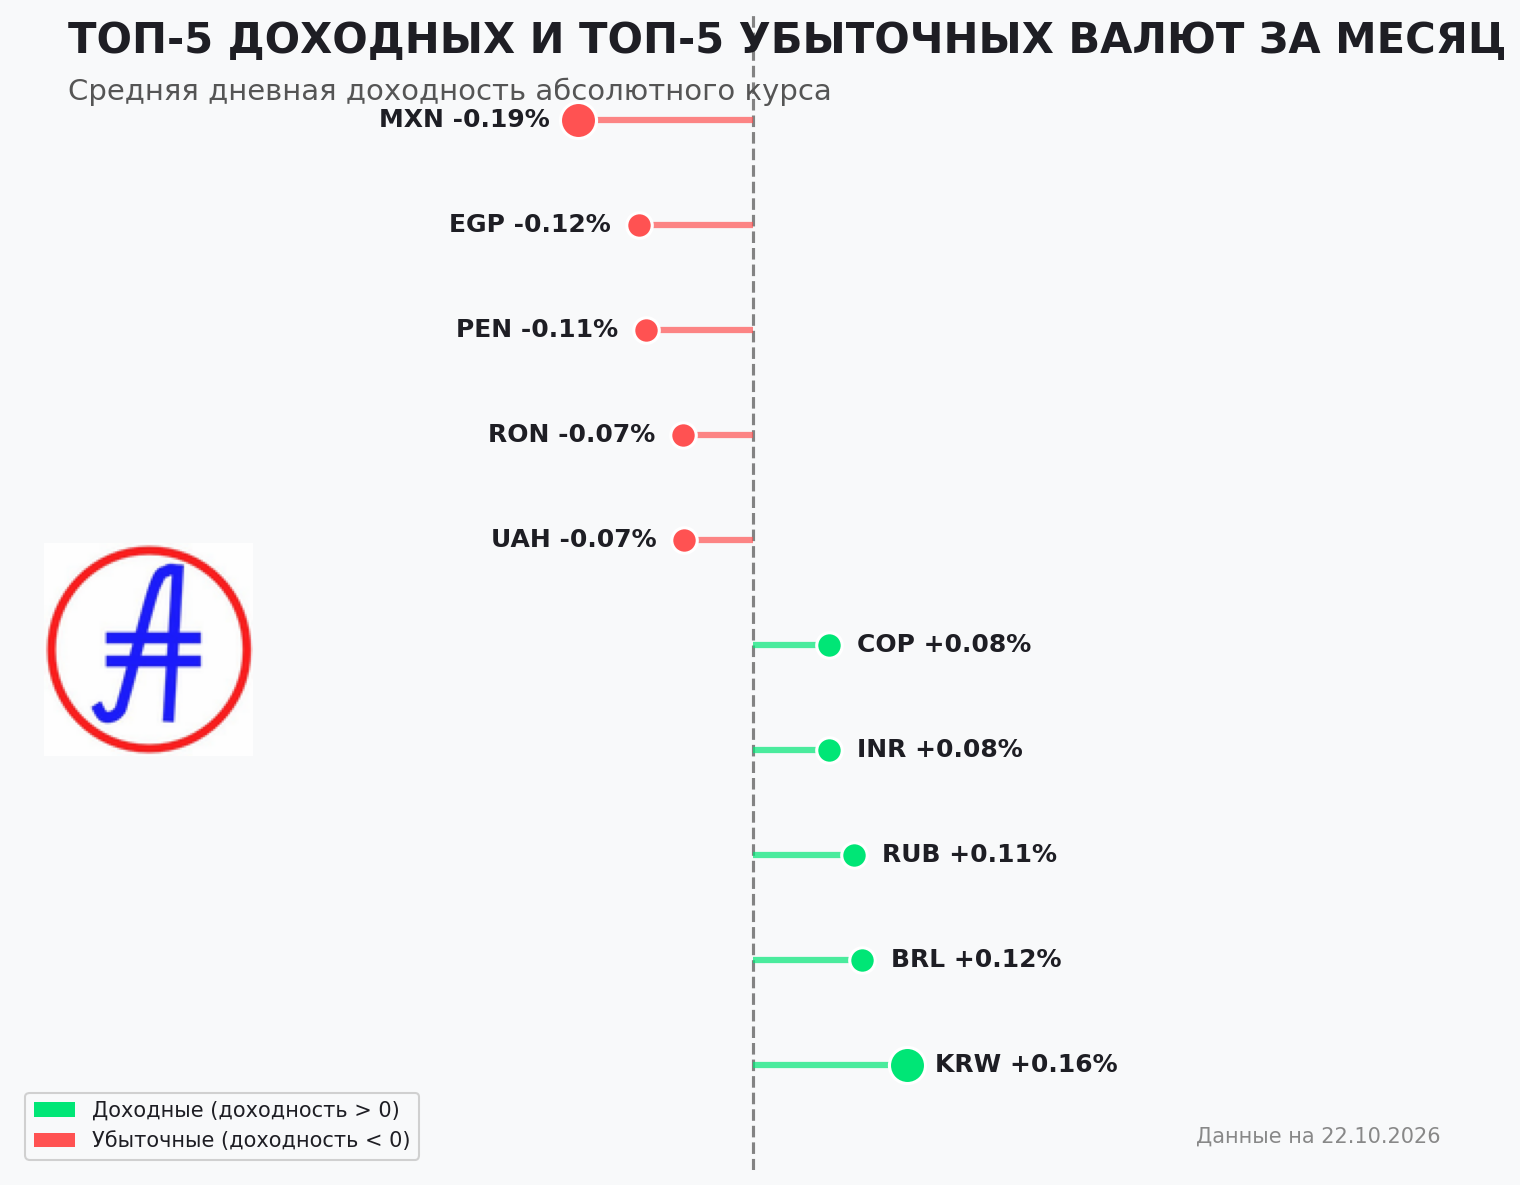
Средняя дневная доходность — это наш ключевой индикатор, который наглядно демонстрирует, сколько процентов в среднем за день прибавляла или теряла валюта за отчетный период. Мы рассчитываем среднее арифметическое дневных изменений абсолютного курса, чтобы понять реальную динамику активов. Чем выше этот показатель, тем увереннее валюта двигалась вверх. Отрицательные значения, напротив, сигнализируют о преобладании продавцов и снижении стоимости актива.

Лидером этой недели стала южнокорейская вона (KRW) с показателем 0.1642%. Ее успех — это классический пример доминирования фундаментальных факторов над рыночными колебаниями. После достижения семнадцатилетнего минимума в начале года, вона показывает уверенное восстановление. Основной драйвер здесь — мощный экспорт полупроводников. Технически актив выглядит сильно: удержание выше скользящей средней MA30 подтверждает устойчивый «бычий» тренд. Несмотря на то что индикатор RSI на уровне 63.7 приближается к зоне перекупленности, пространство для маневра еще остается, что говорит об умеренном оптимизме инвесторов.

В верхней части списка также закрепились бразильский реал (0.1169%) и российский рубль (0.1078%). Реал демонстрирует стойкость благодаря поддержке сырьевого сектора, хотя последние отчеты корпораций вносят долю неопределенности в общую картину. В то же время рубль оказался в зоне повышенного внимания из-за высокой геополитической чувствительности. Техническая картина по рублю сейчас весьма неоднозначна: RSI на отметке 70.5 указывает на явную техническую перегретость, а волатильность выше 1.3% предупреждает о возможности резких движений. Индийская рупия и колумбийское песо замыкают пятерку лидеров, при этом песо продолжает балансировать между инвестиционной привлекательностью и негативным влиянием крепкой валюты на реальный сектор экономики.

С другой стороны рейтинга расположились аутсайдеры. Мексиканское песо (MXN) возглавило список убыточных валют с показателем -0.1860%. Здесь мы наблюдаем классическую коррекцию после периода бурного роста. Технически песо пробило вниз скользящую среднюю MA30, а RSI на уровне 29.8 говорит о том, что актив находится в зоне перепроданности. Несмотря на структурные преимущества процесса nearshoring, в краткосрочной перспективе рынок остается под давлением политических рисков и общей осторожности инвесторов к развивающимся рынкам.

Египетский фунт (-0.1213%) и перуанский новый соль (-0.1138%) также демонстрируют негативную динамику. Египетский фунт остается заложником административного регулирования: при низком уровне волатильности и экстремально низких значениях RSI (19.5) валюта находится в состоянии стагнации, отражая системные сложности с международной ликвидностью. Перуанский соль, в свою очередь, во многом зависит от инерции тренда и перетока капитала в цифровые активы, что подтверждается отсутствием явных макроэкономических катализаторов для разворота тренда.

Замыкают список аутсайдеров румынский лей (-0.0742%) и украинская гривна (-0.0728%). Для гривны текущий период характеризуется жесткой курсовой политикой регулятора, направленной на удержание контроля над рынком в условиях структурных дисбалансов. Технически актив находится под давлением, а рынок адаптируется к новым ценовым коридорам без панических настроений, но с четко выраженным нисходящим трендом.

Подводя итог недели, можно заметить, что рынки развивающихся стран сейчас крайне неоднородны. Если одни валюты получают импульс от экспорта и товарных рынков, то другие вынуждены бороться с последствиями технической перегретости или жестким административным давлением. Инвесторам в ближайшее время стоит обращать внимание не только на RSI, который в ряде случаев уже подает сигналы к коррекции, но и на то, как монетарные власти будут реагировать на изменение глобальных торговых потоков.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
20 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

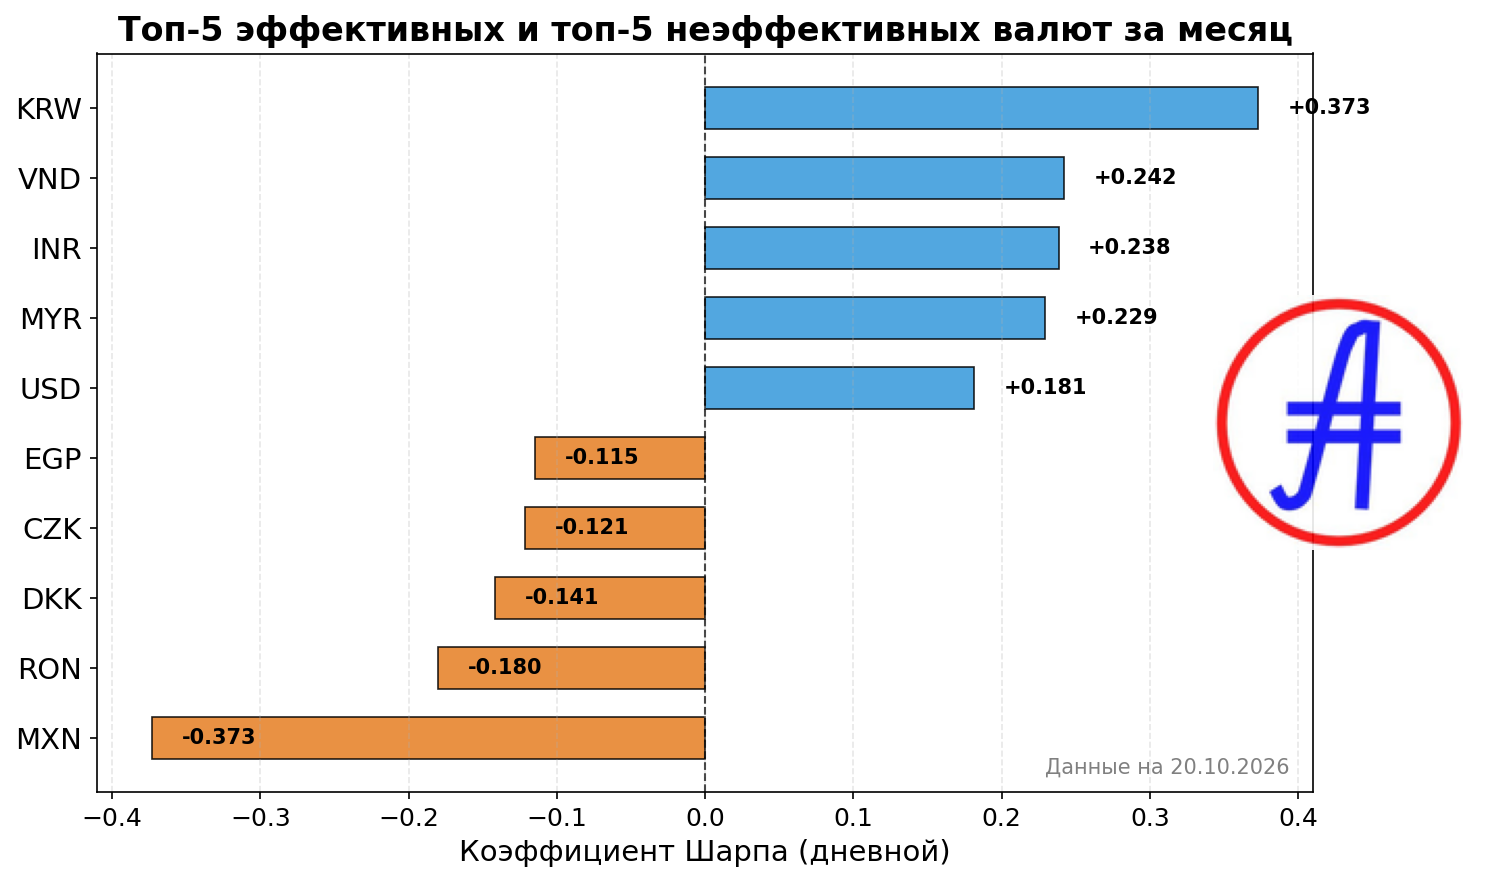
В мире инвестиций доходность — это лишь половина истории. Настоящий профессионал всегда смотрит на то, какой ценой эта доходность была получена. В нашем еженедельном отчете мы используем коэффициент Шарпа, чтобы отделить случайные ценовые скачки от реальной эффективности валют. Напомним: этот показатель демонстрирует, сколько единиц доходности вы получаете на каждую единицу принятого риска. Чем выше значение, тем «спокойнее» и эффективнее актив. Отрицательные значения, напротив, говорят о том, что риск не оправдан доходностью.

Лидером этой недели стала южнокорейская вона (KRW) с показателем 0.3731. Фундаментально вона опирается на экспорт полупроводников, который сейчас выступает главным драйвером роста. Технически актив выглядит перегретым (RSI 72.7), что сигнализирует о возможном «остывании», но текущее превосходство производственного сектора над спекулятивным капиталом удерживает позиции валюты на вершине нашего рейтинга.

Следом за ней идут вьетнамский донг (VND, 0.2422) и индийская рупия (INR, 0.2385). Вьетнамский донг выигрывает от текущей слабости американского доллара и постепенной интеграции в новые цифровые финансовые инструменты. Индийская рупия, в свою очередь, демонстрирует удивительную стабильность на фоне взвешенной политики Резервного банка Индии. Несмотря на технические сигналы локального перегрева, низкая волатильность (0.33%) делает рупию крайне предсказуемым инструментом.

Замыкают топ эффективных малайзийский ринггит (MYR, 0.2291) и доллар США (USD, 0.1813). Ринггит демонстрирует классическое рыночное равновесие, удерживаясь выше линии MA30, в то время как доллар США остается защитным активом, чья эффективность поддерживается консервативной политикой мировых регуляторов.

Однако есть и аутсайдеры, чей коэффициент Шарпа ушел в отрицательную зону. Худший результат показывает мексиканское песо (-0.3731). Валюта находится под давлением, несмотря на надежды на восстановление производственного сектора в конце года. Песо пробило свою среднесрочную скользящую среднюю вниз, что подтверждает нисходящий тренд. В эту же категорию попали румынский лей (-0.1798), датская крона (-0.1414), чешская крона (-0.1211) и египетский фунт (-0.1148).

Особого внимания заслуживает ситуация с египетским фунтом. Индикатор RSI на отметке 19.8 указывает на глубокую перепроданность. Это не всегда означает немедленный разворот вверх — чаще всего это признак отсутствия долларовой ликвидности и системных экономических дисбалансов, которые давят на котировки сильнее, чем любые технические индикаторы.

Что мы видим по итогам недели? Рынки остаются в фазе консолидации. Валюты с высоким коэффициентом Шарпа — это те, чей рост подкреплен реальными торговыми показателями или стабильностью денежно-кредитной политики. Те, кто оказался в «красной зоне», либо страдают от локальных шоков ликвидности, либо просто не показывают доходности, способной перекрыть текущие колебания рынка. Для инвестора это важный сигнал: иногда отсутствие ярких новостей — это лучший индикатор стабильности актива, чем волатильные спекулятивные движения.

Следите за динамикой коэффициента Шарпа, чтобы видеть скрытую сторону рыночных трендов. Мы продолжим анализировать, как макроэкономические сдвиги влияют на риск-профиль основных мировых валют в наших следующих обзорах.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
18 октября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

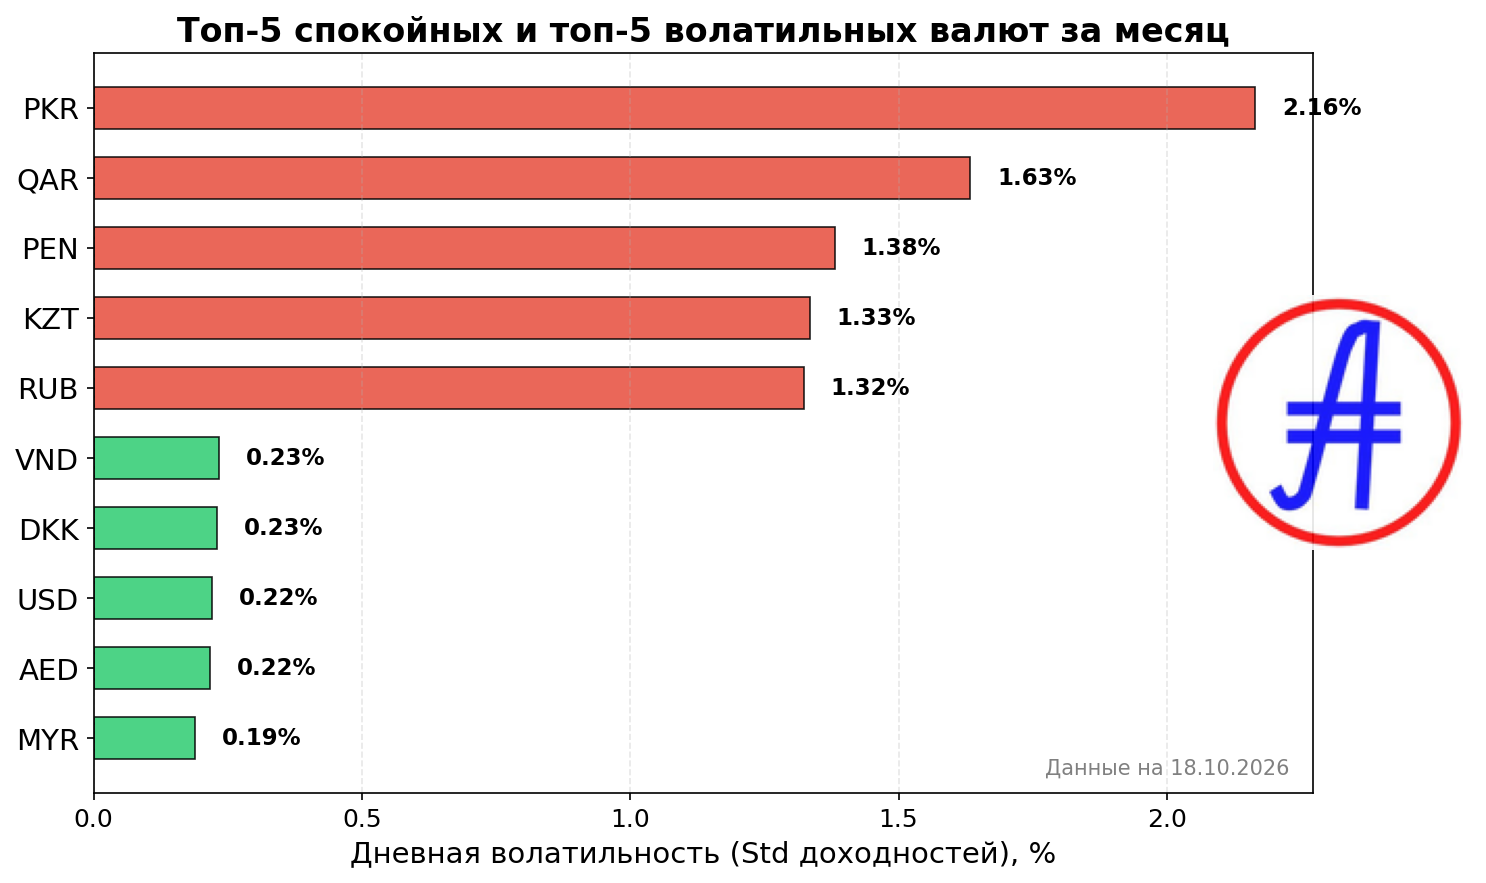
Для участников валютного рынка понимание волатильности — это фундамент управления рисками. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Простыми словами: этот показатель демонстрирует, насколько сильно «штормит» актив день ото дня. Низкая волатильность — это залог предсказуемости и спокойствия, тогда как высокие значения сигнализируют о спекулятивном потенциале, сопряженном с повышенным риском.

На этой неделе мы проанализировали текущую динамику глобальных валют. В топ-5 наиболее спокойных активов вошли малайзийский ринггит (0.19%), дирхам ОАЭ (0.22%), доллар США (0.22%), датская крона (0.23%) и вьетнамский донг (0.23%). С другой стороны, список самых волатильных возглавляют пакистанская рупия (2.16%), катарский риал (1.63%), перуанский новый соль (1.38%), казахстанский тенге (1.33%) и российский рубль (1.32%).

Анализируя малайзийский ринггит (MYR), мы видим ситуацию, где техническая картина с RSI на уровне 57.8 и ценой выше скользящей средней MA30 указывает на умеренно оптимистичный настрой. Инвесторы адаптируются к новой валютной парадигме на фоне дискуссий о снижении влияния доллара, что при низкой волатильности создает условия для постепенного накопления стоимости без резких рывков.

Дирхам ОАЭ (AED) продолжает оставаться ключевым инструментом в трансграничных расчетах, особенно в контексте текущей интеграции в финансовую систему РФ. Стабильность дирхама, подтвержденная волатильностью 0.24% и позицией выше MA30, отражает институциональный спрос. Рынок находится в фазе равновесия, где планомерное использование валюты полностью поглощает спекулятивные колебания.

Доллар США (USD) сохраняет свою зависимость от инфляционных ожиданий и доходности гособлигаций. Несмотря на локальные коррекции, глобальный фон остается напряженным. Низкая волатильность (0.24%) в сочетании с удержанием курса выше линии MA30 подчеркивает доминирование фундаментальных факторов и осторожную реакцию инвесторов на решения ФРС.

Ситуация с датской кроной (DKK) характеризуется рыночной инертностью. Волатильность 0.238% и нахождение курса чуть ниже MA30 свидетельствуют о периоде консолидации. Геополитические факторы отошли на второй план, уступив место операционной ликвидности и жесткой привязке к евро.

Вьетнамский донг (VND) демонстрирует удивительную устойчивость на фоне колебаний глобальных валют. С показателем RSI 62.6 и нахождением выше MA30, донг показывает уверенное, контролируемое движение. Низкая волатильность (0.25%) подтверждает отсутствие панических настроений даже при ослаблении доллара.

В противовес стабильным активам, валюты из группы высокой волатильности, такие как пакистанская рупия (PKR), перуанский соль (PEN) и тенге (KZT), находятся под давлением различных факторов. Для PKR и PEN это отсутствие фундаментальных драйверов и смещение интереса к крипто-активам, в то время как KZT испытывает влияние общемирового укрепления доллара и волатильности сырьевых рынков. Технически эти активы показывают ослабление, располагаясь ниже своих скользящих средних, что сигнализирует о сохранении осторожности участников рынка.

Российский рубль (RUB) остается в зоне влияния жесткой монетарной политики и геополитических ожиданий. При волатильности около 1.3%, рубль показывает баланс сил, где внутренние меры контроля сдерживают давление внешних факторов. Текущая картина нейтральна, и дальнейшее направление будет зависеть от регуляторных решений и реакции на новостной поток.

Рынок валют сегодня — это не просто цифры в терминалах, а сложная экосистема, где фундаментальные макроэкономические сдвиги переплетаются с технической инерцией. Понимание уровня волатильности каждого актива позволяет трейдеру осознанно подходить к своим операциям, избегая лишних эмоциональных решений в периоды рыночной турбулентности.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

16 октября 2026

Бразильский реал в лидерах: недельный срез валютной доходности и технический перегрев

Рейтинг доходности валют

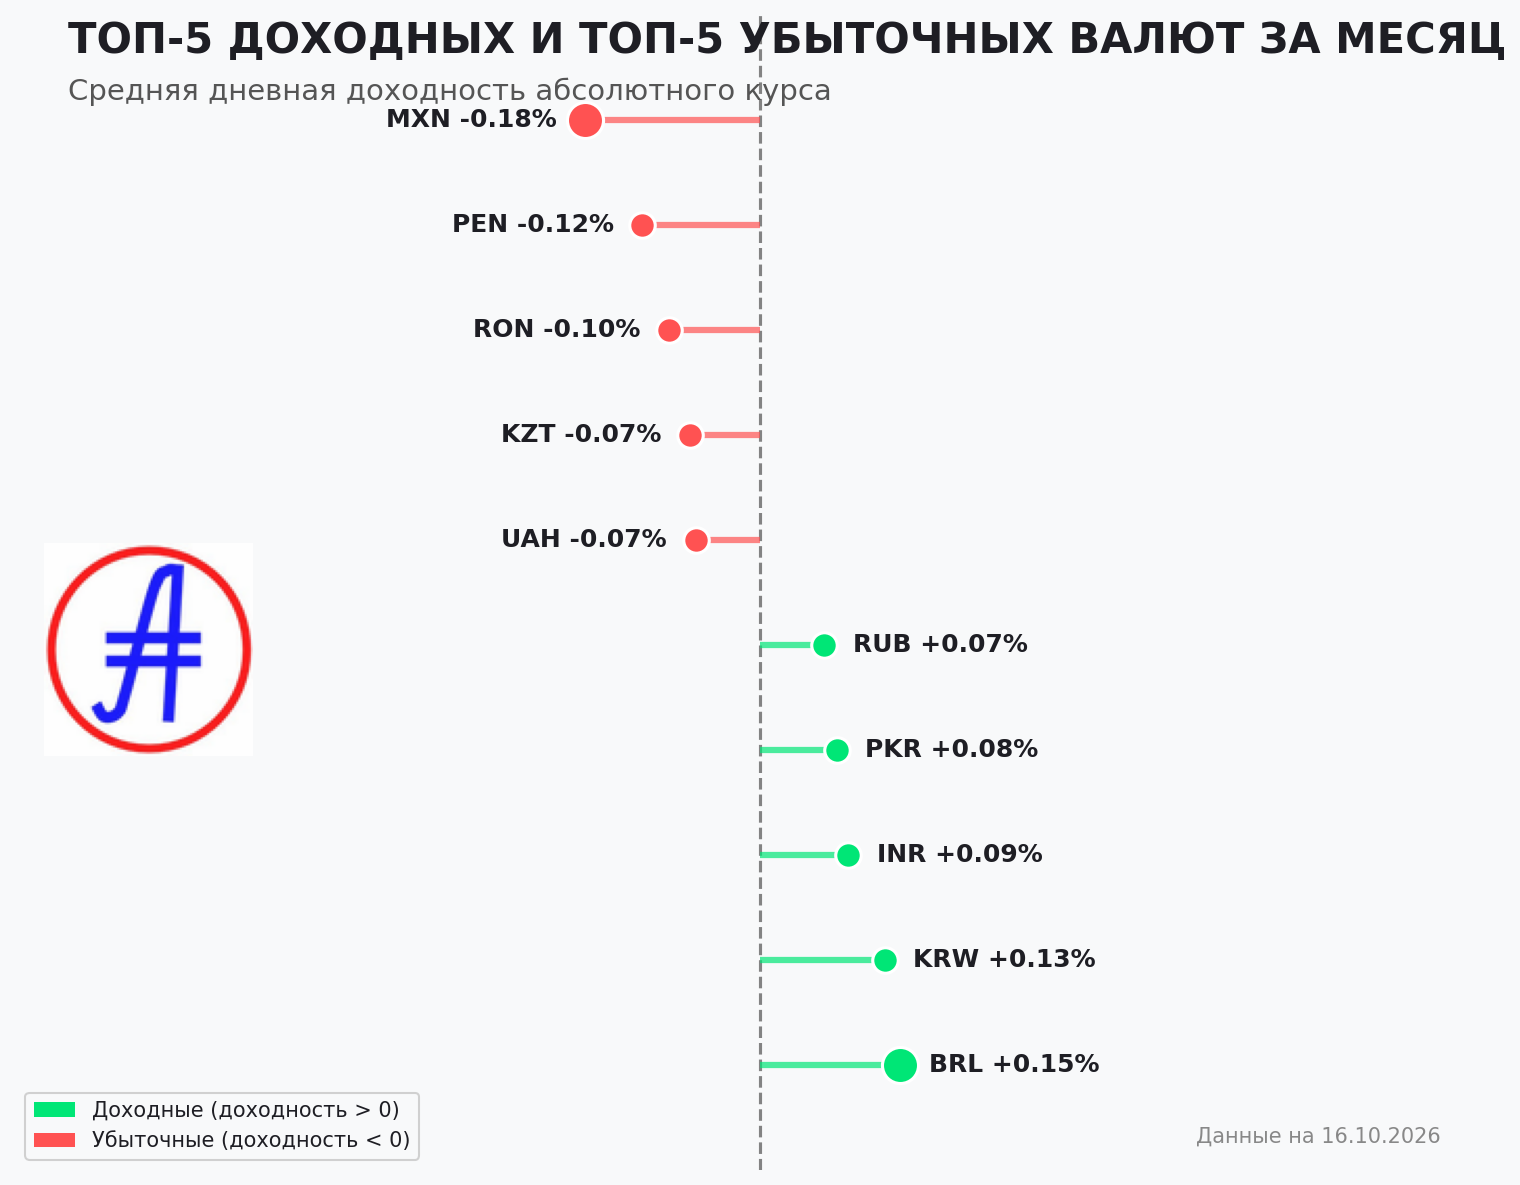
Средняя дневная доходность — это фундаментальный показатель нашего проекта, отражающий, сколько процентов в среднем за день прибавляла или теряла валюта за отчетный период. По сути, это математический термометр рыночного импульса: чем выше значение, тем активнее валюта двигалась вверх. Отрицательные значения, напротив, сигнализируют о преобладании продавцов. На этой неделе мы видим отчетливое расслоение на рынках развивающихся стран, где одни активы демонстрируют уверенный рост, а другие пытаются найти «дно» после затяжной коррекции.

В топе самых успешных активов на этой неделе доминирует Бразильский реал (BRL) с доходностью 0.1470%. Его успех не случаен: реал остается крайне чувствительным к товарным рынкам. Рост стоимости сахара и сырой нефти выступает надежным фундаментом для экспортеров. Однако техническая картина предупреждает: значение RSI на уровне 75.3 указывает на локальную перекупленность. Это означает, что рынок «разогрет» и нуждается в передышке. Компанию реалу в лидерах составили Южнокорейская вона (0.1309%), Индийская рупия (0.0926%), Пакистанская рупия (0.0805%) и Российский рубль (0.0670%).

На противоположном полюсе рейтинга ситуация выглядит иначе. Мексиканское песо (MXN) возглавило список убыточных валют с показателем -0.1848%. Длительный период ниршоринга и оптимизма сменился фазой коррекции, где инвесторы внимательно переоценивают риски. Анализ показывает, что песо пытается найти равновесие, но пока что давление со стороны глобального перераспределения капитала перевешивает ожидания по росту. В «красной зоне» также оказались Перуанский новый соль (-0.1243%), Румынский лей (-0.0960%), Казахстанский тенге (-0.0742%) и Украинская гривна (-0.0683%).

Разбирая кейс южнокорейской воны (KRW), мы видим классический пример противоречивого влияния. С одной стороны, эксперты фиксируют структурное давление и необходимость интервенций регулятора, с другой — валюта демонстрирует локальное укрепление по отношению к японской иене. Переток капитала из криптоактивов в фондовые рынки внутри Кореи меняет привычные паттерны ликвидности. С технической точки зрения, вону также можно назвать «перегретой» (RSI 73.3), что делает её уязвимой к изменениям настроений на внешних рынках.

Что касается российского рубля (RUB), здесь мы наблюдаем период турбулентности. С одной стороны, глобальное ослабление доллара традиционно поддерживает развивающиеся валюты, с другой — локальные новости о корректировках курса создают информационный шум. Индикатор RSI на уровне 50.7 идеально отражает текущую ситуацию: рынок находится в состоянии равновесия и «поиска себя». Инвесторы проявляют осторожность, дожидаясь более четких геополитических сигналов для определения дальнейшего вектора.

Отдельного внимания заслуживает казахстанский тенге (KZT) и украинская гривна (UAH). В обоих случаях мы видим, как сильно валютный курс зависит от действий центральных банков и внешних административных факторов. Технически обе валюты демонстрируют признаки приближения к зоне перепроданности (RSI в районе 34-36 пунктов), что на языке трейдеров означает: импульс к падению начинает затухать, но фундаментальных факторов для быстрого «отскока» пока недостаточно.

Важно понимать: показатели доходности за неделю — это лишь срез данных. В условиях, когда многие валюты находятся на грани технических уровней сопротивления или поддержки, ключевым драйвером становится не столько макроэкономика в чистом виде, сколько реакция участников торгов на эти индикаторы. Мы продолжим следить за тем, как будут развиваться события на площадках развивающихся рынков и будет ли этот технический перегрев реализован в виде полноценной коррекции или сменится фазой консолидации.

Учитывая текущую волатильность, участникам торгов стоит уделять пристальное внимание не только процентным изменениям, но и техническому фону, который в текущих реалиях часто опережает фундаментальные отчеты компаний или государств.

Полный рейтинг доходности валют

Не является инвестиционной рекомендацией.
14 октября 2026

Еженедельный обзор волатильности валют

Рейтинг волатильности

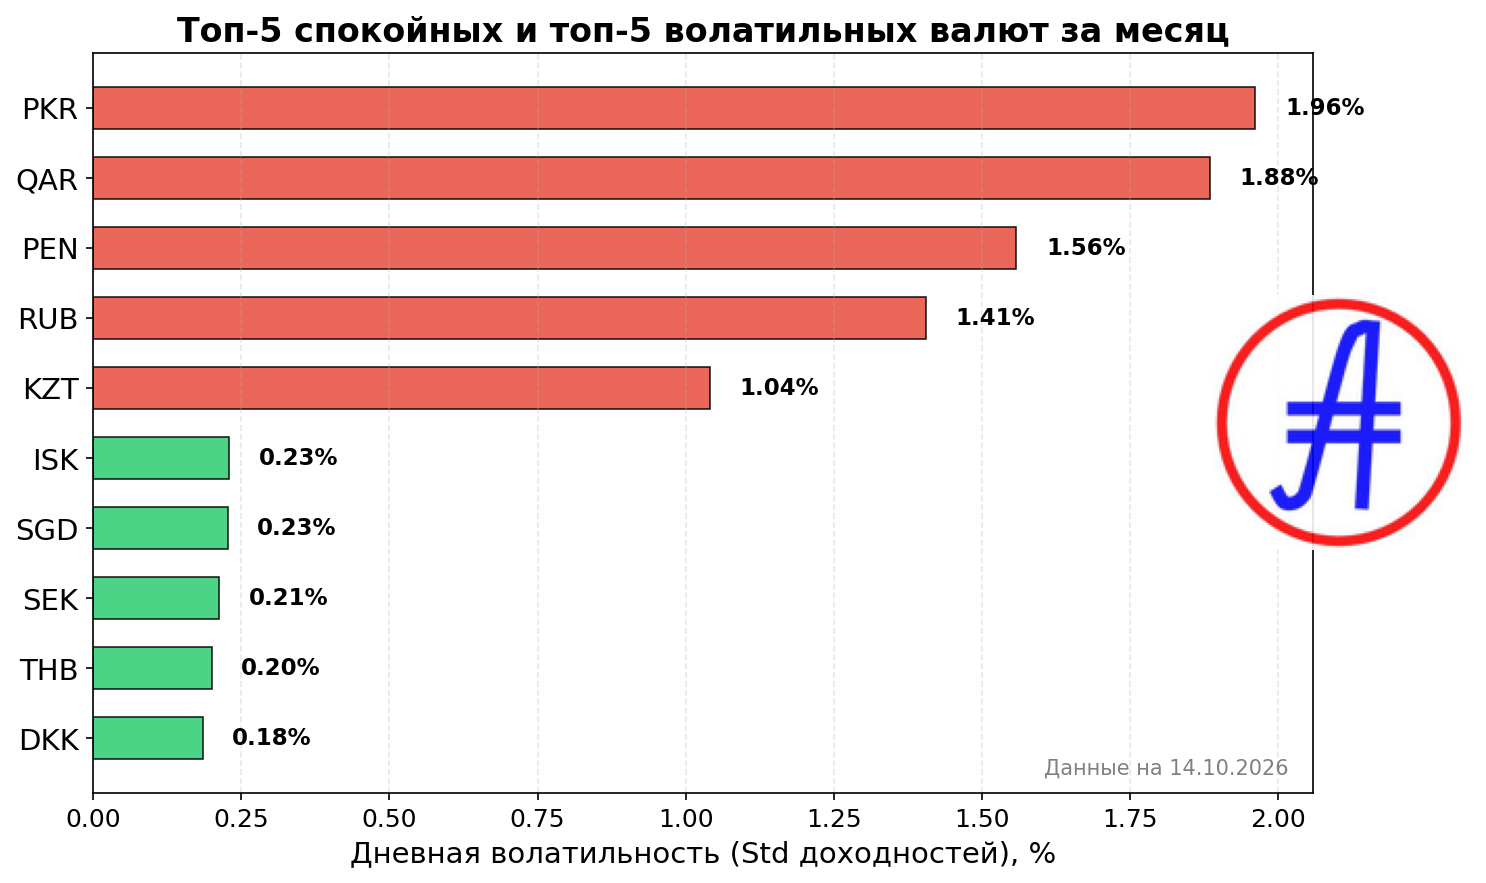
В мире финансов волатильность — это не просто сухая статистика, а зеркало рыночных настроений. В нашем проекте мы определяем дневную волатильность как стандартное отклонение дневных доходностей абсолютного курса валюты. Этот показатель наглядно демонстрирует, насколько динамично меняется стоимость актива от одного торгового дня к другому. Низкая волатильность традиционно указывает на предсказуемость и спокойствие, в то время как высокая — сигнализирует о существенных рисках и широком спекулятивном потенциале.

На этой неделе наш рейтинг возглавили валюты, демонстрирующие удивительную устойчивость. В топ-5 «тихих гаваней» вошли датская крона (0.18%), тайский бат (0.20%), шведская крона (0.21%), сингапурский доллар (0.23%) и исландская крона (0.23%). Стабильность этих активов обусловлена отсутствием резких макроэкономических потрясений и умеренным интересом инвесторов к классическим фиатным инструментам на фоне их интеграции в крипто-экосистемы.

На другом полюсе списка находятся валюты, чья амплитуда колебаний требует от участников рынка повышенного внимания. Рейтинг самых волатильных инструментов возглавила пакистанская рупия (1.96%), за ней следуют катарский риал (1.88%), перуанский новый соль (1.56%), российский рубль (1.41%) и казахстанский тенге (1.04%).

Анализируя текущую картину, важно отметить, что драйверы волатильности для каждой группы различны. Для спокойных валют характерно «инерционное движение». Например, датская крона и исландская крона остаются заложниками технических факторов и отсутствия сильных фундаментальных новостей. В то же время сингапурский доллар и тайский бат демонстрируют интересный синтез: их стабильность поддерживается технологическим развитием — интеграцией в блокчейн-проекты, что привлекает институциональный интерес без создания спекулятивных «пузырей».

Совершенно иная ситуация наблюдается в группе волатильных активов. Пакистанская рупия и российский рубль сегодня находятся под давлением сложного геополитического контекста и внешних санкционных ограничений. Для этих валют высокая волатильность стала практически «новой нормой», где даже локальные новости способны вызвать заметный ценовой сдвиг. Технически многие из этих инструментов показывают нейтральные значения RSI, что подтверждает: рынок находится в состоянии адаптации, пытаясь нащупать равновесные значения в условиях неопределенности.

Перуанский соль и казахстанский тенге демонстрируют признаки технической перепроданности. Здесь влияние оказывает зависимость от сырьевых рынков. В частности, для тенге ключевыми остаются котировки энергоносителей, а для соля — отсутствие весомых фискальных триггеров для смены текущего тренда. Катарский риал, в свою очередь, сохраняет привязку к доллару США, поэтому его волатильность — это во многом производная от глобальных движений американской валюты.

Что это значит для инвестора? Прежде всего, необходимо четко разделять активы для долгосрочного планирования и инструменты для краткосрочных спекуляций. Низкая волатильность из нашей первой пятерки делает эти валюты удобными для расчетов и кросс-валютных операций, тогда как высокая волатильность второй группы открывает широкие, но рискованные возможности для профессиональных трейдеров, способных грамотно хеджировать свои позиции.

Наш еженедельный мониторинг показывает, что даже в условиях глобальной цифровизации валютных рынков, фундамент — монетарная политика центробанков, экспортный потенциал и геополитическая стабильность — по-прежнему остается главным определителем того, будет ли валюта «тихой гаванью» или инструментом с высоким риском.

Полный рейтинг волатильности валют

Не является финансовой рекомендацией.

12 октября 2026

Еженедельный обзор защищённости валют: кто выигрывает по Сортино

Рейтинг коэффициента Сортино

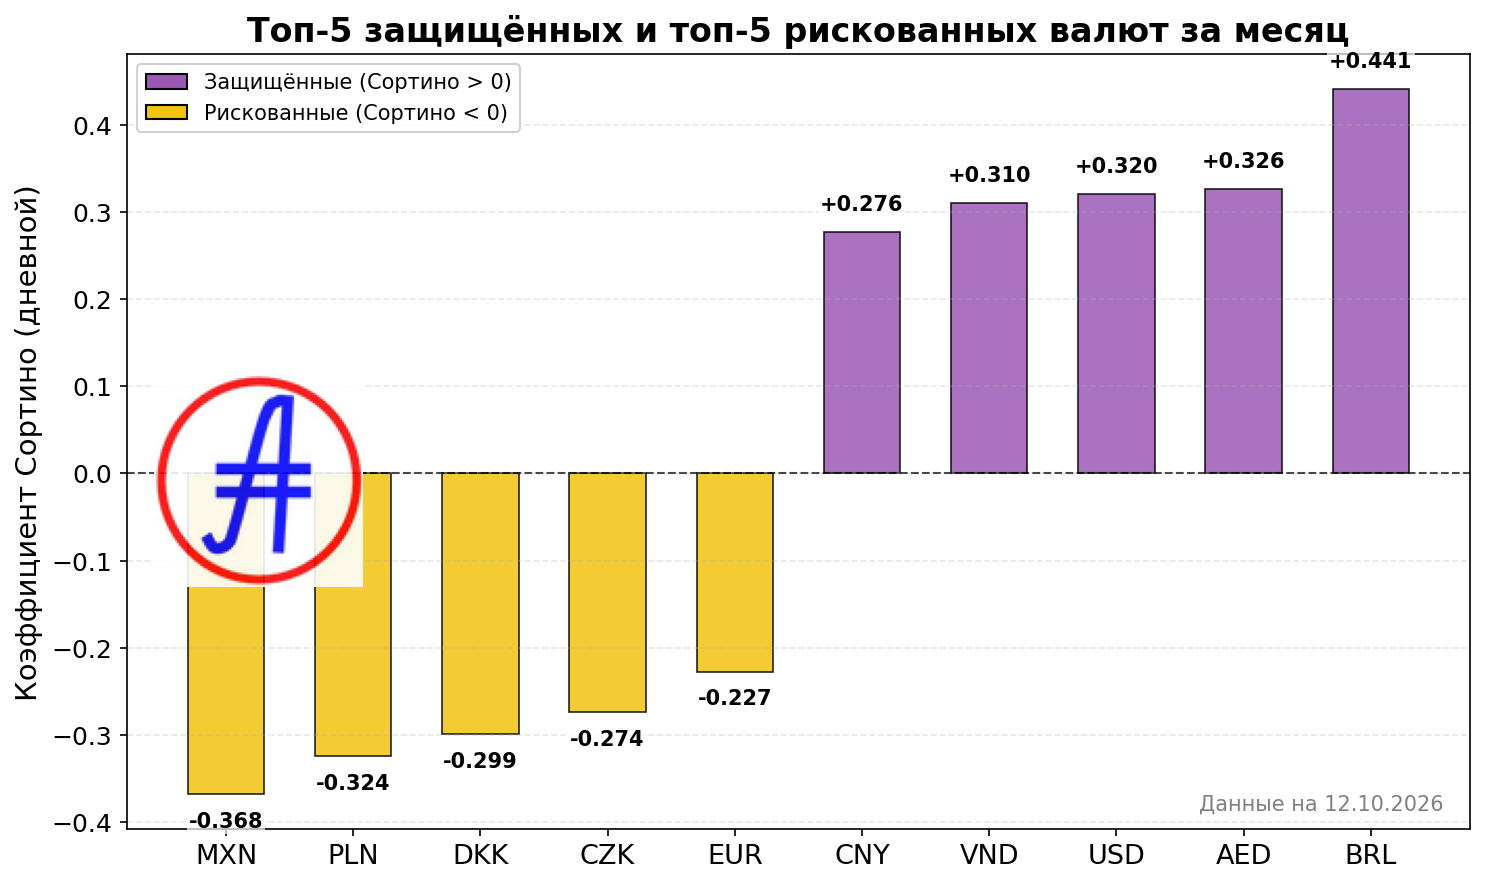
Коэффициент Сортино стал для нашего проекта ключевым инструментом измерения качества валютных активов. В отличие от стандартного отклонения, которое наказывает актив за любую волатильность, Сортино фокусируется исключительно на «негативном риске» — то есть на тех случаях, когда цена падает. По сути, этот показатель отвечает на один простой вопрос: сколько единиц доходности мы получаем за каждую единицу риска неминуемых убытков? Валюта с высоким коэффициентом Сортино демонстрирует способность эффективно «отрабатывать» негативные рыночные циклы, обеспечивая инвестору более комфортный профиль доходности.

Лидерами текущего рейтинга стали активы, которые смогли удержать баланс между волатильностью и ростом. Бразильский реал (BRL) с показателем 0.4406 возглавляет топ-5, опираясь на сырьевую составляющую и специфическую геополитическую чувствительность. За ним следуют дирхам ОАЭ (0.3259) и доллар США (0.3200). Интересно наблюдать за дирхамом: его роль как «цифрового моста» и альтернативы доллару в трансграничных расчетах обеспечивает ему не только утилитарный спрос, но и техническую устойчивость. Вьетнамский донг и китайский юань также демонстрируют способность сохранять защитные свойства, несмотря на глобальное давление со стороны ФРС и институциональные изменения в финансовой системе Пекина.

На противоположном конце спектра находятся валюты, чья доходность за последний период либо была отрицательной, либо не смогла перекрыть накопленные убытки. Мексиканское песо (-0.3680), польский злотый (-0.3245) и евро (-0.2273) показывают, что текущая рыночная конъюнктура крайне неблагоприятна для их владельцев. В случае с песо мы наблюдаем классический пример отката после периода бурного роста, вызванного «ниаршорингом». Техническая перепроданность на уровне RSI 29.7 указывает на глубокую коррекцию, которая в моменте «съедает» всю накопленную ранее премию за риск.

Техническая картина большинства аутсайдеров — евро, датской кроны и чешской кроны — свидетельствует о фазе консолидации или вялого нисходящего тренда. Курсы большинства этих валют удерживаются ниже своих тридцатидневных скользящих средних (MA30), что в сочетании с нейтральными значениями RSI говорит об отсутствии выраженного покупательского импульса. Инвесторы находятся в режиме ожидания, избегая агрессивных позиций, что подтверждается крайне низкой волатильностью в этом сегменте.

Для понимания текущей динамики важно осознавать, что коэффициент Сортино — это индикатор, отражающий «историческую справедливость» актива за выбранный период. Высокий показатель сегодня не гарантирует защиту завтра, особенно на фоне глобальной неопределенности в монетарной политике центральных банков. Мы видим, как даже традиционно стабильные валюты, такие как евро или датская крона, теряют свои защитные позиции под давлением макроэкономических факторов и отсутствия значимых драйверов роста.

В текущих условиях рынок валют разделился на «сырьевой блок», который за счет волатильности цен на ресурсы пытается генерировать доходность, и «стагнационный блок», зажатый в тиски отсутствия новых стимулов и ожидания решений регуляторов. Инвесторам стоит обращать внимание не только на сам коэффициент, но и на то, за счет чего он достигается: за счет низкой волатильности убытков или за счет аномально высокого роста. Анализируя структуру доходности через призму Сортино, мы получаем более глубокое понимание того, какой именно актив в вашем портфеле действительно работает на вас, а какой — лишь имитирует стабильность.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
08 октября 2026

Еженедельный обзор эффективности валют: лидеры и аутсайдеры по коэффициенту Шарпа

Рейтинг коэффициента Шарпа

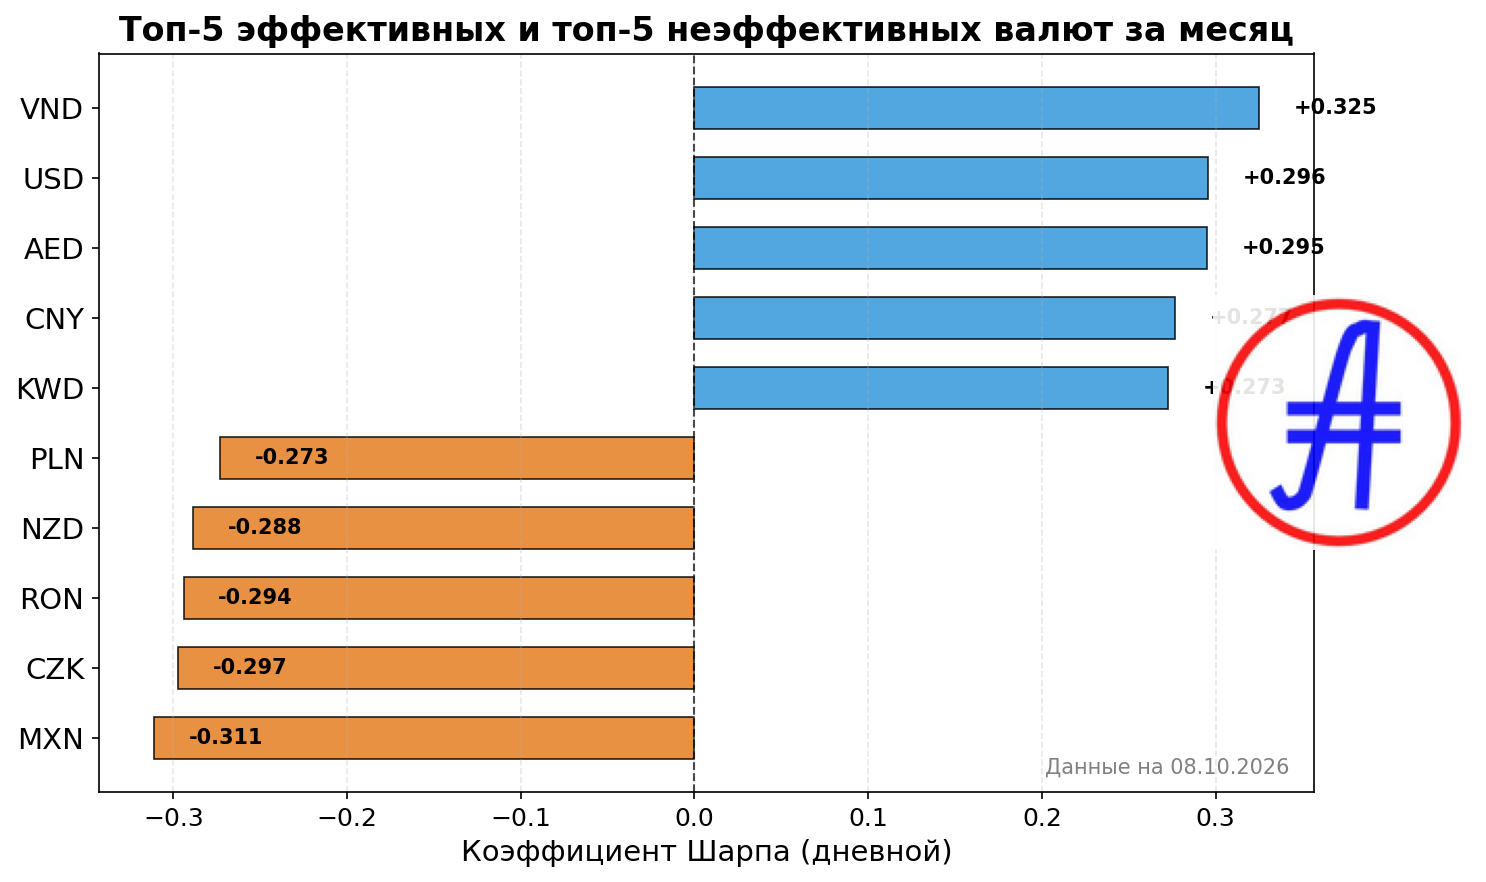
Приветствую всех инвесторов и тех, кто внимательно следит за пульсом валютного рынка. В нашем еженедельном обзоре мы продолжаем использовать коэффициент Шарпа как ключевой инструмент для оценки эффективности ваших валютных активов. Напомним логику: этот показатель демонстрирует соотношение доходности к волатильности. Проще говоря, мы измеряем, какую «плату за риск» рынок готов отдать за удержание той или иной валюты. Чем выше значение Шарпа, тем эффективнее актив с точки зрения риск-менеджмента. Отрицательные значения — это сигнал того, что колебания курса не покрываются доходностью, и актив становится скорее обузой для портфеля, чем его драйвером.

На этой неделе в топе эффективности мы наблюдаем доминирование валют, которые традиционно воспринимаются рынком как защитные или привязанные к сильным экономическим центрам. Возглавляет наш список вьетнамский донг (VND) с показателем 0.3248, за ним следуют доллар США (USD) — 0.2955 и дирхам ОАЭ (AED) — 0.2953. Замыкают пятерку лидеров китайский юань (0.2768) и кувейтский динар (0.2726). Интересно, что USD и привязанные к нему активы показывают высокую эффективность именно на фоне текущей геополитической нестабильности, когда спрос на «безопасную гавань» перевешивает любые другие рыночные факторы.

Однако, если мы посмотрим на техническую картину, становится очевидно: ситуация выглядит перегретой. По всем лидерам рейтинга, включая USD, AED и CNY, индикатор RSI уверенно держится выше 79–85 пунктов. Это классический признак экстремальной перекупленности. Рынок инерционен, и текущий рост во многом обусловлен ожиданиями и макроэкономическими сдвигами, однако стоит помнить, что технический перегрев часто предшествует коррекции, даже если фундаментально валюта остается сильной.

С другой стороны, наш антирейтинг демонстрирует валюты, которые сейчас переживают не лучшие времена. В списке наименее эффективных инструментов оказались мексиканское песо (-0.3110), чешская крона (-0.2971), румынский лей (-0.2941), новозеландский доллар (-0.2884) и польский злотый (-0.2731). Здесь мы видим иную картину: у многих из них, например, у песо (RSI 17.4), индикаторы указывают на глубокую перепроданность. Это не всегда означает автоматический разворот, но свидетельствует о том, что давление продавцов в последние 30 дней было избыточным, зачастую в отрыве от долгосрочных перспектив этих экономик.

Особое внимание стоит уделить противоречию между фундаментальными ожиданиями и текущими рыночными данными. Например, в паре с мексиканским песо мы видим конфликт: позитивные отчеты промышленного сектора не могут перекрыть глобальные инфляционные страхи инвесторов. Схожая ситуация наблюдается по чешской кроне и румынскому лею — их ослабление против доллара носит скорее системный характер, обусловленный бегством капитала в более надежные активы, нежели внутренними проблемами самих стран.

Резюмируя итоги недели: текущий рыночный ландшафт определяется жесткой монетарной политикой ФРС и реакцией развивающихся рынков на этот курс. Мы видим «усталость» трендов у лидеров и истощение продавцов у аутсайдеров. Для инвестора это означает период повышенной осторожности. Коэффициент Шарпа сейчас лучше всего подсвечивает тех, кто смог сохранить свою стоимость при относительно спокойной волатильности, и тех, чей риск-профиль стал чрезмерным для текущих доходностей.

В ближайшие дни основное внимание стоит уделить не столько новостному фону, который сейчас насыщен «информационным шумом», сколько техническим индикаторам. Превышение порога перекупленности по валютам-лидерам — это повод пересмотреть свои позиции и оценить, насколько текущие уровни соответствуют вашему риск-профилю. Помните, что устойчивый тренд — это хорошо, но любой рынок рано или поздно стремится к своей средней линии.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
06 октября 2026

Еженедельный обзор коэффициента Сортино: определяем валюты с лучшей защитой от рыночных падений

Рейтинг коэффициента Сортино

Коэффициент Сортино в нашем аналитическом проекте — это фундаментальный инструмент для оценки качества валютного актива. В отличие от стандартного коэффициента Шарпа, который штрафует за любую волатильность, Сортино фокусируется исключительно на «негативном риске» (стандартном отклонении только отрицательных доходностей). Проще говоря, этот показатель отвечает на главный вопрос инвестора: сколько единиц доходности я получаю на каждый процент «плохого» риска? Чем выше значение коэффициента, тем более устойчива валюта к просадкам.

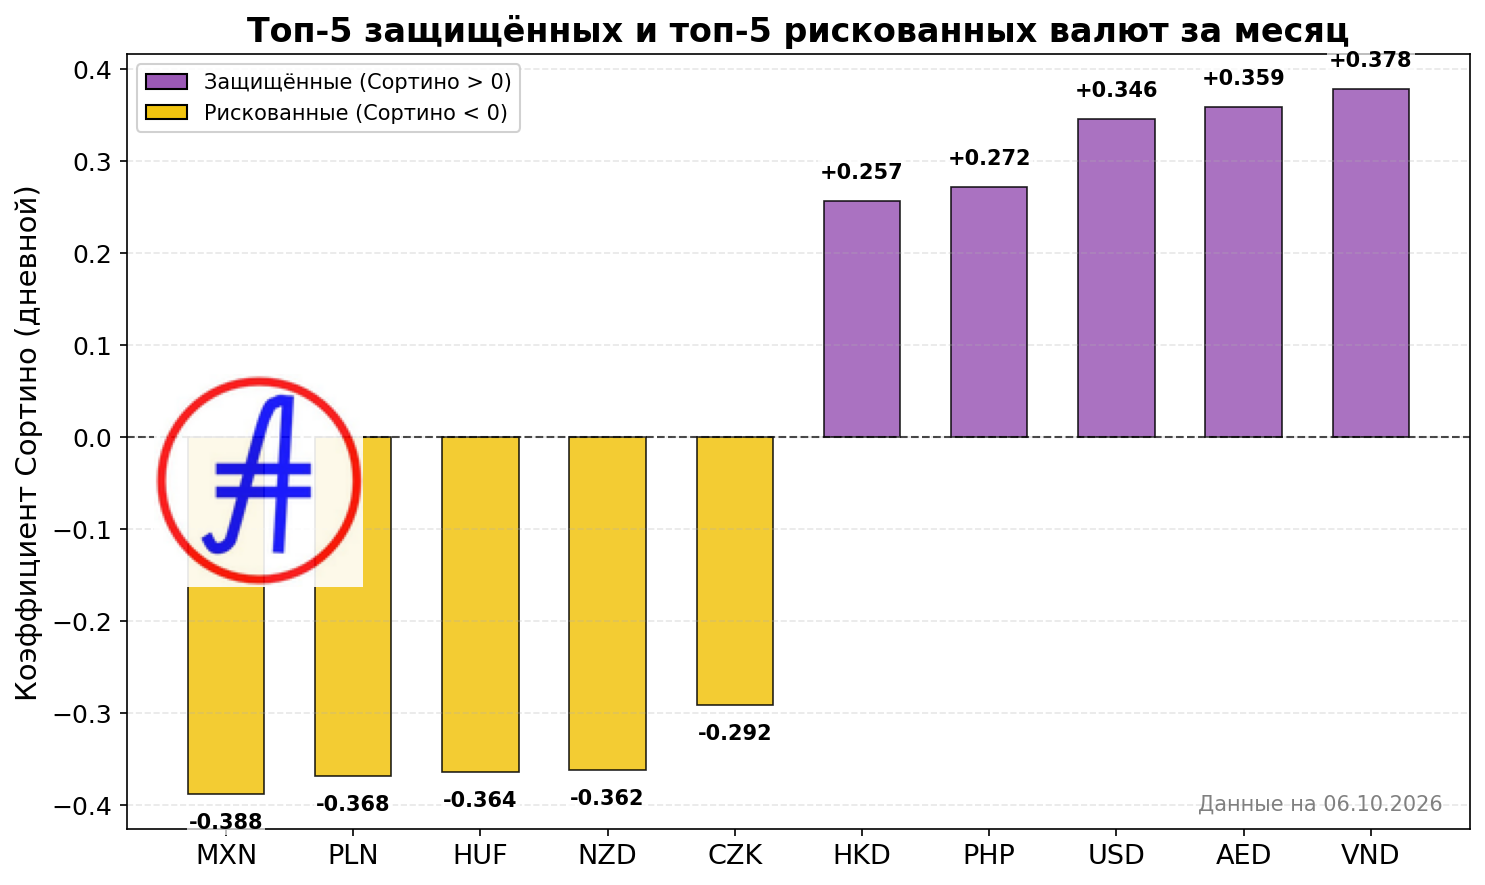
На текущей неделе в лидерах по защитным свойствам закрепились Вьетнамский донг (0.3784) и Дирхам ОАЭ (0.3591). Вьетнамский донг продолжает демонстрировать удивительную стойкость, несмотря на глобальное укрепление американского доллара. Хотя технически актив выглядит перегретым (RSI 79.5), инерция движения остается крайне высокой. Дирхам же уверенно удерживает свои позиции, подпитываемый ролью ключевого инструмента для трансграничных платежей, что создает стабильный фундаментальный спрос, перекрывающий любые спекулятивные колебания.

Тройку лидеров замыкает Доллар США (0.3458). Глобальная нестабильность на рынке облигаций и фискальные риски в Европе заставляют капитал бежать в «защитную гавань», игнорируя сигналы технической истощенности индикаторов. За ним следуют Филиппинское песо (0.2722) и Гонконгский доллар (0.2570). В случае с песо мы наблюдаем интересную аномалию: валюта признана одной из самых недооцененных в мире, что привлекает долгосрочных инвесторов, несмотря на текущую техническую перекупленность.

На другом конце спектра находятся валюты с отрицательным коэффициентом Сортино, что прямо указывает на доминирование убыточности над доходностью за рассматриваемый период. Мексиканское песо (-0.3883) возглавило список «рискованных». Здесь налицо глубокий диссонанс: фундаментальные факторы, такие как развитие промышленного сектора, сталкиваются с агрессивным краткосрочным оттоком капитала, что привело RSI к экстремально низким значениям (8.9). Это классический пример технического срыва, когда паника превалирует над долгосрочной логикой.

Польский злотый (-0.3683) и Венгерский форинт (-0.3644) демонстрируют схожую динамику. Если для злотого основным негативным драйвером выступает общее давление на валюты развивающихся рынков под гнетом сильного доллара, то форинт страдает от специфического политического риска. Политическая нестабильность в Венгрии провоцирует нервозность среди институциональных игроков, что отражается в выраженной слабости актива и снижении котировок ниже скользящих средних.

Новозеландский доллар (-0.3619) и Чешская крона (-0.2917) завершают пятерку наиболее рискованных активов. В случае с «киви» мы видим классическую сырьевую зависимость: при глобальном росте доходностей казначейских облигаций США спрос на риск-активы падает, оставляя валюту в состоянии консолидации. Чешская крона, в свою очередь, находится в информационном вакууме — отсутствие внятных сигналов от регулятора позволяет продавцам планомерно смещать цену вниз без видимых признаков сопротивления.

Подводя итог недели, стоит отметить, что рынок валют сейчас жестко сегментирован. Активы с положительным Сортино опираются на либо фундаментальный спрос (платежные инструменты), либо на статус защитного актива в период глобальной неопределенности. Валюты с отрицательными показателями проходят фазу очистки от перегретых позиций или страдают от локальных геополитических факторов. Инвестору важно помнить, что технический перегрев (высокий RSI) или перепроданность (низкий RSI) — это лишь сигналы текущей рыночной инерции, которые в текущих условиях часто игнорируются фундаментальными макроэкономическими потоками.

Полный рейтинг коэффициента Сортино

Не является инвестиционной рекомендацией.
04 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для каждого инвестора важно понимать не только доходность актива, но и ту цену риска, которую приходится платить за этот результат. В нашем проекте мы используем коэффициент Шарпа как ключевой индикатор эффективности: это отношение средней доходности валюты к её волатильности за выбранный период. Проще говоря, показатель демонстрирует, сколько единиц доходности вы получаете на каждую единицу риска. Высокий коэффициент Шарпа сигнализирует об оптимальном балансе, тогда как отрицательные значения указывают на то, что доходность не покрывает колебания курса, делая актив инвестиционно непривлекательным на данном этапе.

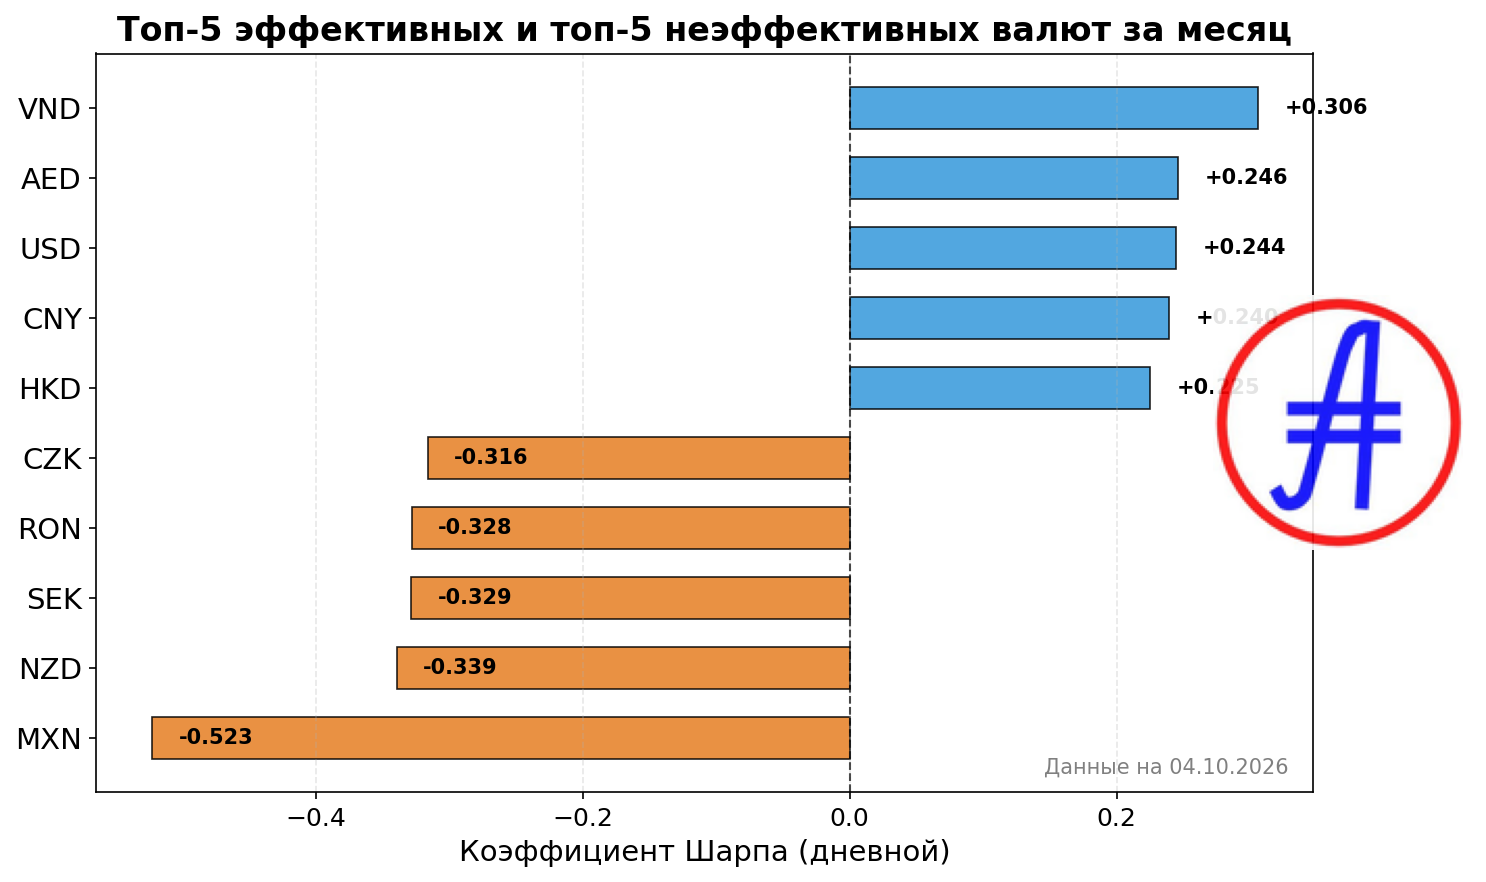
На текущей неделе рыночная картина остается крайне неоднородной. В лидерах эффективности закрепились валюты, поддерживаемые либо глобальной силой доллара США, либо специфическими макроэкономическими факторами. В топ-5 наиболее эффективных вошли: Вьетнамский донг (0.3059), Дирхам ОАЭ (0.2460), Доллар США (0.2442), Китайский юань (0.2396) и Гонконгский доллар (0.2249). Лидерство вьетнамского донга выглядит закономерным на фоне устойчивого тренда на девальвацию национальной валюты против доллара, который продолжает обновлять максимумы. Техническая картина здесь подтверждает фундаментальное давление: индикатор RSI на уровне 80.7 указывает на состояние перекупленности, что при умеренной волатильности говорит об организованном «бычьем» импульсе.

С другой стороны спектра находятся валюты, демонстрирующие отрицательную эффективность. Анти-рейтинг возглавляют Мексиканское песо (-0.5228), Новозеландский доллар (-0.3393), Шведская крона (-0.3287), Румынский лей (-0.3281) и Чешская крона (-0.3162). В случае с мексиканским песо мы наблюдаем резкий контраст с ожиданиями начала года: техническая перепроданность с RSI на уровне 3.4 и нахождение курса значительно ниже скользящей средней MA30 свидетельствуют о сильном давлении продавцов. Ситуация с румынским леем также показательна: здесь политическая нестабильность перевешивает любые экономические аргументы, толкая котировки к историческим минимумам.

Важно отметить, что многие валюты из нашей десятки лидеров и аутсайдеров технически «перегреты». Например, юань (CNY) и гонконгский доллар (HKD) показывают высокие значения RSI, что часто предшествует фазе коррекции или консолидации. В то же время валюты товарно-сырьевого блока, такие как новозеландский доллар, остаются под давлением из-за глобальной дивергенции процентных ставок и роста доходности казначейских облигаций США. Рынок находится в фазе «поиска нового равновесия», где новостной фон (от крипто-инноваций в Гонконге до геополитических рисков в Европе) вступает в жесткую конкуренцию с техническими индикаторами.

Что касается европейских валют, таких как шведская и чешская кроны, здесь наблюдается затяжная «рыночная апатия». Низкая волатильность и отсутствие значимых фундаментальных катализаторов приводят к тому, что активы медленно сползают вниз, не находя сил для отскока. Инвесторам стоит внимательно следить за показателем волатильности: в текущих условиях именно она является главным фактором, который может мгновенно изменить коэффициент Шарпа для любого из рассматриваемых инструментов.

Подводя итог, текущая неделя еще раз подтверждает доминирование доллара США как центрального элемента валютной системы. Валюты, жестко привязанные или коррелирующие с USD, показывают более стабильные и предсказуемые показатели эффективности. В то же время активы развивающихся рынков, лишенные поддержки монетарных властей или страдающие от внутренних политических кризисов, демонстрируют крайне низкие показатели Шарпа, что требует от инвесторов повышенной осторожности при формировании портфелей.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.
02 октября 2026

Еженедельный обзор эффективности валют: кто в плюсе, а кто в минусе по Шарпу

Рейтинг коэффициента Шарпа

Для инвестора, который оценивает валютный рынок не через призму хайпа, а через сухую математику, коэффициент Шарпа является главным инструментом. Он показывает, насколько эффективно валюта «отрабатывает» принимаемый вами риск: сколько единиц доходности вы получаете на каждую единицу волатильности. В нашем еженедельном обзоре мы анализируем, какие активы сейчас наиболее эффективны, а какие демонстрируют отрицательную отдачу.

Традиционно, высокий коэффициент Шарпа — признак того, что валюта стабильна и предсказуема, в то время как отрицательные значения сигнализируют о том, что риск не оправдывает текущие колебания курса. Давайте разберемся в лидерах и аутсайдерах текущей недели.

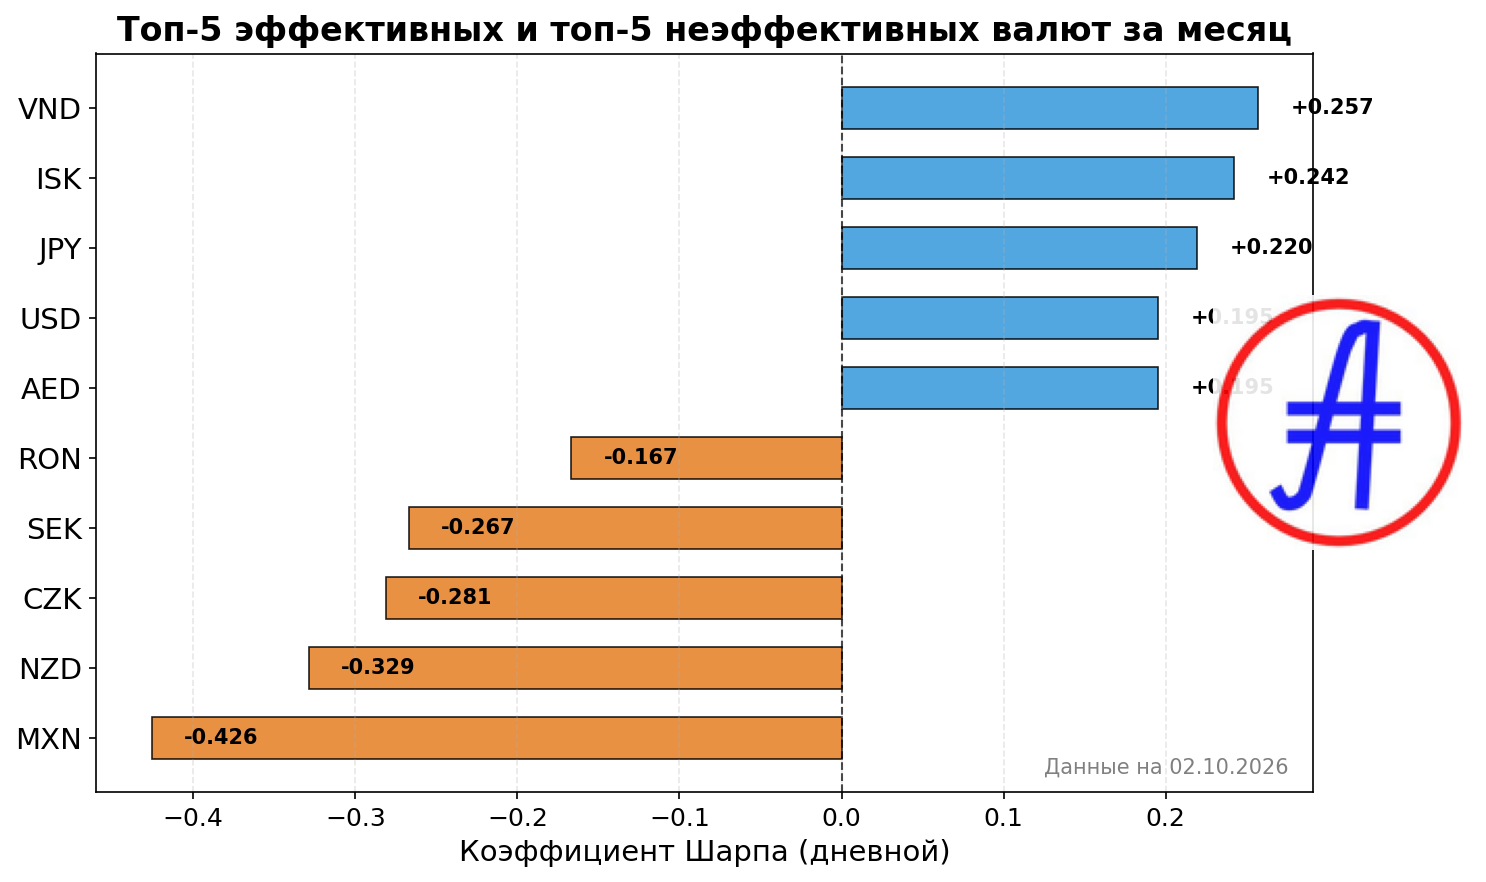
Топ-5 эффективных валют:

  • Вьетнамский донг (VND): 0.2569
  • Исландская крона (ISK): 0.2422
  • Японская иена (JPY): 0.2196
  • Доллар США (USD): 0.1952
  • Дирхам ОАЭ (AED): 0.1951

Вьетнамский донг и исландская крона возглавляют рейтинг, но причины их успеха различны. Донг находится под влиянием глобального укрепления доллара США, при этом технически рынок выглядит перегретым (RSI 75.5). Исландская крона, в свою очередь, держится на плаву благодаря туристическому потоку и имиджевым факторам, хотя технический импульс здесь близок к исчерпанию.

Японская иена продолжает оставаться интересным активом, балансируя между интервенциями регулятора и общей силой доллара. Дирхам ОАЭ остается востребованным инструментом для диверсификации, особенно в рамках российской внешнеэкономической деятельности, несмотря на признаки технической перекупленности.

Топ-5 неэффективных валют:

  • Мексиканское песо (MXN): -0.4256
  • Новозеландский доллар (NZD): -0.3286
  • Чешская крона (CZK): -0.2813
  • Шведская крона (SEK): -0.2670
  • Румынский лей (RON): -0.1669

Ситуация в «красной зоне» выглядит тревожно, особенно в случае с мексиканским песо. Показатель Шарпа -0.4256 отражает глубокое несоответствие рыночной оценки фундаментальным факторам. Валюта находится в зоне аномальной перепроданности (RSI 7.6), что говорит об уходе капитала на фоне торговых рисков и неопределенности в промышленном секторе.

Новозеландский доллар продолжает страдать от неблагоприятного спреда процентных ставок по сравнению с долларом США, а шведская крона находится под давлением корпоративных рисков крупнейших экспортеров, таких как Volvo. Чешская крона и румынский лей показывают признаки инерционного снижения, где макроэкономический фон остается сдержанным, а инвесторы реагируют скорее на психологический фактор новых минимумов, чем на фундаментальные изменения.

Ключевой вывод этой недели: глобальное доминирование доллара США продолжает перекраивать карту эффективности валют. Многие активы, даже демонстрирующие локальный рост, технически перегреты, что создает предпосылки для будущей волатильности. Для консервативного инвестора текущие показатели Шарпа — это сигнал к тому, чтобы пересмотреть структуру портфеля и снизить экспозицию на активы с выраженной отрицательной динамикой.

Важно помнить, что технический анализ — это лишь одна сторона медали. В условиях, когда монетарная политика ведущих центробанков остается непредсказуемой, а геополитический фон постоянно меняется, показатели эффективности могут претерпеть значительные изменения уже в ближайшие дни. Следите за обновлениями, чтобы понимать реальный расклад сил на валютном рынке.

Полный рейтинг коэффициента Шарпа

Не является инвестиционной рекомендацией.